Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
En el ecosistema de cobranza latinoamericano, donde 80% de las carteras NPL (non-performing loans) presentan datos desactualizados o incompletos, la localización efectiva de deudores se ha convertido en el diferenciador crítico entre operaciones rentables y pérdidas operativas crecientes.
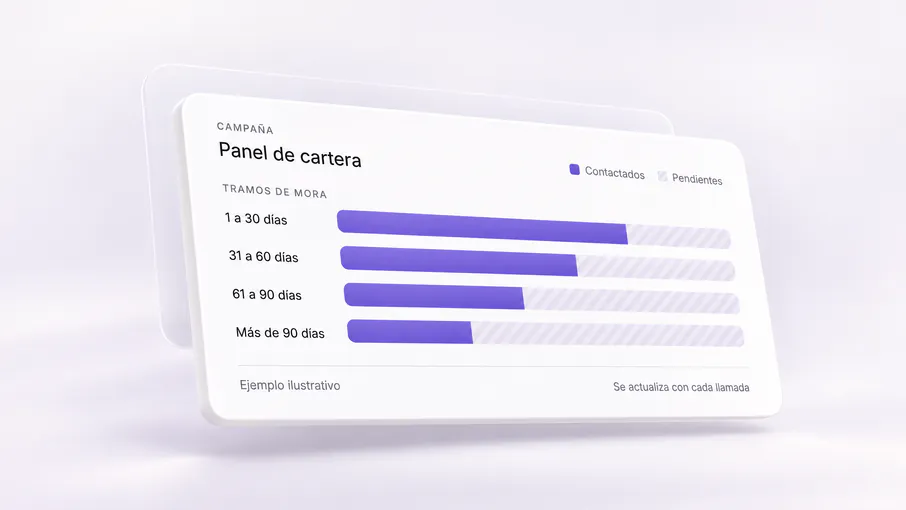
Skip tracing (del inglés "skip" = saltar, evadir; "trace" = rastrear) es el proceso de localizar personas que han cambiado domicilio, número telefónico o identidad laboral para evadir obligaciones de pago. En cobranza, se aplica específicamente a deudores morosos cuya información de contacto original ya no es válida.
El skip tracing tradicional —llamadas manuales a contactos de emergencia, visitas domiciliarias, búsquedas en guías telefónicas— ha evolucionado hacia skip tracing digital: enriquecimiento automático de bases de datos mediante cruce con registros públicos, redes sociales, bureaus de crédito, operadores móviles y proveedores de servicios, todo procesado por algoritmos de machine learning que identifican patrones de localización.
El proceso arranca con la validación de la información existente contra múltiples fuentes:
Plataformas como SUIPEM (Argentina) o servicios de Data Source permiten enriquecer registros de deudores en lotes, añadiendo teléfonos alternativos (trabajo, familiares), direcciones actualizadas y correos electrónicos activos.
El 68% de los latinoamericanos tiene presencia en redes sociales. Los sistemas de skip tracing modernos aplican web scraping ético y análisis de grafos sociales para:
Consideración de cumplimiento: en países con leyes de protección de datos personales (Ley 1581 en Colombia, LGPDP en Brasil, Ley 29733 en Perú), el scraping debe limitarse a información pública y no requiere consentimiento, pero no puede usarse para hostigamiento.
No todos los deudores ilocalizables justifican el mismo esfuerzo de skip tracing. Los sistemas inteligentes asignan un score de recuperabilidad basado en:
FactorImpacto en ScoreLógica
Monto de deudaAltoDeudas >USD $500 justifican inversión en skip tracing premium
Días de moraMedio30-90 días: alta recuperabilidad; >180 días: requiere descuento
Historial de pagoAltoDeudores con 1-2 pagos previos tienen 3x más probabilidad de responder que nuevos
Datos actualizados recientementeMuy altoSi el bureau reporta actividad crediticia nueva (últimos 60 días), el deudor está activo y localizable
Producto financieroMedioTarjetas de crédito: mayor rotación de contacto; préstamos hipotecarios: datos más estables
El scoring permite concentrar recursos en el segmento con ROI positivo.
Una vez localizado el deudor, el skip tracing digital se integra con estrategias omnicanal automatizadas:
Servicios premium de operadores móviles (Telefónica, Claro, Movistar) ofrecen APIs que, con consentimiento regulatorio previo del deudor (firmado en el contrato de crédito original), permiten:
Limitación legal en LATAM: estos servicios requieren autorización explícita del titular de la línea. En países como México (LFPDPPP) y Argentina (Ley 25.326), usar LOD sin consentimiento constituye violación de privacidad. Kleva recomienda incluir cláusulas de consentimiento de geolocalización en contratos de crédito originales, habilitando LOD/MOD solo en cartera con autorización previa.
El skip tracing aislado agrega poco valor si los datos actualizados no fluyen automáticamente al sistema de gestión. Las plataformas modernas integran:
A diferencia de EE.UU. o Europa, donde bureaus de crédito centralizados cubren 90%+ de la población, en LATAM:
Los equipos de cobranza deben integrar 3-5 proveedores de datos por país para lograr cobertura aceptable. Plataformas como Loan Software o sistemas custom desarrollados por fintechs regionales (ej: Colektia, Debitia) han creado "capas de abstracción" que consultan múltiples fuentes en paralelo.
En LATAM, el promedio de cambio de número móvil es de 18-24 meses (vs. 36-48 meses en mercados desarrollados), impulsado por:
Esto obliga a re-validación continua: una base de datos enriquecida hoy puede degradarse 15-20% en 90 días.
Cada país de LATAM tiene regulaciones distintas sobre frecuencia de contacto, horarios permitidos y canales autorizados:
PaísRegulación ClaveLímites de Contacto
MéxicoCONDUSEF (Circular 7/2018)Máx. 3 llamadas/día, 09:00-21:00 hrs, no domingos/festivos
ColombiaLey 1266 (Habeas Data)Llamadas solo con autorización previa, no hostigamiento (jurisprudencia)
PerúSBS Reglamento de TransparenciaMáx. 2 llamadas/día, 08:00-20:00 hrs
ArgentinaLey 25.326 (Protección Datos)Consentimiento explícito para contacto automatizado
ChileLey 19.628, SERNACProhibido contactar terceros sin autorización del deudor
Las plataformas de cobranza automatizada con IA pueden incorporar motores de cumplimiento por país que bloquean intentos de contacto fuera de ventanas permitidas, registran cada interacción con timestamp y canal (auditoría regulatoria), y aplican "cooling periods" tras respuestas negativas del deudor para evitar hostigamiento.
La ventaja competitiva del skip tracing digital se materializa cuando se combina con contacto automatizado inmediato. Un flujo típico:
No todas las cuentas justifican el mismo nivel de enriquecimiento. Aplica un tier system:
Implementa un checklist de cumplimiento por mercado:
KPIs clave:
El mejor momento para hacer skip tracing es antes de que el deudor entre en mora. Instituciones líderes ejecutan:
Es el proceso de localizar deudores morosos cuyos datos de contacto originales (teléfono, dirección, empleo) ya no son válidos. El skip tracing digital automatiza esta búsqueda mediante integración con bases de datos públicas, bureaus de crédito, operadores móviles y redes sociales, reduciendo el tiempo de localización de días a minutos.
Funciona en 4 fases: 1) enriquecimiento automático de datos cruzando registros públicos, bureaus y bases comerciales; 2) análisis de huella digital en redes sociales y web; 3) scoring de recuperabilidad para priorizar a qué deudores invertir esfuerzo; 4) contacto multicanal automatizado (llamadas IA, WhatsApp, SMS) usando los datos actualizados.
Sí, siempre que se cumplan las leyes de protección de datos de cada país. En México (LFPDPPP), Colombia (Ley 1266), Perú (Ley 29733) y Argentina (Ley 25.326), el skip tracing sobre datos públicos NO requiere consentimiento adicional del deudor. Sin embargo, el uso de servicios premium como geolocalización (LOD) SÍ requiere autorización explícita previa (típicamente incluida en el contrato de crédito). El contacto posterior debe respetar límites de horario y frecuencia de cada regulación local.
Con métodos manuales tradicionales, la tasa de localización en LATAM es de 15-25%.
El skip tracing tradicional es manual: agentes llaman a contactos de emergencia, revisan guías telefónicas, hacen visitas domiciliarias, consultan bases de datos una por una. Toma 3-7 días por deudor, cuesta USD $8-12 por caso y localiza 20% de los ilocalizables.
Para CFOs y gerentes de cobranza en LATAM, la pregunta ya no es "¿deberíamos hacer skip tracing?", sino "¿cómo integramos skip tracing automatizado con contacto inteligente para maximizar recuperación sin escalar headcount?"
La respuesta pasa por plataformas que unifican enriquecimiento de datos, ML scoring y voice agents conversacionales en un solo flujo —llevando la gestión de cobranza latinoamericana de operación manual costosa a motor de recuperación predictivo, escalable y rentable.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.