Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
El 35–45% de los registros en una cartera morosa latinoamericana tienen al menos un dato de contacto desactualizado a los 90 días del primer impago. Teléfonos desconectados, direcciones de hace tres años y correos rebotados son el principal cuello de botella antes incluso de levantar el auricular. El skip tracing digital —la localización de deudores mediante cruce de fuentes de datos públicas y comerciales— resuelve ese problema de raíz.
En esta guía explicamos qué es, cómo automatizarlo con inteligencia artificial y qué fuentes de datos funcionan en México, Colombia, Argentina, Perú y el resto de LATAM, para que tu equipo de cobranza contacte más, gaste menos y no viole regulaciones de protección de datos.
El término viene del inglés "to skip" (huir) y "tracing" (rastrear): es el proceso de localizar a una persona que ha dejado de ser contactable por los medios registrados originalmente. En cobranza, implica cruzar el registro del deudor —nombre, DNI/CURP/CC, fecha de nacimiento, último domicilio— contra bases de datos adicionales para descubrir nuevos teléfonos, correos electrónicos, empleadores o redes de contacto.
El skip tracing no equivale a acoso ni a violación de privacidad: opera sobre datos públicos, declarados o enriquecidos con consentimiento, siguiendo las regulaciones de cada país (CNBV/NOM-151 en México, Habeas Data/Ley 1266 en Colombia, BCRA Com. A 7146 en Argentina, SBS en Perú).
Hay factores estructurales que hacen que los datos de deudores se vuelvan inútiles más rápido en LATAM que en mercados desarrollados:
El resultado: equipos de cobranza marcando hasta 8 intentos a un número que lleva 6 meses desconectado, desperdiciando tiempo de marcación que podría ir a contactos alcanzables.
| País | Fuentes públicas | Fuentes comerciales | Regulación aplicable |
|---|---|---|---|
| México | RENAPO (CURP), SAT (RFC activo), IMSS (empleo) | Buró de Crédito enriquecido, Nupay, Data Source | CNBV, LFPDPPP, NOM-151 |
| Colombia | Registraduría (CC), SENA, Cámara de Comercio | DataCrédito Experian, CIFIN, TransUnion CO | Habeas Data – Ley 1266/2008 |
| Argentina | RENAPER (DNI), AFIP (CUIT activo), ANSES | Veraz (Equifax AR), Nosis, Data Source AR – SUIPEM | Ley 25.326, BCRA Com. A 7146 |
| Perú | RENIEC (DNI), SUNAT (RUC), SUNAFIL | Equifax PE, Sentinel, Experian PE | Ley 29733, SBS Res. 3274-2017 |
| Chile | Registro Civil (RUT), SII, CMF | Equifax CL, TransUnion CL | Ley 19.628 (en reforma 2026) |
| Brasil | Receita Federal (CPF), DETRAN, INSS | Serasa Experian, SPC Brasil, Boa Vista | LGPD (Lei 13.709) |
La clave no está en acceder a una sola fuente, sino en cruzarlas de forma automatizada antes de cada intento de contacto.
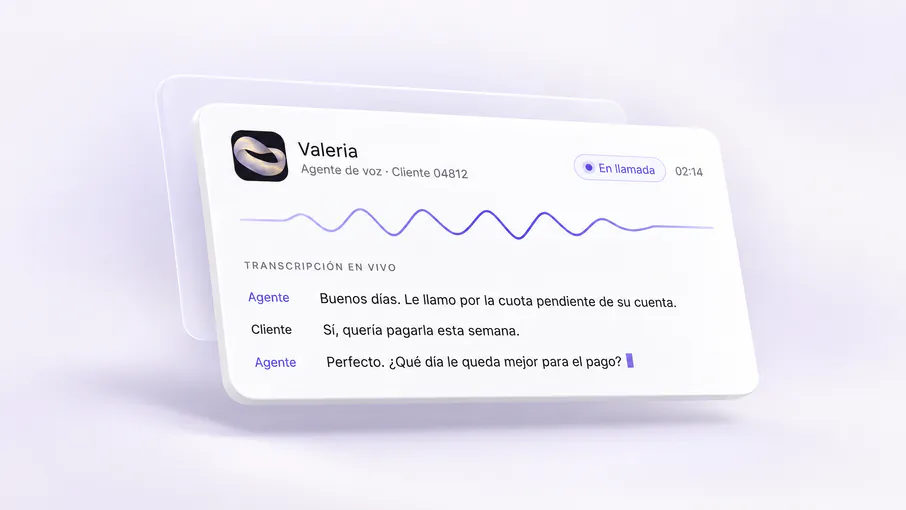
El skip tracing manual —un operador buscando en Google el nombre del deudor— es lento, inconsistente y difícilmente auditable. La IA lo convierte en un proceso sistemático en segundos:
El enriquecimiento de datos no es un cheque en blanco. Estas reglas aplican en toda la región:
Puedes profundizar en los requisitos específicos en la sección de cumplimiento Colombia y en las guías por vertical, como cobranza fintech México.
Antes de invertir en una herramienta de enriquecimiento, establece tu baseline con estas métricas:
Sí, es legal siempre que se usen datos de fuentes públicas o con consentimiento declarado, y se respeten las leyes de protección de datos: LFPDPPP en México, Ley 1266 en Colombia y Ley 25.326 en Argentina. El cruce entre bureaus de crédito, registros públicos y APIs de operadores móviles es práctica estándar en la industria de cobranza B2B en LATAM.
El efecto es mayor en carteras de crédito al consumo con datos de onboarding de más de 90 días.
El skip tracing es reactivo: localiza a un deudor ya incontactable. El enriquecimiento es proactivo: actualiza toda la cartera antes de que los contactos fallen. La mejor práctica combina ambos: enriquecimiento en batch al cargar la cartera y skip tracing en tiempo real cuando un número resulta inválido durante la marcación.
Sí. Algunas plataformas integran el ciclo de enriquecimiento en el engine del voice agent: cuando detecta un número incorrecto o desconectado, dispara automáticamente una nueva búsqueda y reagenda el contacto con el dato actualizado, sin intervención manual del equipo.
Se segmenta como «deudor incontactable confirmado» y pasa a estrategias alternativas: notificación postal certificada, escalamiento a gestor de campo, cesión de la cuenta a despacho especializado o castigo contable de la cartera. La IA puede automatizar esa segmentación para que el equipo no gaste más recursos en cuentas sin retorno.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.