Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Cuando un deudor paga una suma menor al total adeudado (capital + intereses), ¿a qué concepto se aplica ese pago primero? La respuesta no es arbitraria: el orden de imputación está regulado por el código civil de cada país y tiene impacto directo en la contabilidad del acreedor, en el saldo que sigue devengando intereses y en la estrategia de cobranza.
Esta guía cubre las reglas de imputación de pagos aplicables en LATAM (México, Colombia, Argentina, Perú), cómo configurarlas en el CRM de cobranza y casos operativos donde la imputación determina el próximo paso de gestión. Orientado a gerentes de cobranza, tesorería y equipos de riesgo de fintech, bancos y empresas de crédito retail.
La imputación de pagos es la regla que determina a qué parte de la deuda se aplica un pago parcial cuando la cuenta tiene varios componentes (capital, intereses, gastos de cobranza, penalidades). En cobranza telefónica o automatizada, esa imputación ocurre en el momento en que el agente (humano o con IA) registra el compromiso de pago o cuando tesorería recibe el abono.
Impacto operativo:
En resumen: la imputación no es un detalle técnico ni una preferencia del sistema — es una regla legal que el acreedor debe aplicar correctamente para que el saldo de la cuenta refleje la realidad jurídica.
La mayoría de los códigos civiles de América Latina heredaron la regla del derecho romano: cuando se adeudan capital e intereses, el pago se imputa primero a intereses, salvo consentimiento del acreedor. Eso protege al acreedor (le garantiza que cobra primero los intereses devengados, y que el capital sigue generando intereses).
Código Civil Federal, artículo 2092: "Si la deuda produce interés, no puede hacerse imputación sobre el capital sin consentimiento del acreedor, mientras no estén cubiertos los intereses."
Interpretación operativa: un pago parcial se aplica primero a intereses. Solo cuando los intereses están cubiertos (o el acreedor lo autoriza expresamente), el pago reduce el capital. Eso significa que si el deudor paga $5.000 sobre una deuda de $10.000 de capital + $1.200 de intereses, esos $5.000 NO bajan el capital — primero cubren los $1.200 de intereses, y el resto ($3.800) va al capital.
Código Civil, artículo 1653: "Si se deben capital e intereses, el pago se imputará primeramente a los intereses, salvo que el acreedor consienta expresamente que se impute al capital."
Igual que México: regla intereses-primero, con excepción expresa del acreedor. En la práctica de cobranza bancaria en Colombia, muchas entidades configuran imputación a capital primero para incentivar pagos parciales (porque el deudor ve que su saldo baja), pero deben documentar ese consentimiento en el contrato o en el acuerdo de pago.
Código Civil y Comercial, artículo 901: "Si el pago se hace por cuenta de capital e intereses y no es íntegro, se imputa en primer término a intereses, a no ser que el acreedor dé recibo por cuenta de capital."
Aquí aparece un matiz: el acreedor puede dar recibo expreso por cuenta de capital, y eso invierte la imputación. Operativamente, eso significa que el acuerdo de pago o el comprobante que emite tesorería debe especificar a qué concepto se aplicó el pago. Sin esa especificación, la ley presume imputación a intereses.
Código Civil, artículo 1257: "Si el pago se imputa a una deuda que produce intereses, primero se amortizan los intereses devengados, y el excedente, si lo hubiere, se imputa a la amortización del capital."
Misma regla: intereses primero, luego capital. Perú usa el término "amortización" para referirse a la reducción del capital. En cobranza de microfinanzas y cooperativas peruanas, esta regla es clave porque las tasas de interés suelen ser altas; si el deudor paga poco, puede no tocar nunca el capital.
Todos los códigos permiten que el acreedor consienta expresamente imputar primero a capital. ¿Por qué querría hacerlo, si la regla legal lo favorece al imputar a intereses?
La forma correcta de implementar esa excepción es documentarla en el contrato de crédito original o en el acuerdo de pago.
"Los pagos parciales recibidos se imputarán en el siguiente orden: (1) gastos de cobranza y cargos administrativos, (2) capital, (3) intereses ordinarios. El acreedor renuncia expresamente a la regla de imputación del artículo [número del código civil], priorizando la reducción del capital adeudado."
Sin esa cláusula, si hay disputa judicial, el juez aplicará la regla legal (intereses primero) aunque el CRM del banco haya imputado a capital. De ahí que la configuración del sistema deba estar alineada con lo que dice el contrato.
La mayoría de los CRM de cobranza y las plataformas de gestión de cartera permiten definir la secuencia de imputación (también llamada "cascada de aplicación de pagos"). Conceptos típicos en la secuencia:
ConceptoDescripciónOrden típico (legal default)
Gastos de cobranzaComisiones por llamadas, visitas, cartas1 (prioridad máxima)
Intereses moratoriosIntereses por atraso (penalidad)2
Intereses ordinariosIntereses pactados en el contrato3
CapitalMonto principal del crédito4
Otros cargosSeguros, IVA, etc.5 (última prioridad)
El CRM recibe el monto del pago, lo prorratea según esa cascada hasta agotarlo y actualiza el saldo de cada concepto. Si el acreedor decidió invertir la regla (capital antes que intereses), debe configurar el orden en el sistema.
Escenario A: Regla legal (intereses primero)
Cascada: gastos → intereses moratorios → intereses ordinarios → capital → otros.
Escenario B: Consentimiento del acreedor (capital primero)
Cascada: gastos → capital → intereses moratorios → intereses ordinarios → otros.
El administrador de cartera configura la secuencia en el módulo de políticas del CRM (usualmente en la configuración del producto de crédito). Una vez configurada, esa regla se aplica automáticamente a todos los pagos de ese producto, sin que el agente tenga que elegir manualmente cada vez.
Saldo: $15.000 capital, $2.100 intereses ordinarios, $800 intereses moratorios. Total adeudado: $17.900.
Pago recibido: $5.000.
Imputación legal (intereses primero):
Resultado: el capital bajó solo $2.100; la cuenta sigue en mora, y el mes siguiente genera interés sobre $12.900.
Imputación inversa (capital primero, con consentimiento):
Resultado: el capital bajó $5.000; la cuenta sale más rápido de las categorías de provisión alta. Pero los intereses pendientes siguen devengando.
El agente de cobranza ofrece al deudor: "Si paga hoy $10.000, condonamos el resto". El deudor acepta. Saldo original: $12.000 capital, $3.000 intereses. Total: $15.000.
Quita: $5.000.
Pregunta: ¿a qué concepto se aplica la quita? Si el acuerdo no lo especifica, la imputación del pago de $10.000 sigue la regla legal: primero a intereses ($3.000), luego a capital ($7.000). La quita de $5.000 recae sobre el capital restante.
Si el acreedor quiere condonar SOLO intereses (y cobrar todo el capital), debe especificarlo en el acuerdo: "Se cancela el capital de $12.000 con el pago de $10.000, y se condona el saldo de intereses de $3.000". Sin esa especificación, el sistema aplicará la cascada configurada.
Cuenta con $8.000 capital, $1.500 intereses. El deudor paga $800.
Imputación legal: $800 a intereses. Capital permanece en $8.000, intereses restantes: $700.
Si la política del acreedor es imputar a capital primero: $800 al capital → capital nuevo = $7.200, intereses sin tocar: $1.500.
¿Cuál es mejor? Depende del objetivo. Si el acreedor busca reducir el saldo para sacar la cuenta de categorías de alto riesgo contable, priorizar capital. Si busca cobrar el rendimiento (intereses) primero, seguir la regla legal. En microfinanzas de alto riesgo, es común priorizar capital (porque recuperar algo del principal es mejor que cobrar intereses de una cuenta que luego se caiga completamente).
Para evitar disputas, el documento que formaliza el compromiso de pago (recibo, email de confirmación, transcripción de llamada con consentimiento grabado) debe indicar a qué concepto se imputará el pago.
"Pago de $5.000 recibido el [fecha], aplicado en el siguiente orden: $1.200 a intereses moratorios, $2.800 a intereses ordinarios, $1.000 a capital. Saldo pendiente después de este pago: $9.000 de capital, $0 de intereses."
Ese nivel de detalle protege tanto al acreedor (le permite demostrar que aplicó la regla legal o la pactada) como al deudor (le da transparencia sobre cómo se redujo su saldo).
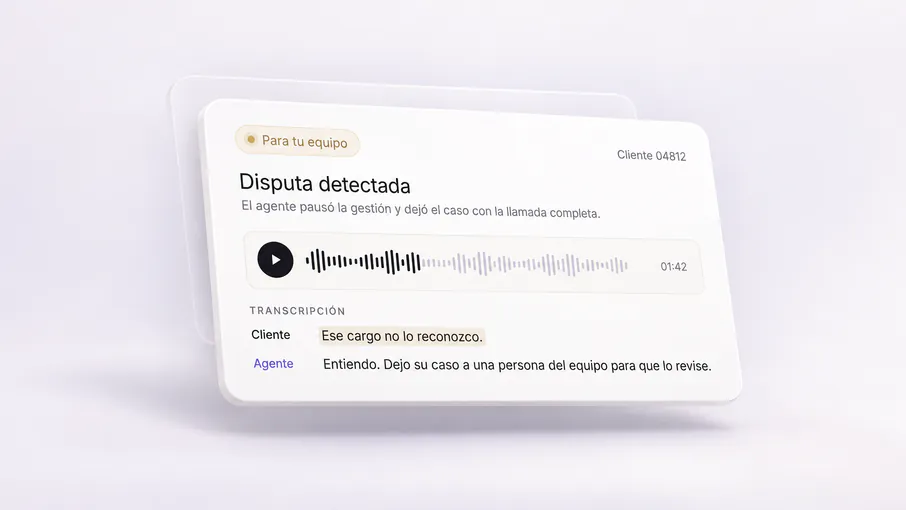
Si la operación de cobranza usa agentes de voz con IA (como Kleva) para negociar y registrar promesas de pago, el sistema puede generar automáticamente ese desglose al final de la llamada y enviarlo por WhatsApp o SMS: "Su pago de $X se aplicará a [conceptos]. Saldo restante: $Y". Eso reduce llamadas de seguimiento del deudor preguntando por qué su saldo "no bajó".
Un problema operativo común: el agente de cobranza registra un compromiso de pago con imputación específica ("este pago va a capital"), pero cuando tesorería recibe el dinero, lo imputa según la configuración default del sistema (intereses primero). Resultado: el saldo no coincide con lo que el agente prometió al deudor.
Soluciones:
Sin esa integración, la imputación queda en manos de quien aplica el pago manualmente, y pueden surgir inconsistencias.
No, salvo que el contrato o el acuerdo de pago lo permitan expresamente. La regla legal otorga esa facultad al acreedor (porque es quien tiene el derecho de crédito). El deudor puede proponer imputación a capital y el acreedor aceptar, pero sin ese consentimiento, rige la ley: intereses primero. En la práctica, muchos acreedores permiten que el deudor elija cuando es conveniente para la gestión (incentivo al pago), pero eso debe quedar documentado en el acuerdo.
Rige la regla del código civil del país donde se ejecuta el contrato (intereses primero, capital después). El silencio del contrato no permite al acreedor aplicar arbitrariamente la regla que prefiere — la ley suple esa omisión. Por eso es buena práctica incluir una cláusula de imputación en todo contrato de crédito.
Sí, la regla es la misma (capital e intereses, independiente de la moneda). Lo que puede variar es el cálculo de los intereses (tasa en dólares vs tasa en moneda local), pero la cascada de imputación no cambia por la moneda del crédito. En transacciones cross-border, si el contrato se rige por ley extranjera, aplicará la regla de imputación de esa jurisdicción.
Es complejo. Si el acreedor ya emitió recibo especificando la imputación y el deudor lo aceptó, cambiarla unilateralmente genera disputa. La mejor práctica es corregir la imputación ANTES de cerrar el período contable en que se recibió el pago (usualmente el mismo día). Después de cerrado el mes, requiere nota de crédito / débito y ajuste contable formal, con riesgo de desacuerdo con el deudor.
Primero se define la imputación entre facturas (usualmente la más antigua primero, para liberar garantías o evitar que una factura antigua siga generando mora). Dentro de cada factura, se aplica la cascada capital/intereses según la regla del contrato. Ejemplo: Factura #1 con $5.000 (la más vieja) + Factura #2 con $3.000. Pago de $6.000: cubre toda la Factura #1 ($5.000 con su imputación interna) y $1.000 de la Factura #2 (ese $1.000 se imputa según la cascada).
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.