Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
En operaciones de cobranza telefónica, el primer paso crítico ocurre antes de mencionar el saldo: confirmar que está hablando con el titular de la cuenta o un representante autorizado. Sin ese control, la empresa expone datos personales del deudor a terceros no autorizados, incumple regulaciones de protección de datos y pierde la eficacia de la gestión (un acuerdo con la persona equivocada no es ejecutable).
Esta guía cubre los protocolos operativos que los equipos de cobranza implementan para autenticar al interlocutor antes de negociar. Aplicable a cobranza B2C y B2B, con énfasis en las reglas de México (Ley Federal de Protección de Datos Personales), Colombia (Ley 1266 de Habeas Data), Argentina (Ley 25.326) y otras jurisdicciones de LATAM donde empresas de servicios financieros, retail y fintech gestionan carteras vencidas.
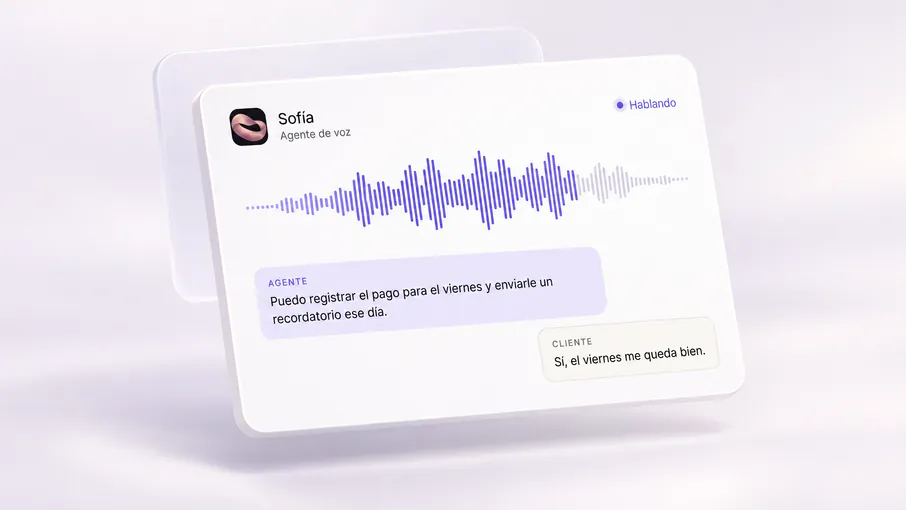
Tres razones operativas y de compliance:
En síntesis: la autenticación no es cortesía comercial, es control operativo y requisito legal. El agente o el sistema automatizado debe ejecutarla antes de revelar información de la cuenta.
La mayoría de las operaciones de cobranza telefónica en LATAM adoptan un protocolo de dos etapas: identificación inicial + verificación con datos conocidos por ambas partes. Si el interlocutor no pasa la verificación, se aplica el flujo de callback (ver sección siguiente).
El agente (humano o de voz con IA) inicia la llamada solicitando hablar con el titular de la cuenta, identificándose primero:
"Buenos días, habla [nombre del agente] de [nombre de la empresa]. Necesito hablar con [nombre del titular] sobre un asunto relacionado con su cuenta. ¿Es usted [nombre completo del titular]?"
Si el interlocutor responde afirmativamente, se pasa a la etapa de verificación. Si responde que no es esa persona, se pregunta si puede comunicar al titular o se deja mensaje genérico sin mencionar que es una gestión de cobranza (para cumplir con la prohibición de revelar la deuda a terceros).
Solicitar al menos dos datos que solo el titular debería conocer, que estén en el sistema del acreedor y que no sean de dominio público:
Dato verificadorVentajaLimitación
Fecha de nacimientoEstá en el sistema del acreedor; fácil de preguntarPuede estar en redes sociales del deudor
Últimos 4 dígitos del documento de identidadMás difícil de obtener para un terceroAlgunas regulaciones consideran sensible revelar incluso los últimos dígitos
Monto del último pago registradoSolo el titular lo conoce; no está en circulación públicaSi la cuenta lleva meses sin pago, este dato es antiguo
Fecha de apertura del crédito o número de referenciaDato específico de la relación comercialEl deudor puede no recordarlo de inmediato (tarjetas antiguas, etc.)
Dirección de domicilio registrada (calle y número)El titular la conoce; terceros casuales noFamiliares convivientes también la conocen
El estándar de la industria es que el interlocutor responda correctamente ambos datos del set elegido. Si falla uno o ambos, se activa el protocolo de callback o se termina la llamada sin discutir el saldo.
El callback es el protocolo inverso: en vez de que la empresa llame al deudor y le pida datos, la empresa invita al deudor a llamar de vuelta a un número oficial (el que aparece en el contrato, en la app del banco, en el sitio web del acreedor). De esa forma, el deudor controla que está hablando con la empresa real, y la empresa autentica al titular mediante el sistema telefónico (IVR con verificación de identidad por cuenta o documento).
Casos en los que se activa callback:
El agente ofrece:
"Entiendo. Para su seguridad, puede llamarnos al [número oficial] y pedir hablar con el área de cobranza. Indique su número de cuenta y lo atenderemos de inmediato."
Internamente, el caso se marca como "pendiente callback" y el sistema registra que hubo contacto pero no autenticación. Eso evita que otro agente vuelva a llamar el mismo día sin saber que el titular ya fue contactado.
En cobranza B2B (empresa a empresa) y en algunos casos de cobranza B2C (codeudores, avalistas, representantes legales de personas fallecidas), el interlocutor puede ser un tercero autorizado en vez del titular original.
Reglas operativas:
En México, la Ley General de Títulos y Operaciones de Crédito regula los poderes para actos de cobranza en créditos mercantiles; en Colombia, el Código de Comercio y el Código Civil cubren la representación. La clave operativa: la empresa que cobra no puede asumir que quien dice "soy el apoderado" lo es; debe verificar contra su propia base de representantes autorizados.
Las llamadas de cobranza suelen grabarse (con aviso obligatorio al inicio). Esas grabaciones contienen datos personales del titular: nombre, saldo, número de cuenta, a veces segmentos del documento de identidad que el agente menciona para verificar.
Requisitos de compliance:
Las plataformas de agentes de voz con IA que operan su propia telefonia (como Kleva) implementan estos controles de fábrica: las transcripciones se almacenan cifradas, el acceso es por rol, y el sistema puede enmascarar automáticamente patrones de datos sensibles antes de pasarlos a dashboards o reportes.
Un riesgo menos visible: el interlocutor que no es el titular pero conoce datos parciales (familiar, ex pareja, compañero de trabajo que tuvo acceso a documentos) y trata de convencer al agente de que sí es el titular.
Técnicas de ingeniería social que los equipos de cobranza deben reconocer:
La capacitación del equipo (o, en el caso de agentes de IA, el diseño del flujo conversacional) debe incluir estos escenarios. La regla es simple: ninguna excepción al protocolo de autenticación sin aprobación de un supervisor, y esa aprobación se registra en el caso con motivo.
Para que el protocolo de autenticación sea eficaz a lo largo de múltiples contactos, el sistema debe registrar el resultado de cada intento:
Marca en CRMSignificadoAcción en próximo contacto
Autenticado OKEl titular pasó verificación; se discutió saldo y acuerdoEn siguientes llamadas, volver a autenticar (la autenticación NO es permanente)
No autenticado – callback ofrecidoEl interlocutor no pasó verificación; se dio número oficialNo volver a llamar hasta que el titular haga callback o pasen 48 horas
No es el titular – mensaje dejadoAtendió tercero; se dejó mensaje genéricoReintento permitido en próxima jornada de marcación
Interlocutor se negó a verificarAtendió, dijo ser el titular, pero no quiso dar datosEscalar a supervisor; posible caso de negativa o fraude
Esas marcas son críticas para evitar bucles de contacto y para analizar la eficacia del protocolo. Si muchas cuentas quedan en "no autenticado", puede indicar que los datos verificadores son demasiado difíciles o que los números de contacto están desactualizados.
Si un familiar informa que el titular falleció, se solicita acta de defunción. No se discute saldo con el familiar hasta que la sucesión esté registrada y haya herederos o albacea designado. La cuenta se marca "en proceso sucesorio" y el área legal toma el caso.
Si el número de contacto es de la empresa donde el deudor trabaja, no se menciona que es una gestión de cobranza (para cumplir con la prohibición de revelar la deuda a terceros). El agente pregunta por el titular sin dar detalles; si no está disponible, se deja mensaje genérico para que devuelva la llamada.
En carteras compradas o cedidas, a veces los datos de contacto están desactualizados. El agente verifica que la persona que atiende es el titular histórico del contrato preguntando fecha de apertura del crédito y último domicilio conocido. Si no coincide, se intenta localización con bases de datos actualizadas (servicios de skip tracing) antes de seguir gestionando.
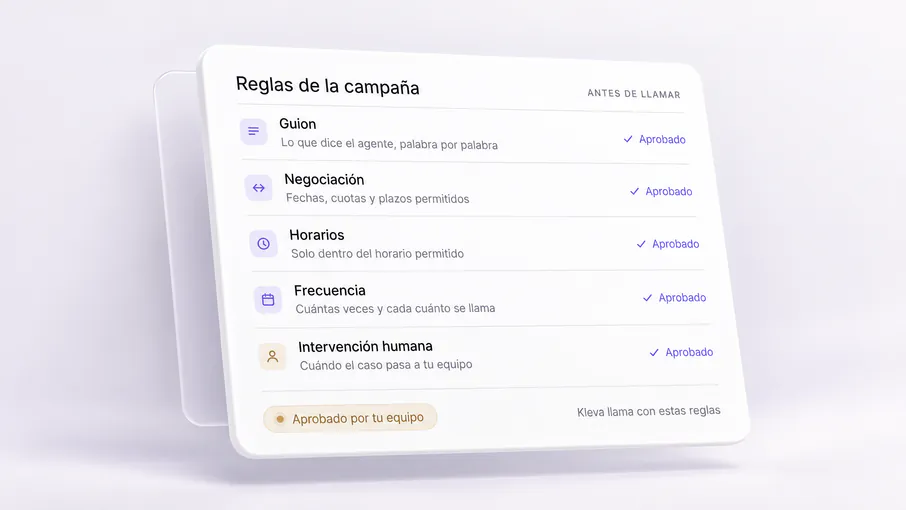
Los agentes de voz con IA para cobranza deben ejecutar el mismo protocolo que un agente humano. La diferencia es que el flujo conversacional se programa con anticipación:
Kleva implementa la autenticación del interlocutor como paso obligatorio en todos los flujos de negociación. El agente de voz no menciona saldo ni días de atraso hasta que el titular pasa la verificación, y si no pasa, ofrece el número oficial de la empresa para callback. Eso asegura compliance con protección de datos sin intervención manual.
Sí. La autenticación es por sesión telefónica, no permanente. El hecho de que el titular se autenticó ayer no garantiza que hoy esté atendiendo la misma persona. La única excepción es cuando hay un sistema de autenticación persistente (por ejemplo, llamada originada por el titular desde la app del banco con autenticación biométrica), pero en discado saliente (la empresa llama al deudor) siempre se verifica.
Si el interlocutor se identifica como el titular pero se niega a pasar por la verificación, el agente explica que es un requisito de seguridad y cumplimiento, y ofrece callback al número oficial. Si persiste la negativa, se registra "interlocutor se negó a verificar" en el CRM y se escala a supervisor para revisión. No se discute el saldo en esa llamada.
En teoría sí (por ejemplo, "nombre de su mascota" o "ciudad de nacimiento"), pero en cobranza telefónica no es común porque esos datos no siempre están en el sistema del acreedor. La verificación se basa en datos que la empresa ya tiene del contrato o de la relación comercial. Si el acreedor opera un sistema de preguntas secretas configuradas por el cliente (como algunos bancos), esas preguntas son válidas y más seguras que fecha de nacimiento.
Sí, pero con matiz. Si el titular llamó al número oficial (el del contrato) y pasó por IVR con identificación de cuenta, ya se verificó en la entrada. Aun así, el agente confirma nombre completo antes de discutir detalles. Si el titular llamó a un número genérico de atención (sin IVR identificador), el agente ejecuta el protocolo completo de verificación.
En México, la Ley Federal de Protección de Datos Personales en Posesión de los Particulares; en Colombia, la Ley 1266 de Habeas Data; en Argentina, la Ley 25.326 de Protección de Datos Personales. Todas establecen que el responsable (la empresa que cobra) debe proteger los datos contra divulgación no autorizada. Adicionalmente, la Circular Única de Bancos de la CNBV (México) exige que las instituciones financieras protejan información de sus clientes. El incumplimiento puede derivar en multas administrativas del organismo regulador y en acciones civiles del titular afectado.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.