Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
La recuperación de cartera es una métrica básica en toda operación de cobranza. Sin embargo, recuperar más no siempre significa que tu estrategia está funcionando. Una parte importante de los pagos ocurriría de todas formas, sin intervención alguna. Estos pagos espontáneos inflan las cifras de éxito y llevan a decisiones erróneas sobre qué canales, mensajes o modelos realmente aportan valor.
Para un CFO o un gerente de cobranza que busca justificar inversión en automatización, IA o equipos adicionales, la pregunta clave no es "¿cuánto recuperamos?" sino "¿cuánto recuperamos gracias a nuestra intervención?" Esa diferencia es la recuperación incremental.
En esta guía veremos cómo diseñar experimentos controlados, separar pagos espontáneos del efecto real de tus acciones, y calcular métricas incrementales que soporten decisiones de inversión con evidencia sólida.
La recuperación total mide todos los pagos recibidos en un período, sin importar si fueron producto de tu gestión o habrían llegado de todos modos. La recuperación incremental, en cambio, responde a la pregunta: ¿cuánto más recuperamos comparado con un escenario donde no intervenimos (o intervenimos de otra forma)?
Por ejemplo, imagina que tu cartera de 1.000 cuentas recupera $500.000 en un mes con gestión automatizada. Ese $500.000 es la recuperación total. Pero si una parte de esa cartera —digamos, el 30%— hubiera pagado de todas formas sin llamadas, mensajes ni recordatorios, entonces el verdadero aporte de tu estrategia es mucho menor. Calcular recuperación incremental significa estimar cuántos de esos $500.000 fueron causados por tu intervención, y cuántos habrían llegado igual.
Sin esta distinción, es imposible evaluar ROI de forma rigurosa. Puedes estar invirtiendo en tecnología, personal o canales que simplemente recogen pagos que ya venían en camino, sin aportar valor neto a la organización.
Los pagos espontáneos son aquellos que el cliente realiza sin que la gestión de cobranza haya tenido influencia directa. Pueden deberse a flujos de caja naturales, ciclos de facturación de sus propios clientes, o simplemente el hábito de pago del deudor. En carteras de bajo riesgo o mora temprana, los pagos espontáneos pueden representar entre el 40% y el 70% de la recuperación total.
Cuando sumas estos pagos a tus resultados sin descontarlos, tu estrategia parece más efectiva de lo que realmente es. Esto tiene consecuencias prácticas:
Para medir el verdadero impacto de tu operación, necesitas un método que separe lo espontáneo de lo causado por tu intervención. La forma más confiable de hacerlo es mediante experimentación controlada.

El grupo de control es el estándar de oro para medir causalidad en cobranza. Consiste en dividir tu cartera en dos grupos comparables y aplicar estrategias diferentes a cada uno. La diferencia en resultados entre ambos grupos es tu recuperación incremental.
Estos son los pasos fundamentales para un piloto controlado en cobranza:
Al final del piloto, la fórmula básica es:
Recuperación incremental = (Recuperación grupo tratamiento - Recuperación grupo control) / Cartera total grupo tratamiento
Por ejemplo:
Ese 15% es el efecto real de la intervención. Si multiplicas ese porcentaje por el tamaño total de tu cartera, obtienes el monto incremental atribuible a la estrategia que estás evaluando. A partir de ahí puedes calcular el valor neto restando los costos de implementación y operación.
Diseñar un experimento controlado suena sencillo, pero en la práctica hay trampas comunes que invalidan los resultados:
Si un mismo gestor atiende cuentas de ambos grupos, puede aplicar las técnicas del grupo de tratamiento al grupo de control sin darse cuenta, o viceversa. Esto borra la diferencia entre los grupos y hace que la recuperación incremental parezca menor de lo que es. Solución: asigna gestores separados o, si usas automatización, asegura que los flujos no se crucen.
Si en lugar de aleatorizar eliges manualmente qué cuentas van a cada grupo, puedes sesgar el experimento sin querer. Por ejemplo, si asignas las cuentas de mayor saldo al grupo de tratamiento porque "queremos dar el mejor servicio a los grandes clientes", el grupo de tratamiento recuperará más simplemente porque tiene mejores cuentas, no porque la estrategia funcione. Solución: aleatoriza siempre, o estratifica por variables clave (antigüedad, saldo, región) antes de aleatorizar dentro de cada estrato.
En cobranza real, los pagos no siempre se registran el mismo día que ocurren. Puede haber demoras en la conciliación bancaria, reversos, o abonos parciales que se asignan tarde. Si no sincronizas bien los cortes de medición, puedes contar pagos del grupo de control como del grupo de tratamiento o excluir pagos legítimos. Solución: define ventanas de corte claras y concilia los pagos contra extractos bancarios antes de cerrar el análisis.
Si divides 100 cuentas en dos grupos de 50, la variabilidad natural puede esconder el efecto incremental. En carteras muy pequeñas, el ruido estadístico es mayor que la señal. Solución: apunta a muestras de al menos 500 cuentas por grupo para detectar diferencias del 5% con confianza. Si tu cartera no lo permite, combina varios períodos o segmentos para alcanzar el tamaño mínimo.
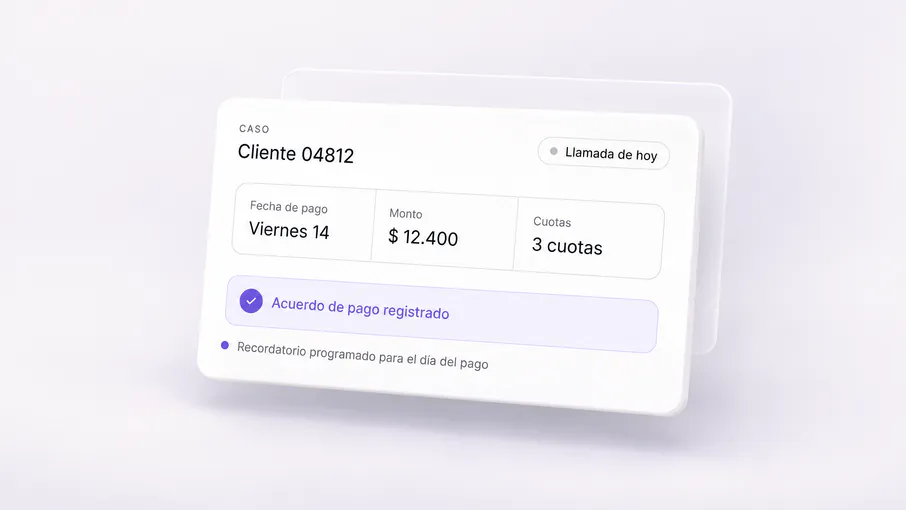
Cuando implementas automatización en cobranza —por ejemplo, agentes de voz con IA como los de Kleva— el grupo de control se vuelve parte natural del piloto. Kleva opera un piloto de 1.000 contactos con implementación en menos de 4 semanas, lo que permite estructurar experimentos controlados desde el arranque.
La ventaja de la automatización es que puedes medir en paralelo sin duplicar costos de supervisión. El grupo de tratamiento corre con agentes de voz que llaman, negocian dentro de reglas aprobadas y registran promesas de pago; el grupo de control sigue tu proceso actual (manual o sin gestión). Al final del piloto, la diferencia en recuperación, DSO y costo por peso recuperado te dice si la automatización genera valor incremental suficiente para escalar.
Además, las plataformas automatizadas registran cada interacción, lo que facilita auditar el experimento. Sabes exactamente cuántas cuentas fueron contactadas, cuántas negociaciones se cerraron, y cuántas promesas se cumplieron. Esa traz abilidad elimina el sesgo de reporte manual y hace que los resultados sean defendibles frente a auditoría interna o comités de inversión.
La recuperación incremental es la métrica principal, pero no es la única que deberías rastrear durante un experimento controlado. Estas métricas complementarias te dan una visión completa del impacto:
MétricaQué MidePor Qué Importa
DSO incrementalDiferencia en días de ventas pendientes entre gruposRecuperar más rápido mejora la liquidez y reduce el costo de capital
Cost to Collect incrementalCosto por peso recuperado en tratamiento vs. controlUn canal que recupera más pero cuesta el doble puede no generar valor neto
Tasa de cumplimiento de promesas% de promesas pactadas que se cumplen en fechaIndica calidad de la negociación, no solo volumen de acuerdos
Roll rates% de cuentas que migran a tramos de mora más altosMuestra si la intervención previene deterioro de cartera a largo plazo
Al combinar estas métricas con la recuperación incremental, puedes construir un caso de negocio completo que muestre no solo que la estrategia funciona, sino que funciona a un costo razonable y con impacto sostenible en la calidad de la cartera.
En algunos contextos, dividir la cartera no es posible. Por ejemplo, si tienes restricciones regulatorias que exigen gestionar todas las cuentas por igual, o si tu cartera es tan pequeña que dividirla haría los grupos estadísticamente inválidos. En esos casos, hay alternativas menos robustas pero útiles:
Compara la recuperación de una cohorte gestionada con la nueva estrategia contra cohortes de períodos anteriores con características similares (mismo vintage, mismo rango de mora). Por ejemplo, si implementas IA en noviembre 2026, compara la cohorte Nov-2026 contra Nov-2025 y Nov-2024. Limitación: diferencias estacionales, condiciones económicas o cambios en la composición de la cartera pueden contaminar la comparación.
Si tienes datos históricos robustos, puedes entrenar modelos de uplift que estimen la probabilidad de pago con y sin intervención para cada cuenta, sin necesidad de dividir la cartera. Estos modelos requieren datos de experimentos pasados o variación natural en la intensidad de gestión. Limitación: son más complejos de implementar y validar que un grupo de control simple, y requieren expertise en ciencia de datos.
Aplica la estrategia A durante un mes, luego la estrategia B el mes siguiente, y compara resultados. Limitación: la secuencialidad introduce sesgo temporal; no sabes si la diferencia es por la estrategia o por el momento del año.
Ninguna de estas alternativas es tan confiable como un grupo de control simultáneo, pero pueden darte señales útiles cuando el experimento ideal no es viable.
Incluso con un experimento bien diseñado, hay errores de interpretación que pueden llevar a decisiones erróneas:
Para un CFO o un comité de inversión, los resultados de un piloto controlado deben traducirse en valor de negocio, no quedarse en porcentajes técnicos. Estos son los elementos clave de un reporte ejecutivo:
Este formato conecta los resultados técnicos del experimento con las prioridades estratégicas de la organización: liquidez, rentabilidad, escalabilidad y riesgo.
Como regla general, apunta a al menos 500 cuentas por grupo (1.000 en total) para detectar diferencias de recuperación del 5% con significancia estadística. Si tu cartera es más pequeña, puedes combinar varios períodos mensuales o usar toda la cartera disponible y aceptar intervalos de confianza más amplios. Consulta con un analista de datos para calcular el tamaño de muestra específico según tu variabilidad histórica y el efecto mínimo que quieres detectar.
Entre 60 y 90 días es el estándar. Menos de 60 días puede no capturar ciclos de pago completos, especialmente si tu cartera incluye clientes con ciclos de facturación mensuales. Más de 90 días retrasa decisiones sin agregar mucha más certeza, salvo que estés midiendo efectos a largo plazo como prevención de deterioro de cartera.
Sí. El grupo de control no significa "no gestionar"; significa gestionar con tu estrategia actual (la que ya usas hoy). La comparación es entre estrategia nueva vs. estrategia vigente, no entre hacer algo vs. no hacer nada. De hecho, si tu proceso actual ya recupera bien, dejar un grupo sin gestionar sería poco ético y poco realista.
La forma más segura es asignar gestores o equipos separados a cada grupo, o usar automatización para el grupo de tratamiento mientras el grupo de control sigue con gestión manual. Si eso no es posible, documenta claramente las reglas de cada grupo y audita una muestra de interacciones para verificar que no haya cruces. En plataformas automatizadas como las de Kleva, la separación es nativa: el grupo de tratamiento recibe llamadas automatizadas y el grupo de control sigue tu proceso manual sin interferencias.
Si el grupo de tratamiento recupera menos que el grupo de control, tienes evidencia de que la estrategia que estás evaluando no funciona o está mal calibrada. Antes de descartarla, revisa: ¿Los grupos eran realmente comparables? ¿Hubo algún evento externo (problema técnico, feriado, cambio regulatorio) que afectó solo a un grupo? Si el diseño fue sólido y la recuperación incremental sigue siendo negativa, esa es información valiosa: acabas de evitar una inversión que habría destruido valor.
Multiplica la recuperación incremental (en % o pesos) por el tamaño de la cartera a la que quieres aplicar la estrategia. Por ejemplo, si el piloto mostró 15% de recuperación incremental en 1.000 cuentas con saldo promedio de $1.000, y tu cartera completa tiene 50.000 cuentas con el mismo perfil, la proyección es: 50.000 cuentas × $1.000 × 15% = $7.5M de recuperación incremental anual. Resta los costos de implementación y operación para obtener el valor neto. Ten en cuenta que el efecto puede variar si escalas a segmentos con perfil distinto (por ejemplo, mora tardía vs. temprana).
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.