Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Las tarjetas de crédito privadas (retail cards, store cards, co-branded cards) se han convertido en un producto estratégico para retailers, cadenas de tiendas y comercios especializados en América Latina. Ofrecen beneficios exclusivos, programas de lealtad y financiamiento para compras, pero generan carteras masivas que requieren gestión de cobranza eficiente.

A diferencia de tarjetas bancarias tradicionales (Visa, Mastercard), las tarjetas privadas tienen particularidades que impactan la estrategia de cobranza:
Una cadena de retail mediana puede tener 200,000-500,000 tarjetas activas. Un departamental grande supera el millón. Esta escala hace inviable la cobranza tradicional basada en call centers humanos.
Desafíos operativos incluyen:
Un gestor de cobranza cuesta $1,800-$2,800 USD mensuales y puede gestionar 100-150 llamadas diarias. Con tasas de contacto efectivo del 40% y conversión del 25%, recupera efectivamente 10-15 cuentas diarias.
Si el saldo promedio en mora es de $300 USD, el gestor debe mantener una tasa de recuperación superior al 80% solo para cubrir su costo. Esta matemática no cierra en tarjetas privadas con morosidad estructural del 8-15%.
Los retailers construyen relaciones de largo plazo con sus clientes. Una gestión de cobranza agresiva, repetitiva o poco empática puede destruir años de inversión en lealtad.
Clientes que experimentan cobranza negativa reducen sus compras en el comercio en un 35-50%, incluso después de regularizar su tarjeta. El costo de esta fricción supera ampliamente la mora recuperada.
Los sistemas tradicionales de cobranza no están integrados con el historial de compras del cliente. Un buen cliente que compra $5,000 USD anuales y tiene un atraso de $200 recibe el mismo tratamiento que un cliente ocasional con el mismo atraso. Esto es ineficiente y destruye valor.

Los sistemas modernos de automatización de cobranza para tarjetas privadas integran datos transaccionales, comportamiento de compra y modelos predictivos para gestionar cada cuenta de manera personalizada.
1. Scoring Dinámico de Priorización
Algoritmos de machine learning evalúan cada cuenta en mora considerando:
2. Voice Agents Conversacionales
Los voice agents de Kleva mantienen conversaciones naturales adaptadas al perfil del cliente:
Para un buen cliente con atraso temporal:
"Hola María, te llamamos de [Tienda] porque detectamos que tu pago de $180 venció hace 5 días. Eres una clienta valiosa para nosotros con más de 3 años usando tu tarjeta. ¿Hubo algún problema con el pago? Podemos ofrecerte una extensión de 7 días sin costo."
Para un cliente reincidente:
"Hola Pedro, te llamamos de [Tienda] sobre tu pago pendiente de $220. Veo que has tenido varios atrasos en los últimos meses. Para ayudarte a mantener tu tarjeta activa, ¿te gustaría que te pasemos a un plan de pagos fijos que se ajuste mejor a tu presupuesto?"
3. Orquestación Multicanal Inteligente
El sistema selecciona automáticamente el canal óptimo según el perfil del cliente:
4. Integración con Sistemas de Retail
Conexión bidireccional con el CRM y POS del retailer:
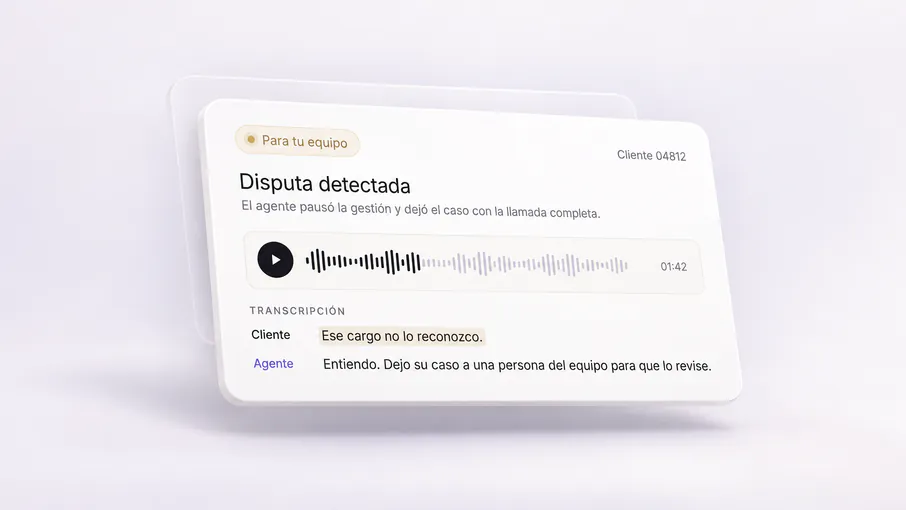
Retailers que implementan cobranza automatizada empática reportan:
Conexión con los sistemas core del retailer:
Configuración de políticas diferenciadas por segmento:
Lanzamiento con segmento controlado: mora 1-15 días, saldos menores a $500 USD. Monitoreo de métricas, análisis de conversaciones, ajuste de scripts y políticas.
Expansión progresiva a todos los segmentos de mora. Integración de canales adicionales (WhatsApp Business API, notificaciones push en app del retailer). Optimización continua basada en datos de performance.
Las tarjetas de crédito privadas están sujetas a las mismas regulaciones que tarjetas bancarias en términos de cobranza:
La siguiente evolución en automatización de cobranza para tarjetas privadas integra capacidades predictivas más avanzadas:
Modelos que identifican clientes con alta probabilidad de mora 15-30 días antes del vencimiento, basándose en:
Intervención preventiva: oferta proactiva de refinanciación o reducción temporal de cuota antes de que se genere mora.
Integración con sistemas POS para ofertas en tiempo real:
Voice agents evolucionando a agentes omnicanal que mantienen conversaciones vía WhatsApp, chat web, redes sociales, con la misma calidad que llamadas telefónicas.
La automatización de cobranza para tarjetas de crédito privadas transforma una función operativa costosa en un diferenciador estratégico. Retailers que implementan IA logran simultáneamente:
Para retailers con programas de tarjetas privadas, la automatización inteligente de cobranza no es un lujo, es una necesidad competitiva. Las organizaciones que adoptan estas soluciones hoy construyen programas de crédito más rentables, sostenibles y alineados con las expectativas de experiencia digital de los consumidores del 2026.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.