Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Los préstamos de construcción representan uno de los productos financieros más complejos del mercado. Los desembolsos progresivos vinculados a etapas de obra, la variabilidad en tiempos de ejecución y la participación de múltiples actores hacen que la cobranza tradicional sea ineficiente y costosa.
La cobranza inteligente con IA especializada en construcción transforma esta complejidad en ventaja competitiva.
A diferencia de préstamos tradicionales con desembolso único, el crédito para construcción tiene características únicas que impactan la gestión de cobranza:
SegmentoPerfilMonto TípicoPlazo de Obra
AutoconstrucciónFamilias construyendo vivienda propia, ejecutan directamente con albañiles$20,000 - $80,000 USD12-24 meses
Desarrolladores PequeñosConstructores locales, proyectos de 5-20 unidades$200,000 - $1M USD12-18 meses
Desarrolladores MedianosProyectos de 50-200 unidades, experiencia comprobada$2M - $10M USD18-36 meses
Desarrolladores GrandesTorres, complejos residenciales, proyectos 300+ unidades$15M - $100M+ USD24-48 meses
Las obras raramente se ejecutan según el cronograma original. Retrasos por clima, disponibilidad de materiales, permisos municipales o problemas de flujo de caja del constructor son la norma, no la excepción.
Un préstamo con período de gracia de 12 meses puede extenderse a 18-24 meses. Durante este tiempo, la institución financiera no recibe pagos de capital y el riesgo aumenta (obra paralizada, incremento de costos, garantía incompleta).
En autoconstrucción, la capacidad de pago depende del ingreso familiar del acreditado. Pero en desarrolladores, depende de la velocidad de venta de unidades, que a su vez depende del avance de obra, condiciones de mercado y acceso a financiamiento de compradores finales.
Un desarrollador con flujo de caja positivo en un proyecto puede entrar en mora porque otro proyecto paralelo tuvo problemas, desviando recursos.
Los sistemas tradicionales de cobranza operan "a ciegas". Llaman a un desarrollador exigiendo pago sin saber si la obra está en el cronograma, si hay inventario sin vender o si hubo algún problema constructivo que requiere capital adicional.
Esta desconexión genera conversaciones improductivas y deteriora la relación institución-cliente.
Los préstamos de construcción requieren inspecciones físicas periódicas (cada desembolso, típicamente 4-8 veces durante la obra). Cada inspección cuesta $200-$500 USD y consume 4-6 horas.
Cuando se añade la gestión de cobranza tradicional ($20-$35 USD por contacto), el costo operativo de un crédito de construcción es 3-5 veces superior al de un crédito hipotecario convencional.
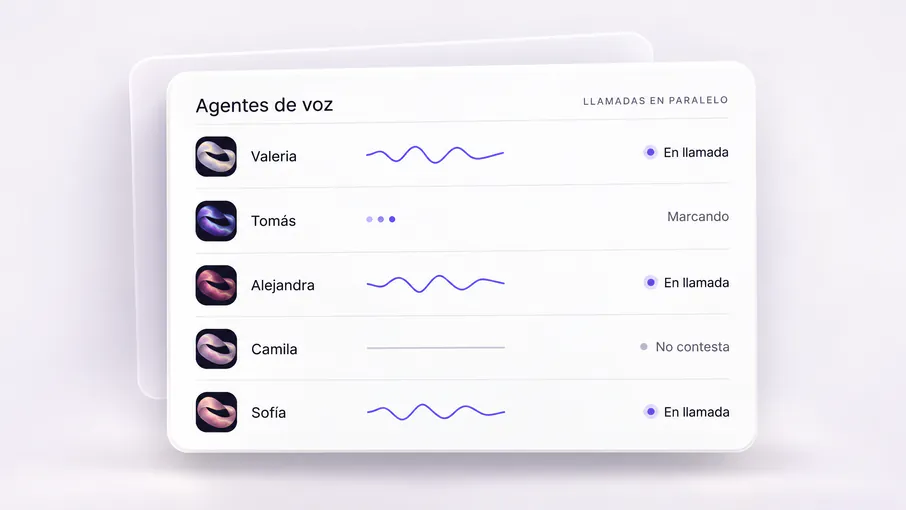
Los sistemas de cobranza inteligente para préstamos de construcción integran monitoreo de obra, análisis de mercado inmobiliario y negociación adaptativa para gestionar cada crédito según su situación real.
Integración con herramientas de inspección digital:
Esta visibilidad permite conversaciones de cobranza contextualizadas. Si la obra está en el cronograma y el pago de intereses vence, es razonable exigir pago. Si la obra está paralizada, la conversación debe enfocarse en identificar el problema y proponer soluciones.
Para desarrolladores que dependen de venta de unidades, el sistema integra:
Si el sistema detecta que el mercado inmobiliario de la zona se enfrió (incremento de inventario, reducción de velocidad de venta), ajusta proactivamente las expectativas de pago para desarrolladores, antes de que entren en mora formal.
Los voice agents pueden entrenarse en terminología y contexto de construcción. Pueden mantener conversaciones como esta:
"Buenos días Arq. Rodríguez, le llamamos del Banco sobre su proyecto Residencial Los Pinos. Veo que su pago de intereses de $4,500 venció hace 8 días. Según nuestro sistema, la obra lleva 14 meses y está en etapa de acabados. ¿Hay algún problema con la venta de unidades que esté afectando su flujo?"
Si el desarrollador menciona problemas de ventas, el sistema reconoce el contexto:
"Entiendo Arquitecto. Veo que el mercado de su zona ha estado más lento este trimestre. ¿Le ayudaría si extendemos el período de gracia 3 meses más mientras mejora la velocidad de venta? Podríamos capitalizar los intereses de este período."
El sistema ajusta automáticamente las estrategias según la etapa de construcción:
Etapa Inicial (Cimentación - Estructura):
Etapa Media (Albañilería - Instalaciones):
Etapa Final (Acabados - Entrega):
Desafío: Alto componente emocional (vivienda propia), ingresos variables, ejecución irregular (construyen cuando tienen recursos).
Estrategia de Cobranza Inteligente:
Desafío: Múltiples proyectos simultáneos, problemas de flujo de caja por ventas lentas, dependencia de mercado local.
Estrategia de Cobranza Inteligente:
Desafío: Proyectos complejos de largo plazo, exposición a ciclos económicos, gestión corporativa sofisticada.
Estrategia de Cobranza Inteligente:
Los préstamos de construcción tienen regulaciones específicas relacionadas con:
Los sistemas de cobranza inteligente mantienen trazabilidad de las gestiones, lo que facilita las auditorías regulatorias.
La siguiente evolución integra IA de cobranza con Internet de las Cosas (IoT) en obra:
Esta integración permitirá cobranza predictiva: anticipar problemas de flujo de caja del acreditado detectando paralización de obra semanas antes de que afecte su capacidad de pago.
La cobranza inteligente para préstamos de construcción no es solo recuperación de cartera, es gestión integral del ciclo de vida del crédito. Instituciones que implementan IA especializada logran simultáneamente:
Para instituciones financieras con portafolios de préstamos de construcción, la cobranza inteligente no es una opción, es una necesidad competitiva para mantener carteras saludables en un segmento de alto riesgo y alta rentabilidad potencial.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.