Automatización Cobranza Agrofinanzas: Cómo Recuperar Crédito Agrícola Respetando Ciclos de Cosecha
El sector agrofinanciero enfrenta un desafío único en cobranza: los productores agrícolas no generan ingresos constantes como un empleado asalariado - dependen de ciclos de siembra, cosecha y comercialización que pueden extenderse 4-12 meses. Cuando el 16-24% de créditos agrícolas experimentan mora estacional, los métodos tradicionales de cobranza resultan no solo ineficientes, sino contraproducentes.
Presionar a un productor en época de siembra (cuando invierte todo su capital) o durante una mala cosecha por factores climáticos, no solo no recupera el pago - destruye la relación y aumenta el riesgo de default definitivo.
La automatización cobranza agrofinanzas crédito agrícola con inteligencia artificial ofrece una solución que comprende estas particularidades.
Por Qué la Cobranza Agrícola es Diferente
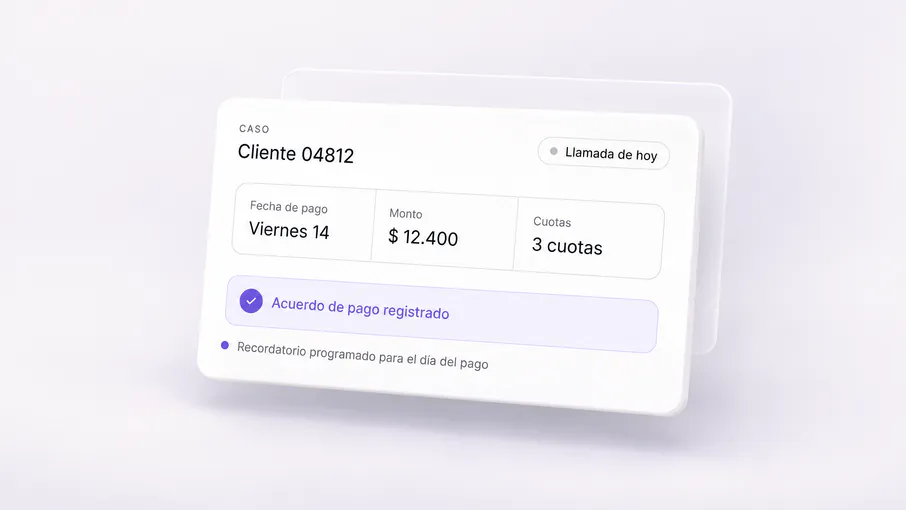
El crédito agrícola tiene características que lo diferencian radicalmente de otros sectores financieros:
Ingresos Estacionales No Predecibles
- Ciclos largos: Maíz 4-6 meses, café 8-12 meses, aguacate 12-18 meses desde inversión hasta ingreso
- Concentración de ingresos: 80-90% del ingreso anual llega en 2-4 semanas de cosecha
- Volatilidad de precios: Commodities agrícolas fluctúan 20-40% según mercado internacional
- Riesgo climático: Sequías, inundaciones, plagas pueden eliminar cosecha completa
Relación de Largo Plazo con el Financiero
Un productor agrícola no es cliente transaccional:
- Relación multigeneracional (familias producen décadas en misma tierra)
- Requiere crédito recurrente cada ciclo productivo
- Necesita asesoría técnica además de financiamiento
- Valora confianza y comprensión de su realidad sobre todo
Complejidad de Garantías
- Tierras como garantía (valuación compleja, difícil ejecución)
- Cosecha futura como colateral (incierto hasta recolección)
- Maquinaria agrícola (depreciación rápida, mercado secundario limitado)
- Seguros agrícolas (coberturas parciales, procesos lentos)
Cómo Funciona la IA en Cobranza Agrofinanciera
Los sistemas inteligentes para crédito agrícola incorporan variables que ningún sistema genérico considera:
1. Análisis de Ciclo Productivo por Cultivo
La IA mantiene base de datos de ciclos agrícolas:
- Maíz: Siembra feb-mar, cosecha jun-jul (Hemisferio Sur)
- Café: Cosecha principal sep-dic
- Aguacate: Cosecha escalonada todo el año con picos
- Soya: Siembra oct-nov, cosecha mar-abr
El sistema ajusta automáticamente expectativas de pago y estrategia de contacto según en qué fase del ciclo está el productor.
2. Monitoreo de Variables Climáticas y de Mercado
Integración con fuentes de data:
- Clima: APIs de NOAA, institutos meteorológicos locales (sequías, heladas, exceso lluvia)
- Precios: Bolsas de commodities, precios locales de mercado
- Plagas y enfermedades: Alertas fitosanitarias de ministerios de agricultura
Si detecta sequía en región del productor o caída del 30% en precio del maíz, el sistema automáticamente:
- Ajusta tono de conversación (mayor empatía)
- Ofrece reestructuración proactivamente
- Conecta con seguros agrícolas si aplican
- Extiende plazos sin necesidad de escalamiento
3. Voice Agents con Lenguaje Agrícola
Los agentes conversacionales están entrenados en:
- Terminología del campo: Entienden "la milpa", "la finca", "el temporal", "la seca"
- Respeto cultural: Tono apropiado para comunidades rurales tradicionales
- Paciencia: Productores mayores pueden necesitar explicaciones más pausadas
4. Opciones de Reestructuración Inteligente
El sistema tiene autoridad pre-configurada para ofrecer:
- Extensión hasta próxima cosecha: Mover vencimiento 2-6 meses sin penalidad
- Pagos escalonados: Pequeños pagos mensuales + liquidación en cosecha
- Períodos de gracia: Suspender capital, pagar solo intereses temporalmente
- Refinanciamiento: Consolidar deudas de múltiples ciclos
- Crédito adicional para insumos: Financiar próximo ciclo condicionado a regularización
Casos de Uso por Tipo de Crédito Agrícola
Crédito de Avío (Capital de Trabajo)
Perfil: Financiamiento para insumos de ciclo (semillas, fertilizantes, jornales), vencimiento corto plazo
Estrategia IA: Recordatorios pre-cosecha, coordinación de pago directo con compradores de cosecha, opciones de liquidación anticipada con descuento
Crédito Refaccionario (Inversión en Activos)
Perfil: Compra de maquinaria, sistemas de riego, infraestructura, plazos 3-7 años
Estrategia IA: Flexibilidad en períodos de siembra, pagos ajustados a ciclos productivos múltiples, conexión con programas gubernamentales de apoyo
Crédito Ganadero
Perfil: Compra de ganado, alimentación, veterinaria, ingresos más regulares que agricultura
Estrategia IA: Pagos mensuales más consistentes, ajustes por variación en precio de leche/carne, seguros ganaderos
Microcrédito Rural
Perfil: Productores de subsistencia, montos $500-3,000 USD, mayor riesgo
Estrategia IA: Grupos solidarios, presión social positiva, condonaciones parciales por cumplimiento histórico
Integración con Ecosistema Agrofinanciero
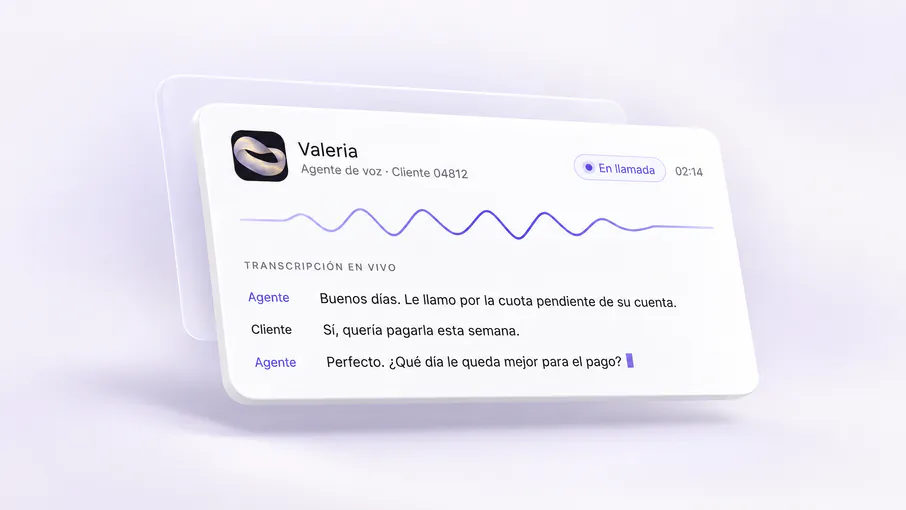
La plataforma se conecta con múltiples sistemas del sector:
Core Bancario y Sistemas de Crédito
- Bantotal Agro, Cobis Rural, SAP Banking Agri
- Plataformas cooperativas locales
- Sistemas de microfinanzas (Temenos, Fineract)
Data Agrícola Externa
- Clima: NOAA, institutos meteorológicos nacionales
- Precios: CME Group, bolsas locales, USDA
- Catastro: Registros de propiedad, mapas de cultivos satelitales
Canales de Comunicación Rural
- Voz: Llamadas telefónicas (líneas móviles básicas)
- WhatsApp: Penetración alta incluso en zonas rurales
- SMS: Para zonas con conectividad limitada
- Radio comunitaria: Para anuncios generales de programas
Beneficios para Instituciones Agrofinancieras
Beneficios Estratégicos
- Profundización de relación: los productores que reestructuran tienden a tomar nuevo crédito el próximo ciclo
- Cross-selling: Oportunidad de ofrecer seguros, asistencia técnica, insumos
- Reducción de riesgo: Detección temprana de productores en problemas antes de default
- Expansión a zonas remotas: Gestión automatizada permite servir áreas antes no rentables
Cumplimiento Regulatorio del Sector Agrícola
Regulaciones Específicas de Crédito Rural
- México: FIRA (Fideicomisos Instituidos en Relación con la Agricultura), normativas de Banca de Desarrollo
- Brasil: PRONAF (Programa Nacional de Fortalecimento da Agricultura Familiar)
- Colombia: Finagro, líneas especiales de crédito agropecuario
- Argentina: Banco Nación líneas agrícolas, regulaciones específicas de BCRA
Protección al Productor
- Prohibición de ejecutar garantías en épocas críticas del ciclo
- Obligación de ofrecer reestructuración en caso de siniestro climático
- Transparencia en tasas de interés y comisiones
- Respeto a horarios y formas de contacto apropiadas para comunidades rurales
Desafíos Específicos y Soluciones
Conectividad en Zonas Rurales
Desafío: Muchos productores en áreas con cobertura móvil limitada o intermitente
Solución IA:
- Detección automática de mejores horarios de conectividad
- SMS como fallback cuando llamadas fallan
- Mensajes de voz pre-grabados que no requieren conexión en tiempo real
- Coordinación con visitas de promotores en campo para casos críticos
Alfabetización Digital Variable
Desafío: Productores mayores o con baja escolaridad pueden tener dificultad con tecnología
Solución IA:
- Conversaciones de voz (no requiere leer o escribir)
- Lenguaje simple, evita tecnicismos financieros
- Paciencia programática (no apresura respuestas)
- Opción de involucrar a familiares jóvenes en proceso
Eventos Climáticos Extremos
Desafío: Sequías, inundaciones o plagas pueden afectar zonas enteras simultáneamente
Solución IA:
- Monitoreo automático de alertas climáticas oficiales
- Suspensión automática de cobranza en zonas declaradas en emergencia
- Activación de protocolos de reestructuración masiva
- Coordinación con seguros agrícolas y programas gubernamentales
Implementación en Instituciones Agrofinancieras
Fase 1 - Mapeo de Cartera
Segmentación por cultivo, ciclo productivo, zona geográfica, historial de pago
Fase 2 - Configuración de Reglas Agrícolas
Definir políticas de flexibilidad por cultivo, umbrales de reestructuración automática, integración con data climática
Fase 3 - Integración Técnica
Conectores con core bancario, APIs de clima/precios, canales de comunicación rural
Fase 4 - Piloto en Cultivo Específico
Prueba con un cultivo y región (ej: maíz en zona X), ajustes basados en retroalimentación de productores
Fase 5 - Escalamiento Multi-Cultivo
Expansión a toda la cartera con supervisión de expertos agrícolas
Todo el proceso pone énfasis en la comprensión de la realidad agrícola local.
El Futuro de Cobranza Agrofinanciera
Tendencias emergentes 2026-2028:
- Inteligencia satelital: Monitoreo de cultivos por satélite para predecir cosecha y ajustar cobranza
- Blockchain en trazabilidad: Pago automático cuando cosecha se vende y registra en cadena
- Scoring agroclimático: Modelos de riesgo que incorporan probabilidad de eventos climáticos
- Pagos por IoT: Sensores en campo conectados a sistemas de pago automático
Conclusión: Cobranza que Comprende el Campo
La automatización cobranza agrofinanzas crédito agrícola representa evolución necesaria: de cobranza urbana estándar a gestión que comprende realidad rural.
En un sector donde clima, mercados y ciclos biológicos dictan la realidad financiera, aplicar cobranza rígida es no solo ineficiente sino destructivo de relaciones multigeneracionales valiosas.
La tecnología permite recuperar cartera necesaria mientras se fortalece el vínculo con productores que son la base de la seguridad alimentaria y el desarrollo rural. El impacto social es positivo.
¿Tu institución está lista para llevar cobranza inteligente al campo?