IA cobranza fraccionamientos desarrolladores inmobiliarios 2026
17 jun 2026 – 15 min de lectura
por Ed EscobarCo-Founder & CEO
IA para Cobranza en Fraccionamientos: Guía para Desarrolladores Inmobiliarios en México
El modelo de negocio de desarrolladores inmobiliarios en México depende críticamente de flujo de caja predecible: las mensualidades de compradores financian la construcción de nuevas fases y etapas. Pero la realidad es brutal: el 38% de compradores tiene al menos un mes de atraso en sus mensualidades, y el 18% está en mora seria (+90 días).
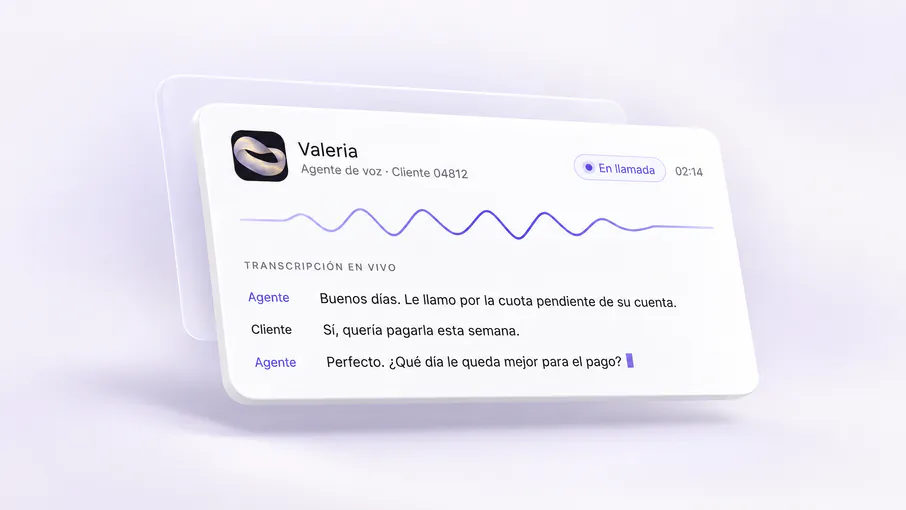
Esta guía te mostrará cómo implementar estrategias de cobranza con IA en el contexto de México.
El Contexto Único de Fraccionamientos en México
Cobrar mensualidades de vivienda es radicalmente diferente a otros tipos de cobranza:
Características Distintivas del Mercado Mexicano
Financiamiento directo del desarrollador: Sin banco de por medio, el desarrollador asume todo el riesgo
Perfil de comprador: Frecuentemente primer vivienda, capacidad de pago ajustada, sin historial crediticio robusto
Expectativas de servicio: Comprador espera que desarrollador responda a problemas de construcción, servicios, amenidades
Ecuación emocional: Es su hogar, no un producto financiero
Referidos críticos: El 47% de ventas en fraccionamientos vienen por recomendación de residentes actuales
Desafíos Específicos
Mora + insatisfacción = combinación tóxica: "No pago porque no han terminado la alberca"
Efecto contagio: Si vecinos se enteran que Juan no paga y no pasa nada, replican
Relación de largo plazo: Comprador vivirá ahí 10-30 años, verá tu logo diario
Ventas futuras en el mismo desarrollo: Fase 3, 4, 5 dependen de satisfacción en fases 1-2
Costo de mora en desarrolladores:
Cartera promedio de $150M en mensualidades por cobrar
38% en mora = $57M en riesgo
Cada punto porcentual de mora adicional retrasa siguiente fase 2-3 meses
Costo de oportunidad: $2.5M mensuales por fase retrasada
Fase 1: Prevención Pre-Mora - El Santo Grial
En fraccionamientos, prevenir mora es 10x más rentable que cobrarla, porque preservas completamente la satisfacción del comprador.
Recordatorios Preventivos Contextualizados
Timing óptimo: 7 días antes de vencimiento
Script de voice agent preventivo:
"Hola María, habla [Desarrolladora] de tu residencial [Nombre Fraccionamiento]. ¿Cómo va todo en tu nueva casa? [Pausa] Nos da gusto. Te contactamos como recordatorio amigable: tu mensualidad de $8,500 vence el próximo día 10. ¿Necesitas que te reenviemos los datos de transferencia o prefieres pagar con tarjeta ahora mismo?"
Elementos clave:
Iniciar preguntando por su experiencia en la vivienda (no solo pago)
Identificarte como "su" desarrolladora (sentido de pertenencia)
Tono de servicio al cliente, no de cobranza
Ofrecer solución inmediata y fácil
Incentivos de Pago Anticipado
Descuentos por prontitud: "Si pagas antes del día 5, aplica 3% de descuento"
Sorteos mensuales: "Todos los que pagan a tiempo entran a sorteo de $10,000 en mejoras para tu casa"
Puntos canjeables: "Acumula puntos por pago a tiempo, canjea por amenidades (gym, alberca, salón de fiestas)"
Reconocimiento social: "Vecino del mes" (status importante en comunidades cerradas)
Fase 2: Cobranza Temprana (1-30 días) con Preservación de Relación
Cuando comprador entra en mora, la IA debe diferenciar entre razones operacionales vs financieras.
Detección Inteligente de Objeciones
ObjeciónTipoRespuesta IA
"Hay filtraciones en mi casa"
Operacional
ESCALAMIENTO INMEDIATO a postventa. "Disculpa, conectándote con nuestro equipo de mantenimiento ahora"
"No han terminado las áreas comunes"
Operacional
"Entiendo tu frustración. La alberca estará lista en [fecha]. Mientras, ¿podemos procesar tu pago?"
"Perdí mi empleo"
Financiera real
"Lamento escucharlo. ¿Te ayudaría un plan de pagos de $4,000/mes por 3 meses?"
"Tuve un gasto médico"
Financiera temporal
"Entiendo. ¿Qué te parece pagar 50% ahora y 50% en 15 días sin recargos?"
"Simplemente olvidé"
Operacional
"Sin problema. ¿Quieres que activemos domiciliación automática para que no vuelva a pasar?"
"Está muy caro"
Negociación
"El precio está en tu contrato firmado. ¿Hay algún problema financiero que debamos conocer?"
Clave: separar cobranza de problemas operacionales. Si comprador tiene queja legítima de construcción/servicio, resolver ESO primero, cobrar después.
Secuencia Early Stage
Día 1: SMS amable + link de pago
Día 3: Voice agent con verificación de problema operacional
Día 7: Voice agent + WhatsApp con datos de transferencia
Día 15: Llamada de gestor humano + mencionar recargos contractuales
Día 30: Carta formal + aviso de reporte a buró de crédito
Fase 3: Mid-Stage (31-90 días) - Planes de Pago Estructurados
Mora de 1-3 meses requiere intervención más estructurada sin perder al comprador como residente satisfecho.
Segmentación de Compradores Morosos
La IA analiza:
Historial previo: ¿Primera mora o recurrente?
Capacidad demostrada: ¿Venía pagando sin problema los primeros meses/años?
Engagement con desarrollo: ¿Usa amenidades? ¿Participa en eventos de vecinos?
Fase del desarrollo: ¿Compró en preventa fase 1 (early adopter valioso) o fase 5?
Potencial de referidos: ¿Tiene perfil influyente en la comunidad?
Arquetipos resultantes:
ArquetipoEstrategia
Embajador en CrisisPlan de pagos generoso (6-12 meses), quizás hasta quita parcial. Vale más como referidor que el monto en mora
Buen Pagador con BachePlan de pagos estándar (3-6 meses), sin afectar historial crediticio si cumple
Comprador ArrepentidoOfrecer devolución parcial y rescindir contrato. Mejor recuperar propiedad y revender
Moroso ProfesionalFirmeza extrema, proceso legal acelerado, no negociar
Planes de Pago Adaptados a Fraccionamientos
Plan "Recuperación Suave" (para Embajadores/Buenos Pagadores):
"Juan, entendemos que pasaste por un momento difícil. Propongo lo siguiente: congelas tu deuda actual de $25,500 (3 meses), la divides en 12 pagos de $2,125 mensuales ADICIONALES a tu mensualidad normal. No reportamos a buró y mantienes todos tus beneficios en el fraccionamiento. ¿Te funciona?"
Plan "Rescisión Amigable" (para Arrepentidos):
"María, veo que llevas 4 meses de atraso y por tus comentarios siento que ya no estás cómoda en el fraccionamiento. ¿Qué te parece esto? Recuperamos la propiedad, te devolvemos 60% de lo que has pagado, y cerramos en buenos términos. Así evitamos proceso legal y tú recuperas capital para buscar algo que se ajuste mejor a tus necesidades."
Fase 4: Late Stage (91+ días) - Recuperación vs Castigo
Mora mayor a 3 meses es crítica. La IA debe decidir: ¿vale la pena recuperar la propiedad?
Matemática de la Recuperación
Escenario típico:
Precio de vivienda: $1,200,000
Enganche pagado: $240,000 (20%)
Financiamiento: $960,000 a 15 años
Pagado a la fecha: $320,000 (enganche + 24 mensualidades de $3,333)
Para desarrolladores inmobiliarios, la cobranza no es un mal necesario, es el motor que financia tu próxima fase. Cada punto porcentual de reducción en morosidad representa millones en capital liberado para construcción, y cada comprador satisfecho (incluso tras mora) es un potencial referidor de 2-3 ventas futuras.
Tu próximo paso: calcula tu costo real de morosidad (capital inmovilizado + retraso en fases + adjudicaciones), implementa recordatorios preventivos automatizados, diseña segmentación de compradores por valor (embajadores vs morosos profesionales), integra cobranza con postventa para resolver quejas antes de presionar pago, y libera capital para acelerar tu siguiente desarrollo. En el negocio inmobiliario mexicano, quien cobra inteligentemente, crece rápidamente.