Inicio/ Blog/ IA recuperacion morosidad tarjetas credito Costa Rica 2026

IA recuperacion morosidad tarjetas credito Costa Rica 2026

17 jun 2026 – 10 min de lectura

por Ed Escobar Co-Founder & CEO

IA Recuperación Morosidad Tarjetas Crédito Costa Rica: Cómo la Tecnología Está Rescatando Millones en Cartera Vencida

Costa Rica enfrenta un desafío sistémico en su sector financiero: la morosidad en tarjetas de crédito supera el 3.2% según datos SUGEF, representando más de ₡180,000 millones en cartera vencida. Mientras los bancos y emisores luchan con métodos tradicionales de cobranza que apenas recuperan el 40-45% de estos montos, una revolución silenciosa está transformando el panorama.

La IA recuperación morosidad tarjetas crédito Costa Rica no es ciencia ficción - es una realidad operativa que está generando resultados medibles.
La Crisis Silenciosa de Morosidad en Tarjetas de Crédito

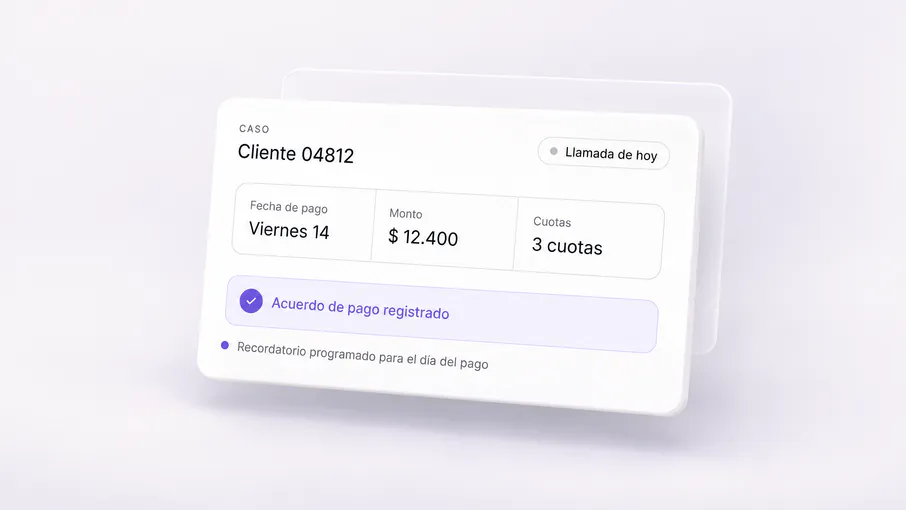
Ilustración de la interfaz de Kleva: ficha de un caso con la fecha de pago, el monto y las cuotas, marcada como acuerdo de pago registrado y con un recordatorio programado.

El problema va más allá de números en un balance. La morosidad en tarjetas de crédito genera un efecto dominó que impacta toda la operación financiera:

  • Provisiones crecientes: Bancos costarricenses destinan 2-4% de su cartera a provisiones por incobrabilidad
  • Equipos saturados: Agentes de cobranza manejan 150-200 cuentas simultáneamente, imposibilitando seguimiento efectivo
  • Costos por contacto insostenibles: $7-10 USD por gestión exitosa con métodos tradicionales
  • Experiencia del cliente deteriorada: Llamadas agresivas que dañan la relación y aumentan cancelaciones
  • Compliance complejo: Regulaciones SUGEF difíciles de auditar en operaciones manuales

Cómo Funciona la IA en Recuperación de Morosidad

Los sistemas de IA para cobranza de tarjetas de crédito representan un cambio paradigmático frente a call centers tradicionales o automatizaciones básicas.

1. Análisis Predictivo de Comportamiento

La IA analiza patrones históricos del tarjetahabiente: historial de pagos, transacciones recientes, respuesta a contactos anteriores, días y horarios de mayor receptividad. Con esta data, predice la probabilidad de pago y personaliza la estrategia de contacto.

2. Voice Agents Conversacionales

No son IVR robóticos que frustran al cliente. Los voice agents reconocen expresiones como "pura vida", "mae" o "diay", adaptando el tono para mantener conversaciones naturales y empáticas.

3. Gestión Omnicanal Inteligente

El sistema contacta por el canal preferido del cliente:

  • Llamada de voz: Para clientes +45 años o casos que requieren explicación detallada
  • WhatsApp: Canal dominante en Costa Rica (82% penetración)
  • SMS: Recordatorios breves para pagos menores
  • Email: Confirmaciones y documentación de acuerdos

4. Negociación Automática en Tiempo Real

El voice agent tiene autoridad pre-configurada para ofrecer:
  • Planes de pago personalizados (3, 6, 12 cuotas)
  • Condonación parcial de intereses (según reglas del emisor)
  • Cambio de fecha de pago adaptado al ciclo de ingresos del cliente
  • Opciones de pago inmediato con descuentos
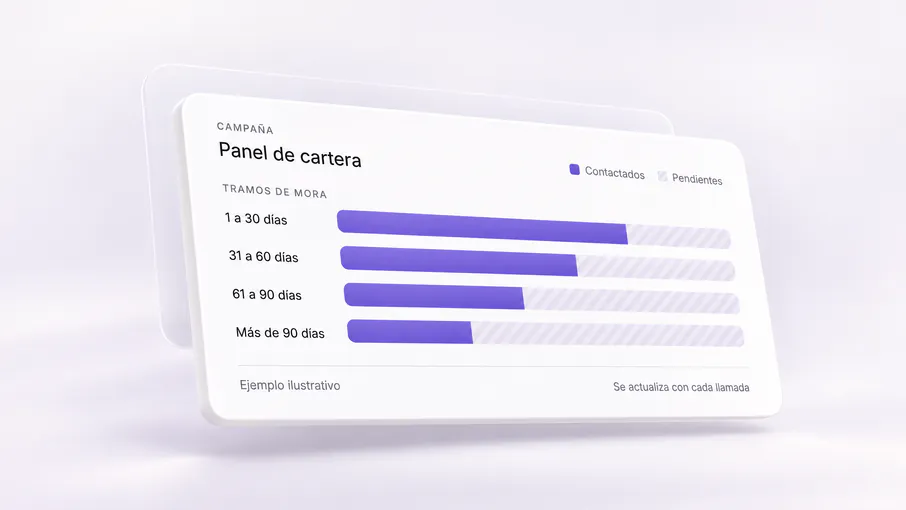
Ilustración de la interfaz de Kleva: panel de cartera de una campaña con barras de clientes contactados y pendientes por tramo de mora, sin cifras.

Cumplimiento Regulatorio SUGEF en Costa Rica

La Superintendencia General de Entidades Financieras (SUGEF) establece requisitos estrictos para gestión de cartera crediticia. La IA no solo cumple, sino que mejora el cumplimiento:
Acuerdo SUGEF 1-05 (Gestión de Riesgo de Crédito)

  • Documentación completa: Cada interacción se graba y transcribe automáticamente, generando registros auditables perpetuos
  • Estratificación de cartera: El sistema clasifica automáticamente cuentas según días de mora, monto y perfil de riesgo
  • Trazabilidad total: Dashboard en tiempo real para auditorías SUGEF

Protección al Consumidor Financiero

  • Horarios regulados: Solo contacta en horarios permitidos por ley (7:00 AM - 8:00 PM)
  • Frecuencia controlada: Máximo 3 intentos de contacto por semana según normativa
  • Derecho de objeción: Procesamiento inmediato de solicitudes de no contacto
  • Lenguaje apropiado: Cero tolerancia a prácticas de cobranza abusiva

Casos de Uso por Segmento de Morosidad

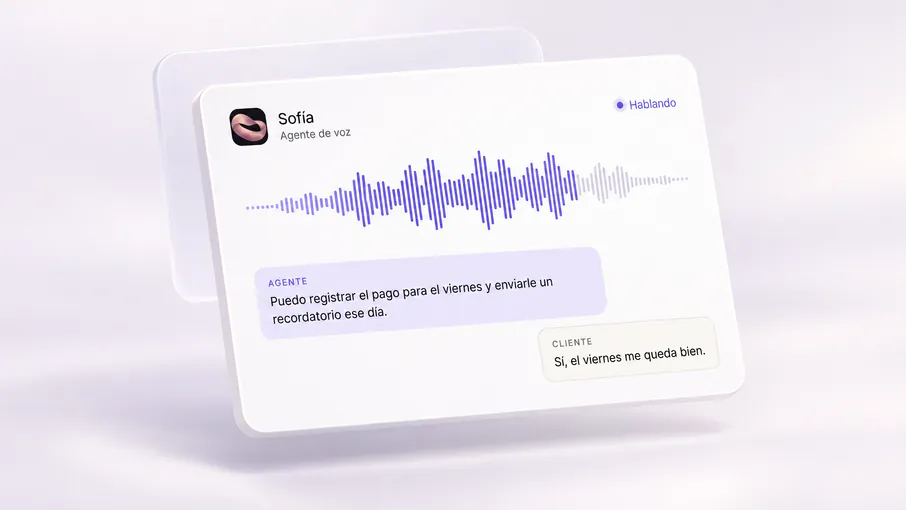
Ilustración de la interfaz de Kleva: la agente de voz Sofía hablando, con la onda de su voz y la conversación en burbujas: la agente propone registrar el pago para el viernes y el cliente acepta.

Mora Temprana (1-30 días)

Objetivo: Prevenir escalamiento a mora avanzada
Estrategia IA: Recordatorios proactivos amigables, énfasis en mantener buen historial crediticio, opciones de pago inmediato con incentivos

Mora Media (31-90 días)

Objetivo: Negociar planes de pago sostenibles
Estrategia IA: Análisis de capacidad de pago, oferta de planes personalizados, posible condonación parcial de intereses

Mora Avanzada (90+ días)

Objetivo: Recuperación antes de castigo
Estrategia IA: Ofertas agresivas de descuento (30-50% en intereses), planes extendidos, opción de liquidación parcial

Beneficios para Directores Financieros

Beneficios estratégicos

  • NPS mejorado: Experiencia menos invasiva aumenta satisfacción
  • Escalabilidad: Crecer sin contratar proporciona flexibilidad estratégica
  • Atracción de talento: Equipos enfocados en estrategia vs tareas repetitivas

Integración Tecnológica con Core Bancario

APIs y Conectores

La plataforma utiliza APIs RESTful para acceso en tiempo real a:

  • Saldo actual de la tarjeta
  • Historial de transacciones
  • Comportamiento de pago histórico
  • Información de contacto actualizada
  • Límites de crédito y utilización

Implementación: Roadmap Típico

Fase 1 - Discovery (Semana 1-2)
Análisis de cartera actual, definición de estrategias por segmento, mapeo de integraciones técnicas

Fase 2 - Configuración (Semana 3-4)
Desarrollo de conectores API, configuración de scripts conversacionales, definición de reglas de negociación

Fase 3 - Piloto (Semana 5-6)
Prueba con 10% de cartera vencida (cuentas de bajo riesgo), ajustes basados en retroalimentación

Fase 4 - Escalamiento (Semana 7-10)
Expansión gradual a 50%, luego 100% de cartera, capacitación de equipo en supervisión IA

El Factor Humano: Equipos de Cobranza Potenciados

Un mito común es que la IA reemplaza completamente a los agentes humanos, pero no es así.

La IA gestiona:

  • Mora temprana y media estándar
  • Seguimiento de acuerdos de pago
  • Recordatorios automáticos

Agentes humanos se enfocan en:

  • Cuentas de alto valor (saldos $5,000+)
  • Casos con objeciones complejas
  • Clientes que solicitan hablar con persona
  • Situaciones emocionales delicadas (enfermedad, desempleo)
  • Estrategia y optimización del sistema

El resultado: equipos más satisfechos, menor burnout, mayor retención de talento.

Tendencias Futuras en Costa Rica

El sector financiero costarricense está en punto de inflexión. Para 2027, analistas proyectan que:

  • 60% de emisores de tarjetas utilizarán IA en cobranza
  • Regulación específica SUGEF sobre uso de IA en gestión crediticia
  • Integración con Sinpe Móvil para pagos instantáneos desde conversación IA
  • Análisis predictivo avanzado que identifica riesgo de mora antes de que ocurra

Conclusión: El Imperativo Estratégico

La IA recuperación morosidad tarjetas crédito Costa Rica no es una opción experimental - es una necesidad competitiva. Instituciones financieras que implementan esta tecnología hoy están:

  • Mejorando NPS y retención de clientes
  • Cumpliendo SUGEF sin excepciones
  • Liberando talento humano para valor estratégico

En un mercado donde márgenes se comprimen y regulación se intensifica, la eficiencia operativa en recuperación de cartera es diferenciador competitivo decisivo.

La pregunta no es si adoptar esta tecnología, sino qué tan rápido puedes implementarla.

Volver al índice ↑
FAQ

¿Tienes preguntas?

Seguir leyendo
Tu siguiente paso

Más tiempo para resolver. Menos llamadas pendientes.

Ve qué llamadas y seguimientos puedes delegar. Decide con tu equipo qué quieres mejorar y cómo medirlo.

Solicitar demo