IA para Cobranza de Consumo Revolving y Tarjetas de Crédito: Guía 2026
El crédito revolving y las tarjetas de crédito presentan desafíos únicos para la cobranza: saldos fluctuantes, múltiples transacciones, comportamiento de pago variable y alta rotación de cartera. La gestión manual de este volumen es operativamente insostenible, mientras que los sistemas tradicionales carecen de la inteligencia para personalizar estrategias según comportamiento del tarjetahabiente.
La inteligencia artificial está transformando la cobranza de consumo revolving en LATAM. Esta guía repasa cómo.
El Desafío Específico del Crédito Revolving

Las tarjetas de crédito y líneas revolving difieren fundamentalmente de préstamos tradicionales:
- Saldos dinámicos: Balances que cambian diariamente con nuevas compras, pagos, intereses y cargos
- Múltiples tipos de mora: Pago mínimo no cubierto, sobregiro de límite, transacciones rechazadas
- Patrones de uso variados: Desde transactors (pagan todo cada mes) hasta revolvers crónicos (pagan mínimo perpetuamente)
- Alto volumen de casos: Miles de cuentas requieren gestión simultánea diaria
- Oportunidad de cross-sell: Cliente con mora leve puede seguir siendo valioso a largo plazo
- Sensibilidad regulatoria: Reportes a burós, prácticas de cobranza y transparencia estrictamente vigilados
Los call centers tradicionales no logran manejar esta complejidad a escala: cada cuenta requiere análisis de historial de transacciones, evaluación de capacidad de pago actual y estrategia personalizada que equilibre recuperación inmediata con valor de vida del cliente.
Segmentación Inteligente con Machine Learning
La efectividad en cobranza revolving depende críticamente de la segmentación. La IA clasifica automáticamente tarjetahabientes en perfiles estratégicos:
Segmento 1 - "Olvido temporal" (30-50% de la cartera en mora):
- Historial de pago limpio hasta mora actual
- Actividad de compras continúa normalmente
- Saldo de mora es pequeño vs. límite de crédito
- Estrategia: Recordatorio amigable, facilidades sin quita, preservar relación
Segmento 2 - "Estrés financiero temporal" (25-35%):
- Reducción notable en uso de tarjeta últimos 2-3 meses
- Pagos mínimos o parciales recientes
- Señales de sobre-endeudamiento (pagos mínimos en múltiples tarjetas)
- Estrategia: Plan de pagos estructurado, congelamiento de intereses, posible quita moderada
Segmento 3 - "Deterioro progresivo" (15-20%):
- Mora recurrente últimos 6-12 meses
- Tarjeta bloqueada, sin actividad de compras
- Múltiples promesas de pago incumplidas
- Estrategia: Quitas agresivas (30-50%), liquidación con descuento, escalamiento rápido a judicial si no responde
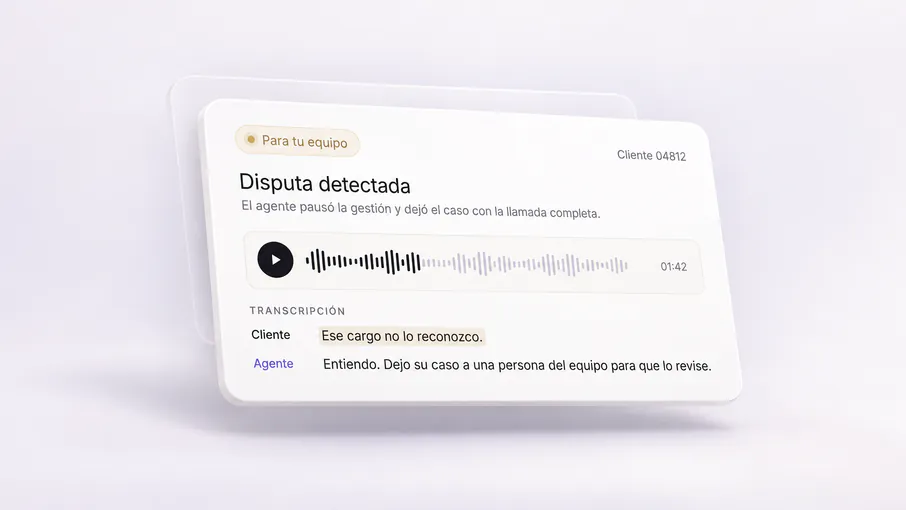
Segmento 4 - "Fraude potencial" (5-10%):
- Disputa de transacciones post-mora
- Cambios súbitos en patrón de uso antes de mora
- Datos de contacto inválidos/cambiados
- Estrategia: Investigación antes de cobranza, validación de identidad estricta, escalamiento a unidad de fraude
Estrategias de Negociación Automatizadas
La IA implementa estrategias diferenciadas según segmento y respuesta en tiempo real del tarjetahabiente:
Para mora temprana (1-30 días):
- Llamada de recordatorio amigable sin tono de cobranza agresiva
- Oferta de pago automático para evitar olvidos futuros
- Explicación de beneficios de mantener historial limpio
- Detección de problemas técnicos (tarjeta rechazada, sistema caído) vs. falta intencional de pago
Para mora media (31-90 días):
- Análisis de capacidad de pago basado en patrón de compras reciente
- Propuesta de plan de pagos: 3-6 cuotas fijas sin intereses adicionales
- Congelamiento de tarjeta reversible al cumplir primer pago
- Énfasis en impacto a score crediticio si continúa mora
Para mora tardía (91-180 días):
- Oferta de liquidación con quita de intereses (20-40% descuento en saldo total)
- Opciones de pago único vs. 2-3 pagos con descuento menor
- Comunicación de próximos pasos (reporte a buró, posible acción legal)
- Última oportunidad para preservar score crediticio
Para mora crítica (+180 días):
- Quitas máximas (40-70%) condicionadas a pago inmediato
- Oferta de condonación total de intereses y moras, conservando solo capital
- Plazos perentorios (48-72 horas) antes de escalamiento judicial
- Documentación automática de rechazo para fortalecer caso legal
Integración con Ecosistema de Tarjetas

Los voice agents más efectivos se integran profundamente con sistemas del emisor:
Core bancario en tiempo real:
- Consulta de saldo actual, transacciones recientes, límite disponible
- Validación instantánea de pagos realizados durante la llamada
- Actualización de promesas de pago directamente en sistema
Sistema de autorizaciones:
- Desbloqueo automático de tarjeta al confirmar pago de mora
- Ajuste de límites según cumplimiento de acuerdos
- Activación de banderas de alerta para transacciones sospechosas
CRM y marketing:
- Actualización de perfil de riesgo del cliente
- Exclusión de campañas de productos adicionales durante mora
- Trigger de campañas de retención post-regularización
Plataformas de pago:
- Generación de links de pago enviados vía WhatsApp durante la llamada
- Integración con billeteras digitales para pago inmediato
- Opciones de pago en efectivo en puntos físicos
Cumplimiento Regulatorio en Tarjetas de Crédito
La cobranza de tarjetas está especialmente vigilada por reguladores. Los voice agents implementan automáticamente:
- Transparencia total: Desglose claro de capital, intereses, moras y comisiones en cada comunicación
- Derecho a información: Envío automático de estado de cuenta detallado al ser solicitado
- Límites de contacto: Respeto estricto a horarios (8:00-20:00) y frecuencia (máx. 3 llamadas/semana según jurisdicción)
- Registro de consentimientos: Grabación y almacenamiento de aceptación de planes de pago y acuerdos
- Opción de disputa: Proceso automatizado para disputa de transacciones o saldos
- Protección de datos: Verificación de identidad antes de discutir detalles de cuenta
Oportunidades de Cross-Sell Durante Cobranza
Los voice agents inteligentes no solo cobran, sino que identifican oportunidades comerciales:
- Refinanciamiento a plazo fijo: Para clientes sobrecargados por revolving, oferta de conversión a cuotas fijas con tasa menor
- Aumento de límite post-regularización: Incentivo para cumplimiento rápido de acuerdo
- Productos complementarios: Seguros, protección de pagos, servicios premium
- Referidos: Descuentos por referir nuevos clientes una vez regularizado
Esta capacidad de convertir una interacción de cobranza en oportunidad de profundización de relación diferencia radicalmente el enfoque de IA vs. cobranza tradicional punitiva.
Futuro: Cobranza Predictiva y Preventiva
Las tendencias emergentes para 2026-2027 en cobranza de consumo revolving:
- Cobranza preventiva: IA que detecta señales tempranas de estrés financiero (reducción de pagos, aumento de mínimos) y contacta ANTES de mora
- Ajuste dinámico de límites: Reducción automática de límite para prevenir sobre-endeudamiento inmanejable
- Integración con open banking: Análisis de flujos de cuenta corriente para validar capacidad de pago en tiempo real
- Gamificación de buen comportamiento: Incentivos progresivos (cashback, puntos, descuentos) por pagos puntuales
- Asistente financiero proactivo: Voice agent que no solo cobra sino aconseja sobre uso óptimo de crédito
La evolución va de cobranza reactiva a gestión proactiva del riesgo, donde la IA ayuda a prevenir moras antes que solo remediarlas, mejorando simultáneamente salud de portafolio y experiencia del cliente.