Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
En una operación de cobranza, no alcanza con recuperar deuda. Lo que importa es cuánto te cuesta recuperarla. El costo por recuperación (CPR) es la métrica que separa las operaciones eficientes de las que simplemente están activas. Y sin embargo, es una de las métricas más mal calculadas —o directamente ignoradas— en el mercado latinoamericano.
Una empresa puede estar recuperando millones de pesos o dólares mensualmente y aun así perder dinero si el costo de esa recuperación supera lo que efectivamente recauda. Entender, calcular y optimizar el CPR es una de las palancas más poderosas para mejorar la rentabilidad de cualquier cartera.
En este artículo te explicamos cómo calcular el costo por recuperación paso a paso, qué componentes incluir, cuáles son los benchmarks de referencia en LATAM y cómo la tecnología ayuda a reducirlo.
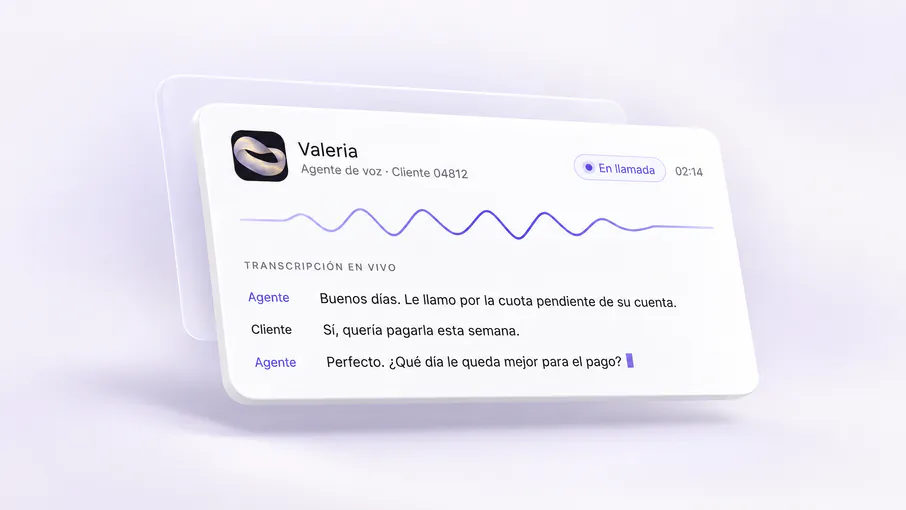
El costo por recuperación (CPR) es el gasto total que incurrís para recuperar una unidad monetaria de deuda. Dicho de otra forma: ¿cuántos pesos o dólares gastás por cada peso o dólar que recuperás? Si gastás $10 para recuperar $100, tu CPR es del 10%. Si gastás $30 para recuperar $100, tu CPR es del 30% y la operación empieza a ser cuestionable desde el punto de vista del negocio.
El CPR es fundamental porque permite comparar la eficiencia entre distintas campañas, carteras, segmentos de deudores y canales de cobranza. También permite tomar decisiones sobre qué deuda vale la pena trabajar activamente y cuál conviene tercerizar, vender o castigar directamente.
En el mercado LATAM, los benchmarks de CPR varían significativamente según el tipo de cartera y el canal. Para carteras de consumo masivo con mora temprana (hasta 60 días), un CPR del 8 al 15% se considera eficiente. Para mora tardía (90 a 180 días), entre el 20 y 35% puede ser razonable. Para cartera castigada, el CPR puede superar el 50% y seguir siendo rentable si el precio de adquisición fue bajo.
La fórmula base del CPR es simple:
CPR = Costo Total de la Operación / Monto Total Recuperado
O expresado como porcentaje:
CPR% = (Costo Total / Recuperado Total) × 100
Por ejemplo: si en un mes tu operación de cobranza tuvo un costo total de $50,000 USD y recuperaste $400,000 USD, tu CPR es de 12.5%. Eso significa que por cada dólar recuperado, gastaste 12.5 centavos.
Pero la simplicidad de la fórmula esconde la complejidad de identificar correctamente qué incluir en el «costo total». Ese es el punto donde la mayoría de las operaciones cometen errores de cálculo.
Para calcular un CPR real y no subestimado, necesitás incluir todos los costos directos e indirectos de la operación.
Costos de personal: Salarios de agentes de cobranza, supervisores, analistas de cartera y coordinadores. Incluir cargas sociales y beneficios. En call centers internos de LATAM, este componente suele representar el 55 al 70% del costo total.
Costos tecnológicos: Licencias de CRM o sistema de gestión de cobranza, plataforma de telefonía o contact center, herramientas de scoring, servicios de datos y enriquecimiento de información de deudores. Si usás IA o automatización, incluir el costo de esos servicios.
Costos de comunicación: Minutos de llamadas salientes, envío de SMS, mensajes de WhatsApp Business, emails. Estos costos variables dependen del volumen y suelen subestimarse.
Costos legales y normativos: Honorarios de abogados para gestión extrajudicial o judicial, costos de notificaciones, comisiones a gestores externos.
Costos indirectos: Proporción del overhead de la empresa (alquiler, servicios, administración) atribuible a la operación de cobranza. Este es el componente más frecuentemente omitido.
Un CPR global de la operación es útil, pero el verdadero poder analítico está en desglosarlo por variables clave. El desglose por canal te muestra qué tan eficiente es cada medio de contacto. Por ejemplo, una llamada de voz puede costar entre $2 y $8 por contacto efectivo, mientras que un mensaje de WhatsApp automático puede costar menos de $0.05 y tener tasas de apertura similares o superiores.
El desglose por tramo de mora revela que, en general, el CPR sube exponencialmente con la antigüedad de la deuda. Trabajar deuda de 30 días puede costar el 8% del monto recuperado, pero la misma deuda a 180 días puede costar el 35 al 50%. Esta curva es la base para las decisiones de estrategia de cartera.
El desglose por segmento de deudor (usando scoring) permite identificar qué perfiles responden mejor a cada canal y estrategia, maximizando el rendimiento por cada peso invertido en la operación.
Los benchmarks varían por tipo de operación, pero estos rangos son representativos del mercado latinoamericano en 2026:
Call center tradicional, mora temprana (30-60 días): CPR del 15 al 25%. El alto costo de personal y la baja tasa de contacto telefónico elevan el CPR incluso en segmentos de buen perfil.
Gestión judicial o extrajudicial avanzada: CPR del 25 al 45%. Los costos legales y el tiempo de gestión elevan significativamente el CPR, aunque la recuperación sobre cartera castigada puede hacer viable la operación.
El error más frecuente es no incluir todos los costos. Muchas operaciones calculan el CPR solo con el costo de personal del área de cobranza, ignorando la tecnología, los overheads y los costos de comunicación. Esto genera una falsa sensación de eficiencia.
El segundo error es mezclar carteras de distinta naturaleza en el mismo CPR global. Una cartera de consumo masivo y una cartera de crédito empresarial tienen costos y tasas de recuperación radicalmente distintas. Mezclarlas en un solo número oculta ineficiencias y oportunidades.
El tercer error es no incluir el costo del capital. Si la empresa tiene costos financieros sobre la cartera en mora (por ejemplo, si esa cartera afecta líneas de crédito o tiene costo de fondeo), ese costo debe reflejarse en el CPR. En muchos modelos financieros, el costo del capital es el componente más significativo y el más ignorado.
La reducción sistemática del CPR tiene tres palancas principales. La primera es la automatización del contacto inicial.
La segunda palanca es el scoring predictivo. Priorizar el esfuerzo de cobranza en los deudores con mayor probabilidad de pago reduce el tiempo y dinero invertido en cuentas de baja recuperabilidad.
La tercera palanca es la resolución en primer contacto: cada vez que un deudor necesita múltiples contactos para cerrar el acuerdo de pago, el CPR sube.
El costo por recuperación no es solo una métrica interna. Es una ventaja competitiva. Las operaciones que logran CPRs bajos pueden trabajar carteras que la competencia descarta como no rentables. Pueden ofrecer mejores condiciones a deudores sin sacrificar margen. Y pueden escalar la operación sin escalar proporcionalmente los costos.
Para fintechs, retailers con crédito y financieras que compiten en márgenes ajustados, la diferencia entre un CPR del 18% y uno del 10% puede definir la viabilidad del negocio de crédito completo. No es exageración: es la matemática del negocio.
Empezá calculando tu CPR real con todos los componentes. Segmentalo por canal, tramo de mora y tipo de deudor. Identificá dónde está la mayor ineficiencia. Y evaluá qué tecnología y procesos pueden atacar esa ineficiencia de forma sistemática.
¿Querés entender cómo Kleva puede reducir tu costo por recuperación? Solicitá un análisis gratuito de tu operación y te mostramos dónde están las oportunidades de ahorro.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.