Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Los préstamos express se han convertido en el producto financiero de más rápido crecimiento en América Latina. Aprobaciones en minutos, desembolsos instantáneos y acceso desde el smartphone transformaron la inclusión financiera. Pero esta velocidad trae un desafío crítico: cómo gestionar la cobranza de miles de préstamos pequeños de manera eficiente.
La cobranza automatizada con IA emerge como la única solución escalable.

El mercado de préstamos express en LATAM creció exponencialmente desde 2020. Fintechs, bancos digitales y prestamistas no bancarios ofrecen créditos de $100 a $5,000 USD con aprobación algorítmica y desembolso en menos de 24 horas.
Características del modelo express:
Este modelo genera volúmenes masivos. Una fintech mediana puede originar 50,000-100,000 préstamos mensuales. Gestionar la cobranza de estos volúmenes con métodos tradicionales es financieramente inviable.
El modelo de call center humano colapsa ante las características específicas de los préstamos express:
Un gestor de cobranza puede realizar 80-120 llamadas diarias. Su costo (salario, prestaciones, infraestructura) es de $1,500-$2,500 USD mensuales. Si cobra préstamos de $300 USD promedio, necesita recuperar al menos 1-2 préstamos diarios solo para cubrir su costo.
Con tasas de contacto efectivo del 40% y conversión del 30%, la matemática no cierra. El costo de cobranza puede representar el 20-30% del valor del préstamo.
Los préstamos express tienen plazos de 15-45 días típicamente. Una cartera se renueva completamente cada mes. Esto requiere sistemas de gestión ágiles que identifiquen morosidad temprana (3-7 días) y actúen inmediatamente.
Los gestores humanos no pueden procesar cambios de cartera tan rápidos. Cuando terminan de llamar una lista, ya hay nuevos vencimientos.
Las fintechs de préstamos express operan en múltiples países simultáneamente. Un gestor en México no puede gestionar efectivamente un deudor en Colombia (diferencias de dialecto, referencias culturales, horarios).
Contratar equipos locales en cada país multiplica costos y complejidad operativa.
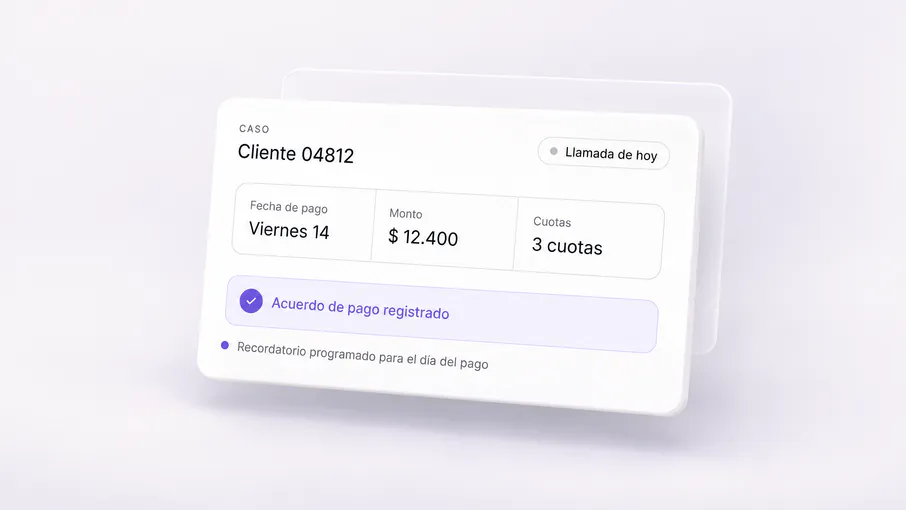
Los sistemas modernos de cobranza automatizada utilizan voice agents conversacionales que gestionan el ciclo completo de recuperación sin intervención humana.
1. Motor de Priorización Inteligente
Algoritmos de machine learning procesan la cartera vencida y generan un scoring de probabilidad de pago para cada deudor. El sistema prioriza automáticamente casos con mayor probabilidad de recuperación inmediata.
2. Voice Agents Conversacionales
Los voice agents de Kleva no son IVRs tradicionales con menús rígidos. Son agentes conversacionales que entienden lenguaje natural, contexto y pueden negociar planes de pago adaptativos.
Mantienen conversaciones como esta:
"Hola María, te llamamos de [Fintech] porque tu pago de $450 venció hace 5 días. ¿Pudiste tener algún inconveniente con el pago?"
Si el cliente menciona problemas económicos, el sistema detecta la situación y responde:
"Entiendo María. ¿Te ayudaría si dividimos el pago en dos partes? Podrías pagar $250 esta semana y $200 la próxima."
3. Negociación Automatizada en Tiempo Real
El sistema evalúa el historial del cliente, días de mora, pagos anteriores y políticas de la institución para proponer planes personalizados. Puede autorizar refinanciaciones, extensiones o descuentos dentro de parámetros predefinidos.
4. Orquestación Multicanal
Complementa llamadas de voz con WhatsApp, SMS y notificaciones push. Si el cliente no contesta después de 2 intentos telefónicos, envía un WhatsApp con link de pago. Si no interactúa, escala a SMS.

Resolución en Primera Llamada: resolver el caso en el primer contacto es una métrica crítica para préstamos express, donde la experiencia del usuario determina la recompra.
América Latina tiene regulaciones estrictas de cobranza. México (Ley Fintech), Colombia (Ley 1266), Brasil (Código de Defesa do Consumidor), Argentina (Ley de Protección de Datos Personales) establecen límites claros.
Los voice agents cumplen automáticamente con:
Conexión vía API REST con el core de originación. Se sincronizan datos de:
Configuración de scripts conversacionales y políticas de negociación:
Lanzamiento con un segmento acotado: mora de 1-15 días, montos menores a $500 USD. Monitoreo intensivo de llamadas, análisis de conversaciones y ajuste de scripts.
Expansión gradual a toda la cartera vencida. Integración de canales adicionales (WhatsApp, email). Optimización continua basada en datos de performance.
Durante picos de morosidad (post-crisis, temporadas bajas de ingresos), el sistema escala instantáneamente. No hay límite físico de capacidad.
Los clientes de préstamos express valoran la conveniencia y rapidez. Una cobranza automatizada con voice agents inteligentes es coherente con la experiencia digital que esperan.
Cada conversación genera datos estructurados: razones de no pago, objeciones comunes, efectividad de argumentos. Estos datos alimentan modelos de scoring cada vez más precisos.
La evolución natural de la cobranza automatizada es la prevención. Los sistemas de IA del futuro cercano identificarán clientes con alta probabilidad de morosidad antes del vencimiento.
Intervenciones preventivas incluyen:
Este enfoque preventivo reduce la morosidad antes de que ocurra, mejorando simultáneamente la experiencia del cliente y la rentabilidad de la institución.
En el mercado de préstamos express en América Latina, la diferencia entre una fintech rentable y una que quema capital está en la eficiencia de cobranza. Con márgenes ajustados y competencia intensa, no hay espacio para ineficiencias operativas.
La cobranza automatizada con IA no es un lujo tecnológico, es una necesidad estratégica. Permite escalar volúmenes sin escalar costos proporcionalmente, mantener experiencia de cliente de alta calidad y operar en múltiples mercados simultáneamente.
Las fintechs que adoptan estas soluciones hoy construyen ventajas competitivas sostenibles para los próximos años.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.