Inicio/ Blog/ Cobranza automatizada microcrédito Ecuador: guía 2026

Cobranza automatizada microcrédito Ecuador: guía 2026

28 may 2026 – 10 min de lectura

por Ed Escobar Co-Founder & CEO

Cobranza Automatizada para Microcrédito en Ecuador: IA y Cumplimiento SEPS

El sector de microcrédito en Ecuador moviliza más de $6 mil millones de dólares anuales a través de cooperativas, bancos comunales y entidades financieras populares. El desafío principal: gestionar carteras dispersas geográficamente con costos operativos controlados mientras cumplen regulaciones de la SEPS. La cobranza automatizada con voice agents representa la solución que están adoptando las instituciones más innovadoras del sector.
El Ecosistema de Microcrédito en Ecuador y sus Desafíos de Cobranza

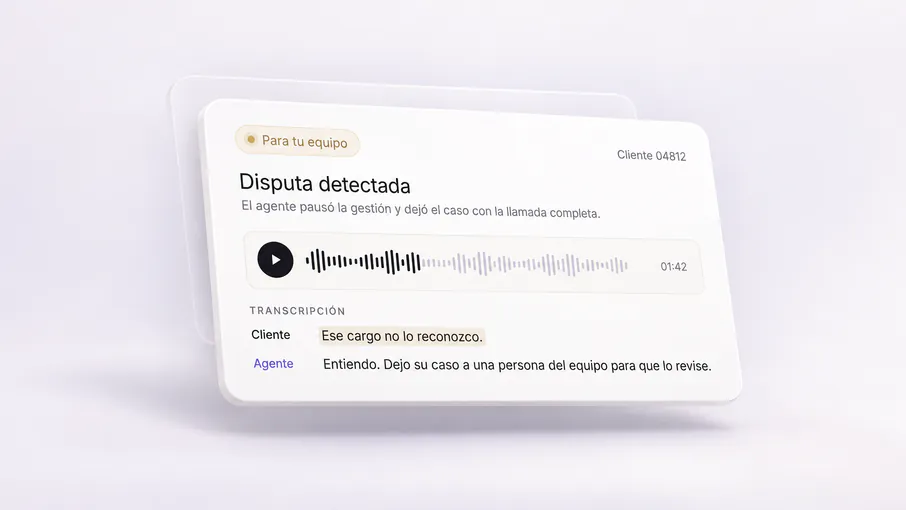
Ilustración de la interfaz de Kleva: caso para tu equipo por una disputa detectada, con la grabación de la llamada y la transcripción del momento en que el cliente no reconoce el cargo.

Ecuador cuenta con uno de los sectores de finanzas populares más desarrollados de América Latina. Más de 600 cooperativas de ahorro y crédito gestionan microcréditos para emprendedores, comerciantes informales, agricultores y microempresarios en todo el territorio nacional.

Características únicas del microcrédito ecuatoriano:

  • Tickets pequeños (promedio $500-3,000) con alta frecuencia de gestión
  • Clientes en zonas rurales y urbano-marginales de difícil acceso físico
  • Alta sensibilidad a costos operativos dado márgenes ajustados
  • Estacionalidad marcada en sectores agrícolas y comerciales
  • Relación cercana con clientes basada en confianza comunitaria

La cobranza tradicional con gestores físicos resulta insostenible: costos de transporte, tiempo de viaje, y baja productividad (3-5 visitas diarias) erosionan rentabilidad. La cobranza automatizada elimina estas fricciones manteniendo el toque personal.

Marco Regulatorio SEPS para Cobranza de Microcrédito

La Superintendencia de Economía Popular y Solidaria regula prácticas de cobranza del sector cooperativo y entidades financieras populares. El Código Orgánico Monetario y Financiero establece directrices claras que aplican igualmente a métodos automatizados.

Requisitos regulatorios fundamentales:

  • Respeto a la dignidad del socio: Prohibición absoluta de tratos degradantes, amenazas o presiones indebidas
  • Horarios permitidos: Lunes a viernes 8:00-20:00 horas, sábados hasta 13:00 horas
  • Protección de información: Cumplimiento de Ley Orgánica de Protección de Datos Personales
  • Transparencia: Información clara sobre monto adeudado, intereses, y consecuencias de mora
  • Alternativas de solución: Ofrecimiento de opciones de reestructuración o refinanciamiento
  • Registro de gestiones: Documentación completa de todas las acciones de cobranza

Con voice agents, cada llamada se graba, transcribe y almacena para auditorías, lo que cubre el requisito de registro de gestiones.

Cómo Funciona la Cobranza Automatizada con Voice Agents

Ilustración de la interfaz de Kleva: tarjeta de la agente de voz Valeria en llamada, con el tiempo de la llamada y la transcripción en vivo de la conversación con el cliente.

Los voice agents para microcrédito difieren significativamente de soluciones bancarias tradicionales. Deben adaptarse a contextos conversacionales diversos, dialectos regionales ecuatorianos, y situaciones económicas variables de microempresarios.

Tecnología adaptada a microcrédito ecuatoriano:

  • Conversación contextual: NLU que comprende referencias a ciclos de cosecha, temporadas comerciales, problemas familiares
  • Negociación flexible: Capacidad de ofrecer extensiones, pagos parciales, refinanciamientos según políticas institucionales
  • Escalamiento inteligente: Derivación automática a asesor humano cuando se detectan situaciones complejas
  • Integración omnicanal: Coordinación con WhatsApp (canal preferido en Ecuador) para envío de recordatorios y comprobantes

Casos de Uso Específicos para Instituciones de Microcrédito

La cobranza automatizada se adapta a diferentes tipos de instituciones y productos de microcrédito en Ecuador.

Cooperativas urbanas (Quito, Guayaquil, Cuenca): Gestión de alto volumen de microcréditos para comerciantes y emprendedores urbanos. Voice agents procesan miles de llamadas diarias con personalización según historial del socio. Ideal para cobranza preventiva (recordatorios días antes de vencimiento) y temprana (1-30 días de mora).

Cooperativas rurales y agrícolas: Alcance a socios en zonas remotas sin costos de transporte. Voice agents con comprensión de ciclos agrícolas, capacidad de negociar extensiones hasta próxima cosecha, y seguimiento de compromisos. Crítico para mantener cartera sana en productos con estacionalidad marcada.

Bancos comunales: Cobranza grupal respetando metodología de grupos solidarios. Voice agents contactan primero a coordinadoras de grupo, luego a socias individuales en mora, facilitando presión social positiva del grupo sin necesidad de reuniones físicas.

Entidades financieras populares reguladas: Cumplimiento estricto de SEPS con documentación completa. Voice agents generan automáticamente registros de gestión, consentimientos, y reportes regulatorios. Integración con centrales de riesgo para actualización de estatus.

Implementación de Cobranza Automatizada: Guía Práctica

La implementación exitosa en instituciones de microcrédito requiere adaptación a cultura organizacional y capacitación de equipos que tradicionalmente operan con procesos manuales.

Fase 1 - Preparación y diseño (Semana 1):

  • Análisis de composición de cartera por producto, geografía y antigüedad de mora
  • Segmentación de socios por capacidad de pago y comportamiento histórico
  • Diseño de scripts adaptados a lenguaje institucional y realidad local
  • Definición de reglas de escalamiento (cuándo derivar a asesor humano)

Fase 2 - Configuración técnica (Semana 2):

  • Integración con sistema core de la institución (cartera, pagos, datos de socios)
  • Setup de voice agents con dialectos regionales apropiados
  • Configuración de horarios, frecuencias y canales por segmento
  • Pruebas internas con equipo de cobranza y muestra de socios

Fase 3 - Piloto controlado (Semana 3):

  • Lanzamiento con 10-15% de cartera en mora temprana (1-15 días)
  • Monitoreo diario de KPIs: tasa de contacto, promesas de pago, recuperación
  • Análisis de transcripciones para ajuste de scripts y flujos
  • Recolección de feedback de socios y equipo interno

Fase 4 - Escalamiento y optimización (Semana 4+):

  • Extensión gradual a toda la cartera gestionable
  • Capacitación a oficial de crédito y gestores en uso de dashboard
  • Establecimiento de rutinas de revisión semanal de resultados
  • Optimización continua basada en análisis de efectividad por segmento

ROI para Directores de Instituciones de Microcrédito

Los consejos de administración y gerencias de cooperativas deben justificar inversiones tecnológicas con análisis financiero claro. La cobranza automatizada ofrece retornos medibles inmediatos.

Beneficios:

  • Mejora de indicadores SEPS (morosidad, cobertura, eficiencia operativa)
  • Reducción de quejas de socios por prácticas inadecuadas
  • Datos para scoring crediticio y mejora de políticas
  • Capacidad de atender crecimiento sin incremento proporcional de costos

Integración con Metodología Crediticia y Prevención de Mora

La cobranza automatizada no solo recupera cartera vencida, sino que se integra con la metodología crediticia para prevenir mora desde el origen.

Aplicaciones preventivas:

  • Educación financiera automatizada: Voice agents llaman a nuevos socios explicando obligaciones, fechas de pago, canales disponibles. Reduce mora por desconocimiento.
  • Identificación de riesgo temprano: Análisis de conversaciones detecta señales de problemas financieros antes de mora, permitiendo intervención proactiva.
  • Seguimiento post-desembolso: Verificación que crédito se usó según destino aprobado, con alertas si se detectan desviaciones.

Futuro de la Cobranza en Microcrédito: Tendencias e Innovación

La evolución de IA está transformando cobranza de proceso reactivo a sistema predictivo integrado con la operación crediticia completa.

Tendencias emergentes para Ecuador:

  • Scoring comportamental en tiempo real: Modelos de ML analizan patrones transaccionales, geolocalización, y señales alternativas para predecir probabilidad de incumplimiento
  • Cobranza omnicanal orquestada: Coordinación inteligente entre voice agents, WhatsApp, SMS, visitas de campo según perfil y efectividad por canal
  • Personalización masiva: Generación dinámica de ofertas de restructuración basadas en capacidad de pago individual calculada por IA
  • Integración con open finance: Acceso con consentimiento a datos transaccionales de socios para evaluación de capacidad de pago en tiempo real
  • Voice agents multilingües: Soporte para lenguas originarias (kichwa, shuar) en zonas con población indígena

Las instituciones de microcrédito que adoptan cobranza automatizada ahora estarán posicionadas para aprovechar estas innovaciones conforme maduran.

Volver al índice ↑
FAQ

¿Tienes preguntas?

Seguir leyendo
Tu siguiente paso

Más tiempo para resolver. Menos llamadas pendientes.

Ve qué llamadas y seguimientos puedes delegar. Decide con tu equipo qué quieres mejorar y cómo medirlo.

Solicitar demo