Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Un dealer de autos que otorga crédito propio no es solo un vendedor de vehículos: es una financiera. Y como toda financiera, enfrenta el mismo desafío estructural — recuperar cuotas impagadas antes de que el costo de gestión supere el valor del activo. En el crédito automotriz, ese activo rueda por las calles y su valor se deprecia cada semana de atraso.
La buena noticia: la cobranza automatizada con IA está transformando la manera en que los dealers LATAM gestionan sus carteras. En esta guía explicamos cómo funciona y cómo implementarla sin fricción en tu operación actual.
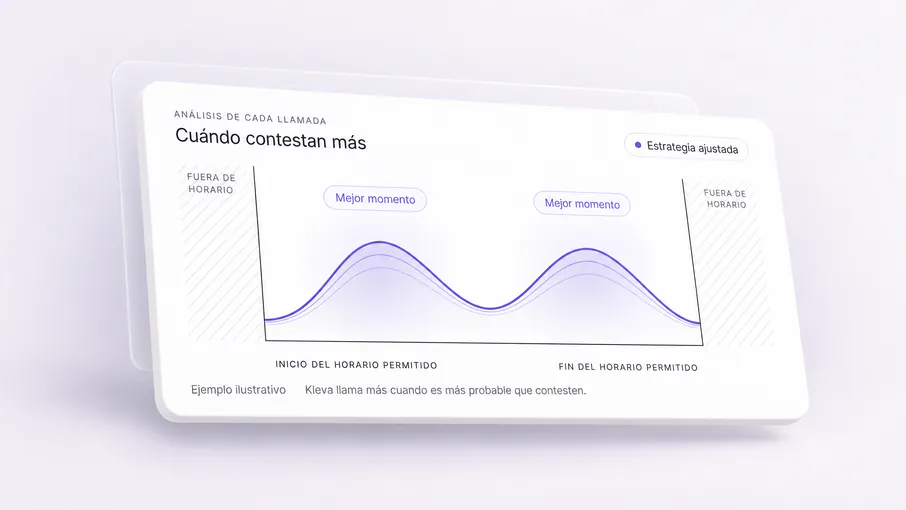
El crédito automotriz tiene características que lo distinguen de otros productos financieros y complican la cobranza tradicional:
Estos factores explican por qué muchos dealers tercerizan la cobranza tardía (con pérdidas de margen del 30-50%) o mantienen equipos internos que no pueden escalar. La cobranza con IA resuelve exactamente este punto de inflexión.
La cobranza automatizada para dealers opera en capas, cada una activada por el nivel de atraso:
Antes del vencimiento, el sistema envía recordatorios por WhatsApp y SMS con el monto exacto, fecha y enlace de pago. Esta capa reduce los impagos por olvido — que en carteras automotrices representan entre el 20% y 35% de la mora temprana — sin consumir tiempo del equipo.
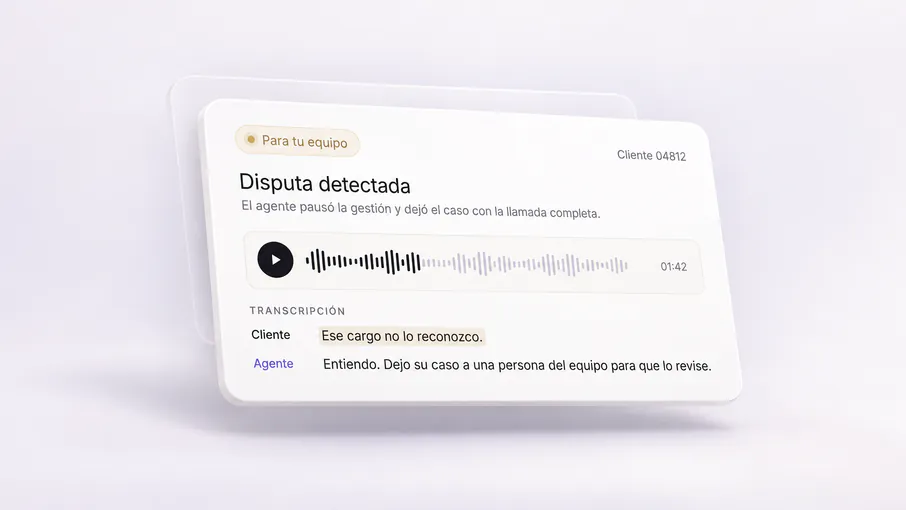
Aquí entra el voice agent. A diferencia de un IVR que solo lee un guión, el voice agent de IA conversa: entiende si el cliente dice "el martes puedo pagar", registra esa promesa de pago en el CRM, y hace seguimiento automático el día pactado.
Los clientes sin respuesta o con promesas rotas pasan a estrategias más intensivas: combinación de llamadas en diferentes franjas horarias, negociación de planes de cuotas parciales y, en casos específicos, escalado al equipo humano con toda la gestión previa documentada.
La IA genera el expediente completo de gestión para el área legal o la agencia externa: fechas de contacto, respuestas del cliente, compromisos incumplidos. Esto reduce el costo de la cobranza judicial al eliminar trabajo manual de documentación.
El temor más frecuente de los directores de operaciones al evaluar cobranza automatizada: "¿va a conectarse con nuestro sistema?"
La respuesta depende del proveedor. Una plataforma de cobranza con IA puede integrarse vía API REST con plataformas de gestión de crédito, ERPs y CRMs automotrices. El flujo es:
Para conocer más, consulta la guía de omnicanalidad en cobranza.
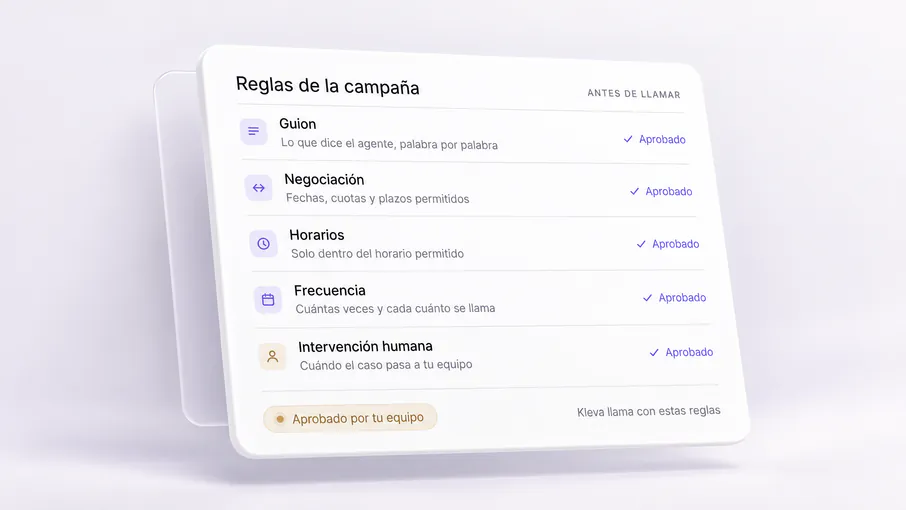
La cobranza vehicular está sujeta a las mismas regulaciones que cualquier cobranza financiera en cada país. Los dealers deben operar dentro de marcos específicos:
Los voice agents están configurados por país para respetar horarios, scripts permitidos y requisitos de identificación. Para detalle por mercado, ver el marco de cumplimiento en México.
Para ilustrar el impacto, tomemos un dealer con las siguientes características:
Con cobranza automatizada:
La mora se reduce con contacto temprano (día 1-3 de atraso), negociación automatizada de planes de pago y seguimiento multicanal.
Sí. Los voice agents especializados en cobranza pueden configurarse para mencionar opciones de refinanciamiento, extensión de plazo o acuerdos de pago parcial sin presionar con recuperación del vehículo en primeras gestiones — siguiendo las políticas del dealer y el cumplimiento regulatorio de cada país.
Estas plataformas se integran vía API con sistemas DMS y CRM automotrices para sincronizar vencimientos, estados de cuenta e historial de pagos. El voice agent recibe datos actualizados antes de cada llamada y registra el resultado automáticamente.
Sí, siempre que se cumplan las regulaciones de cobranza del país. En México rige la CNBV y la Ley de Transparencia Financiera; en Colombia el Habeas Data (Ley 1266).
Un IVR reproduce menús grabados y no puede negociar, mientras que un voice agent de IA conversa, entiende la promesa de pago del cliente y la registra en el CRM.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.