Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Las fintechs en Latinoamérica enfrentan un desafío crítico: gestionar cobranza de miles de préstamos pequeños donde el costo de gestión manual puede superar el valor recuperable.

El modelo de negocio de las fintechs latinoamericanas presenta características únicas que hacen esencial la automatización inteligente de cobranza.
Las fintechs de consumo en LATAM típicamente gestionan miles de préstamos con montos entre $50 y $2,000 USD. Con estos márgenes, el costo de cobranza telefónica tradicional ($15-30 USD por contacto efectivo) es insostenible.
Las fintechs exitosas escalan rápidamente, pasando de cientos a decenas de miles de clientes en meses. La infraestructura tradicional de call centers no puede seguir este ritmo sin inversiones masivas en contratación y capacitación.
Las fintechs operando en múltiples países de LATAM deben cumplir con regulaciones diferentes en cada mercado: CONDUSEF en México, Superintendencia Financiera en Colombia, BCRA en Argentina, etc.
Los sistemas de IA especializados están programados con las regulaciones de cada país, garantizando cumplimiento automático sin necesidad de capacitar equipos en cada jurisdicción.
No todos los sistemas de cobranza con IA son iguales. Las fintechs deben buscar funcionalidades específicas para maximizar resultados.
La capacidad más importante es contar con voice agents que suenen naturales y comprendan las variantes del español latinoamericano. Sistemas genéricos entrenados en español de España fallan constantemente con expresiones locales.
Las fintechs operan con stacks tecnológicos modernos. El software de cobranza debe integrarse sin fricción mediante APIs RESTful que permitan:
La cobranza efectiva requiere personalización según el perfil del deudor. El software debe permitir crear estrategias diferenciadas por:
Los algoritmos de machine learning optimizan estas estrategias continuamente, identificando qué enfoque funciona mejor para cada segmento.
Las fintechs necesitan coordinar comunicación por múltiples canales: voz, SMS, WhatsApp, email, notificaciones push. El software debe orquestar estos canales inteligentemente, determinando cuál usar según preferencias del cliente y efectividad histórica.
Por ejemplo, intentar contacto por voz inicialmente, seguir con WhatsApp si no hay respuesta, y enviar email con opciones de pago como último recurso.
Las fintechs data-driven requieren visibilidad completa de operaciones de cobranza. El software debe proporcionar:
| Característica | Importancia para Fintechs | Impacto en Resultados |
|---|---|---|
| Escalabilidad automática | Crítica | Crecimiento sin límites técnicos |
| Analytics avanzado | Media | Mejor toma de decisiones estratégicas |
El mercado latinoamericano cuenta con varias opciones de software de cobranza con inteligencia artificial, cada una con fortalezas particulares.
Al evaluar opciones, las fintechs deben considerar:
La inversión en software de cobranza con IA genera beneficios para fintechs en LATAM.
Las fintechs obtienen:
El proceso de implementación exitosa sigue etapas bien definidas.
Define qué datos de clientes y cuentas necesita compartir el software de IA:
Trabaja con el equipo técnico del proveedor para mapear campos y establecer flujos de datos bidireccionales.
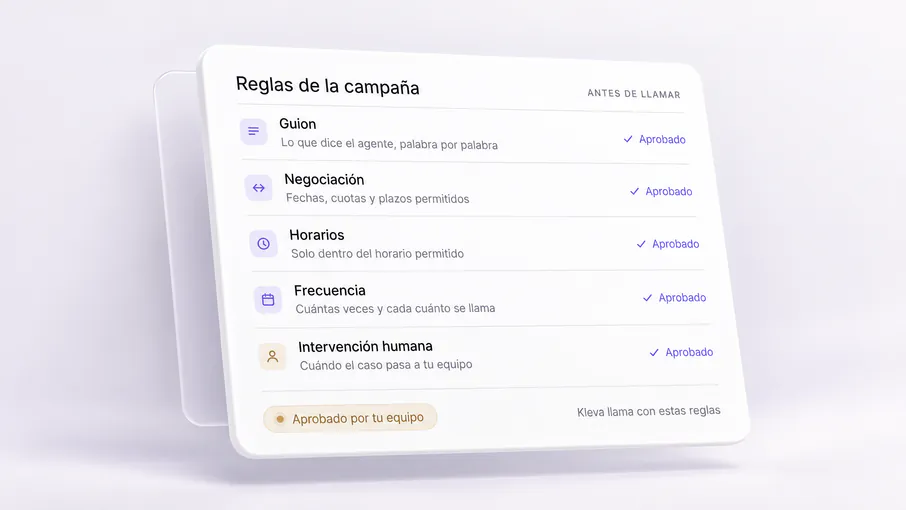
Define reglas de negocio y flujos conversacionales:
Ejecuta piloto controlado con subconjunto de cartera:
Expande gradualmente a toda la cartera mientras optimizas continuamente:
A pesar de los beneficios claros, las fintechs deben anticipar ciertos desafíos en la adopción.
Equipos de cobranza existentes pueden percibir la automatización como amenaza. La clave es comunicar que la IA no reemplaza humanos, sino que los potencia para enfocarse en casos de mayor valor y complejidad.
Redefine roles: de ejecutar llamadas a supervisar estrategias, analizar datos y optimizar performance del sistema.
El software de IA es tan efectivo como la calidad de los datos que recibe. Números telefónicos desactualizados o incorrectos impactan directamente las tasas de contacto.
Implementa procesos de validación y actualización continua de datos de contacto, idealmente desde el momento de originación.
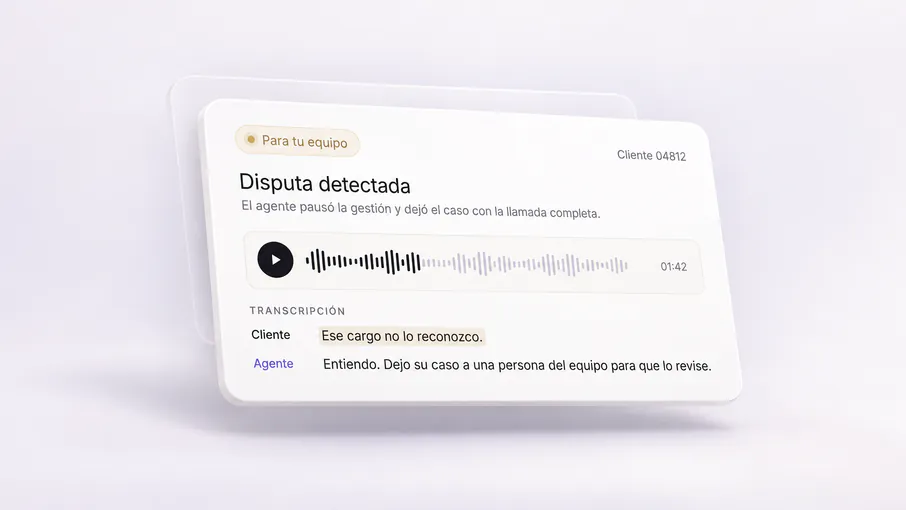
No todos los casos deben manejarse con IA. Establece criterios claros de escalación a agentes humanos:
La evolución tecnológica continuará mejorando las capacidades de cobranza automatizada en la región.
En los próximos 12-24 meses veremos:
Los marcos regulatorios en LATAM evolucionarán para abordar específicamente el uso de IA en servicios financieros. Las fintechs deben:
Las implementaciones típicas toman 2-4 semanas desde firma de contrato hasta piloto en producción. Plataformas modernas con APIs bien documentadas permiten integraciones más rápidas que sistemas legacy.
Verifica que tu proveedor tenga experiencia comprobada en tus países objetivo.
No. El enfoque óptimo es híbrido: IA maneja el volumen y casos estándar, humanos gestionan situaciones complejas y estrategia. Muchas fintechs mantienen equipos pequeños altamente especializados.
Selecciona proveedores con experiencia regulatoria comprobada en LATAM. Deben tener programadas las reglas de cada país (horarios, scripts permitidos, límites de contacto) y proporcionar grabaciones auditables de todas las interacciones.
Los voice agents modernos suenan completamente naturales. Estudios muestran que clientes valoran más la disponibilidad 24/7 y resolución rápida que si hablan con humano o IA. Las quejas disminuyen típicamente vs. call centers tradicionales.
KPIs críticos incluyen: tasa de contacto, promesas de pago generadas, tasa de cumplimiento de promesas, monto recuperado vs. objetivo, costo por peso/dólar recuperado, tiempo promedio de resolución, y NPS de clientes contactados.
Sí. Las plataformas modernas ofrecen APIs RESTful que se integran con sistemas core, CRMs y plataformas de préstamos. La integración bidireccional permite sincronización automática de datos y actualización de estados en tiempo real.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.