Inicio/ Blog/ Software de cobranza para créditos prendarios en Argentina

Software de cobranza para créditos prendarios en Argentina

8 may 2026 – 10 min de lectura

por Ed Escobar Co-Founder & CEO

Los créditos prendarios representan uno de los segmentos más complejos de la cobranza en Argentina. Con el vehículo como garantía y regulaciones específicas del Banco Central (BCRA), las entidades financieras, concesionarias y fintechs automotrices necesitan sistemas especializados que combinen efectividad en recuperación con estricto cumplimiento normativo.

Un software de cobranza para créditos prendarios bien diseñado no solo automatiza contactos y seguimientos, sino que integra gestión de garantías, scoring predictivo específico para cartera automotriz y flujos omnicanal adaptados al comportamiento del deudor argentino.

Qué hace diferente a la cobranza de créditos prendarios

Ilustración de la interfaz de Kleva: la agente de voz Sofía hablando, con la onda de su voz y la conversación en burbujas: la agente propone registrar el pago para el viernes y el cliente acepta.

La gestión de créditos prendarios en Argentina tiene particularidades que exigen software especializado:

  • Garantía real: el vehículo está prendado, lo que habilita estrategias de recuperación específicas como gestión de prenda y ejecución de garantía.
  • Montos significativos: los tickets promedio van de $5M a $25M ARS, justificando esfuerzo de recuperación intensivo.
  • Regulación BCRA específica: normativas sobre tasas, plazos de mora y proceso de ejecución de garantías que deben cumplirse estrictamente.
  • Perfil de deudor particular: clientes con empleo formal que priorizan conservar el vehículo, lo que genera alta tasa de negociación.
  • Estacionalidad económica: la inflación y volatilidad cambiaria en Argentina impactan la capacidad de pago mes a mes.

Un call center tradicional o un software de cobranza genérico no están preparados para gestionar estas variables. Se necesita una plataforma con inteligencia artificial aplicada a créditos prendarios.

Funcionalidades esenciales del software de cobranza prendaria

Para ser efectivo en el mercado argentino, el software debe incluir:

1. Scoring predictivo para cartera automotriz

No todos los créditos prendarios vencidos tienen la misma probabilidad de recuperación. El scoring con machine learning analiza variables como:

  • Antigüedad de la mora y patrón histórico de pagos
  • Edad y valor del vehículo prendado
  • Perfil laboral y estabilidad del deudor
  • Historial de negociaciones previas
  • Variables macroeconómicas (inflación, desempleo regional)

Esto permite priorizar los casos con mayor probabilidad de pago y asignar recursos donde realmente impactan.

2. Automatización omnicanal con voice agents

Los voice agents de cobranza realizan llamadas automatizadas pero naturales, detectando si el deudor contesta, validando promesas de pago y escalando a gestores humanos cuando es necesario. Se integran con WhatsApp, SMS y email para crear flujos de contacto multicanal.

3. Gestión de promesas de pago y seguimiento automático

En créditos prendarios, más del 60% de las gestiones resultan en promesas de pago a futuro. El software debe:

  • Registrar automáticamente cada promesa con fecha y monto
  • Programar seguimientos antes del vencimiento de la promesa
  • Escalar automáticamente si la promesa no se cumple
  • Generar alertas para gestores sobre patrones de incumplimiento

4. Integración con sistemas de garantías y Registro de Prenda

El software debe conectarse con:

  • Registro Nacional de la Propiedad Automotor para verificar estado de prenda
  • Sistemas de valuación de vehículos para conocer valor actualizado de garantía
  • Plataformas de ejecución de garantía en caso de mora severa

5. Cumplimiento regulatorio BCRA automático

Las comunicaciones B del BCRA y la Ley de Defensa del Consumidor establecen límites claros para la cobranza en Argentina. El software debe cumplir automáticamente con:
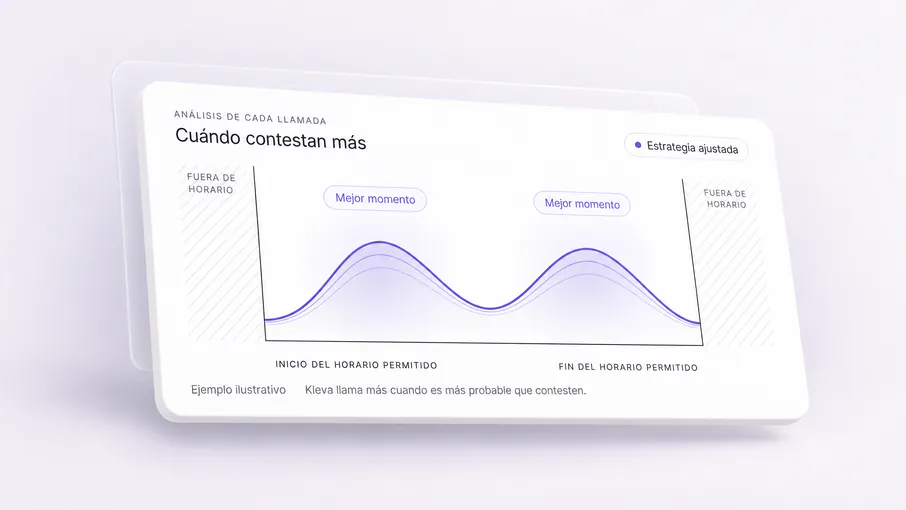
  • Horarios permitidos de contacto telefónico
  • Frecuencia máxima de contactos
  • Prohibición de contacto a terceros o referencia laboral sin autorización
  • Registro auditable de todas las interacciones
Ilustración de la interfaz de Kleva: curva de cuándo contestan más los clientes dentro del horario permitido, con los mejores momentos para llamar marcados.

Estrategias de cobranza para diferentes etapas de mora

Un buen software de cobranza prendaria diferencia la estrategia según antigüedad:

Mora temprana (1-30 días)

Enfoque preventivo con recordatorios automatizados vía WhatsApp y SMS. Los voice agents realizan llamadas suaves validando fecha de pago y ofreciendo opciones de pago digital.

Mora media (31-90 días)

Intensificación de contactos con voice agents que ofrecen planes de refinanciación automática. El software debe calcular en tiempo real opciones de cuotas según el saldo adeudado y políticas de la entidad. Se escalan a gestores humanos los casos que no responden a automatización.

Mora avanzada (91-180 días)

Gestión híbrida con voice agents para contacto inicial y gestores humanos especializados para negociación de quita o refinanciación completa. El software debe alertar sobre proximidad a plazos de ejecución de prenda.

Cartera judicial (180+ días)

Preparación de documentación para ejecución de garantía. El software debe generar automáticamente el expediente completo de gestiones, cumplimiento regulatorio y estado de la prenda para el área legal.

Integración con ecosistema tecnológico existente

Un software moderno de cobranza prendaria debe integrarse vía API con:

  • Core bancario o sistema de originación: sincronización de saldos, estados de cuenta y transacciones en tiempo real
  • CRM: registro de interacciones y actualización de perfil del cliente
  • Plataformas de pago: generación de links de pago y validación automática de pagos recibidos
  • Sistemas de BI: exportación de métricas para dashboards ejecutivos
  • Herramientas de compliance: registro de gestiones para auditoría BCRA

Implementación paso a paso

Para implementar software de cobranza prendaria efectivo:

  1. Audita tu cartera actual: segmenta por antigüedad, monto, perfil de deudor y valor de garantía
  2. Define KPIs de éxito: tasa de contacto, tasa de promesa, tasa de regularización, tiempo promedio de resolución
  3. Mapea flujos de cobranza: identifica en qué etapas automatizar y dónde mantener intervención humana
  4. Selecciona la plataforma: prioriza capacidad de IA, omnicanalidad, integración y cumplimiento regulatorio
  5. Piloto en segmento acotado: testea en mora temprana de 30-60 días antes de escalar
  6. Escala gradualmente: amplía a más segmentos según resultados del piloto
  7. Mide y optimiza: ajusta scoring, mensajes y estrategias según data real

Regulación BCRA y protección del deudor

El Banco Central de la República Argentina regula estrictamente la cobranza de créditos prendarios:

  • Comunicación "A" 6677 sobre protección de usuarios de servicios financieros
  • Límites de tasa de interés y penalidades sobre mora
  • Procedimientos para ejecución de garantía prendaria
  • Obligación de informar al deudor sobre saldo adeudado y opciones de regularización

El software debe documentar cada gestión de forma que pueda auditarse ante BCRA, COPREC o tribunales.

Conclusión

El software de cobranza para créditos prendarios especializado es la diferencia entre gestionar reactivamente la mora o prevenirla de forma sistemática. En el contexto argentino de alta inflación y volatilidad económica, la automatización con inteligencia artificial no es un lujo, es una necesidad competitiva.

Volver al índice ↑
FAQ

¿Tienes preguntas?

Seguir leyendo
Tu siguiente paso

Más tiempo para resolver. Menos llamadas pendientes.

Ve qué llamadas y seguimientos puedes delegar. Decide con tu equipo qué quieres mejorar y cómo medirlo.

Solicitar demo