Recuperación de Deuda en Morosos Recurrentes con Score Crediticio Bajo
Los morosos recurrentes con score crediticio bajo son el segmento más desafiante en cobranza: 3+ incumplimientos previos, capacidad de pago limitada, alta probabilidad de default, y resistencia a contacto. Muchas empresas los clasifican como "incobrables" y los derivan a legal prematuramente, perdiendo 40-60% de recuperación potencial.
El Perfil del Moroso Recurrente con Score Bajo
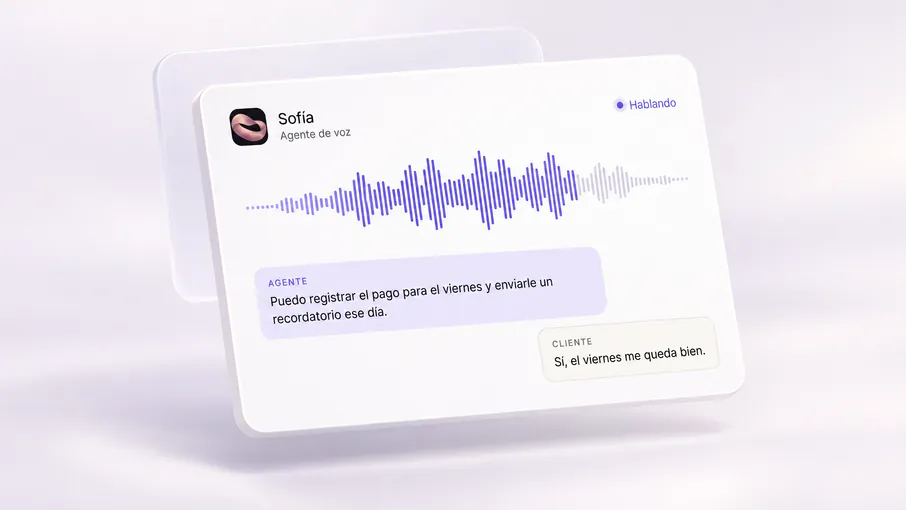
Este segmento tiene características específicas que requieren estrategia diferenciada:
- Historial de incumplimiento: 3-8+ deudas previas, múltiples promesas incumplidas, patrones de evasión
- Score crediticio: <550 (México), <500 (Brasil Serasa), categoría C-E (Colombia DataCrédito)
- Capacidad de pago limitada: Ingresos irregulares, sobre-endeudamiento, empleo informal o desempleo
- Baja intención de pago: Fatiga de cobranza, desconfianza en instituciones, o "default estratégico"
- Dificultad de contacto: Números cambiados, evitan llamadas de cobranza, direcciones inexactas
En cartera típica LATAM, este segmento representa 15-25% del volumen pero 50-60% del tiempo de gestión en modelos tradicionales.
Por Qué los Métodos Tradicionales Fallan
La cobranza tradicional con agentes humanos lucha con morosos recurrentes porque:
- Estrategia uniforme: Mismo script para todos, sin adaptación a perfil psicográfico o patrón de incumplimiento
- Fatiga de cobranza: 5ta empresa llamando por 6ta deuda genera hostilidad automática
- Falta de opciones creativas: Agentes sin autoridad para ofrecer quitas, planes ultra-flexibles, o pagos micro
- Timing aleatorio: No consideran cuándo el moroso tiene dinero (día de cobro informal, venta ocasional)
- Alto costo: Gestión manual de casos de bajo monto/alta dificultad no es rentable
- Escalamiento prematuro a legal: Costos legales pueden exceder monto recuperable
Estrategias de Voice Agents para Morosos Recurrentes
1. Segmentación Predictiva Ultra-Granular
No todos los morosos recurrentes son iguales: Can't Pay, Won't Pay, Gamer, Overwhelmed.
2. Ofertas Adaptativas Automáticas
El voice agent ajusta la oferta en tiempo real según señales de la conversación:
- Para "Can't Pay":
- Oferta inicial: Plan de 6 cuotas pequeñas
- Si rechaza: "¿Cuánto puedes pagar ahora mismo?" → Acepta hasta $10 USD inicial + plan
- Si sigue rechazando: Diferimiento 60 días sin interés + plan posterior
- Para "Overwhelmed":
- "Veo que tienes múltiples obligaciones. Si priorizas esta deuda, te ofrecemos 35% de descuento por pago en 7 días"
- Alternativa: "Paga 50% ahora, condonamos el resto"
- Para "Gamer":
- "Esta es tu última oportunidad antes de proceso legal: 60% de descuento si pagas hoy. Mañana derivamos a abogados."
- Presión temporal + consecuencia clara
3. Timing Óptimo Basado en Flujos de Ingreso
La IA predictiva detecta cuándo el moroso recurrente tiene dinero:
- Trabajadores formales: Contacto día después de nómina (antes de gastar)
- Trabajadores informales: Monitoreo de redes sociales/patrones de actividad para detectar "día de cobro" (ej: vendedor ambulante que publica fotos de mercancía = acaba de reabastecerse = tiene efectivo)
- Beneficiarios de programas sociales: Contacto fecha de depósito de Bolsa Família (Brasil), Prospera (México), etc.
- Trabajadores estacionales: Post-cosecha, fin de temporada turística, bonos de fin de año
4. Fricción Mínima para Pago
Morosos recurrentes abandonan si pagar requiere esfuerzo. El voice agent elimina fricción:
- Pago inmediato durante llamada: "Te envío link de pago por SMS ahora mismo, puedes pagar con tarjeta/Pix/OXXO mientras hablamos"
- Pagos micro: Aceptar desde $5-10 USD como primera cuota para generar compromiso
- Métodos alternativos: Efectivo en tiendas (OXXO México, Baloto Colombia, Pago Fácil Argentina), transferencia móvil, billeteras digitales
- Auto-servicio post-llamada: WhatsApp con link de pago, chatbot para plan de cuotas sin hablar con humano
5. Refuerzo Positivo vs. Amenaza
Morosos recurrentes están inmunizados a amenazas ("vamos a reportarte", "proceso legal"). Mejor resultado con refuerzo positivo:
- Mensajes que funcionan:
- "Si pagas esta deuda, mejoras tu score 50-80 puntos, lo cual te abre opciones de crédito nuevamente"
- "Veo que pagaste tus últimas 2 cuotas a tiempo, eso es excelente. ¿Te gustaría quita del 20% si completas el plan?"
- "Muchos clientes en tu situación lograron salir de mora con este plan. Puedo inscribirte ahora."
- Mensajes que NO funcionan:
- "Si no pagas, reportamos a buró de crédito" (ya está reportado)
- "Vamos a embargar tus bienes" (no tiene bienes embargables)
- "Esto afectará tu historial" (ya está afectado)
Implementación: Roadmap para Morosos Recurrentes
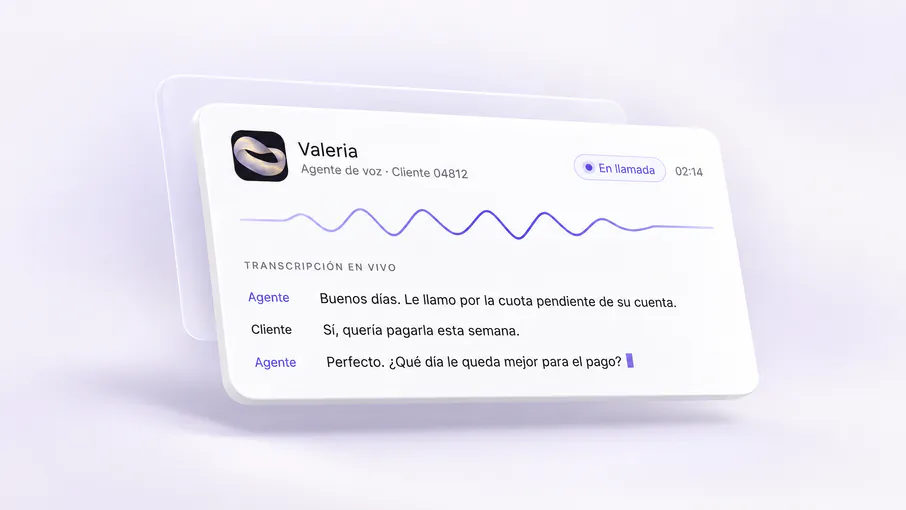
Fase 1: Diagnóstico y Segmentación (Semanas 1-2)
- Extraer cartera de morosos recurrentes (definir criterio: ej. 3+ incumplimientos O score <550)
- Analizar historial: tipo de incumplimiento, razones conocidas, intentos previos, monto promedio
- Clasificar en sub-segmentos (Can't Pay, Won't Pay, Gamer, Overwhelmed, Informal Income)
- Calcular ROI potencial: monto total, costo de gestión, tasa de recuperación histórica
Fase 2: Piloto con Voice Agent (Semanas 3-6)
- Seleccionar 1,000-2,000 cuentas para piloto (muestra representativa de sub-segmentos)
- Configurar voice agent con scripts empáticos, ofertas adaptativas por sub-segmento
- Establecer aprobaciones automáticas: quitas hasta 40%, planes hasta 12 meses, micro-pagos desde $5
- Implementar pagos de fricción mínima (link SMS, múltiples métodos)
Fase 3: Optimización con Datos Reales (Semanas 7-10)
- Analizar transcripciones: ¿qué objeciones son más comunes? ¿qué ofertas cierran más?
- Refinar segmentación: ¿aparecen sub-segmentos no considerados?
- Ajustar timing: ¿cuándo se logra más conversión?
- A/B testing de mensajes: refuerzo positivo vs. neutral vs. presión (medir conversión)
Fase 4: Escalado Total (Semanas 11-12)
- Desplegar voice agent en toda la cartera de morosos recurrentes
- Crear dashboards de recovery rate por sub-segmento, tipo de oferta, timing
- Establecer escalamiento automático: si voice agent no cierra en 3 intentos → humano especialista → legal
- Implementar mejora continua: re-entrenar modelo mensualmente con nuevos patrones
Métricas Específicas para Morosos Recurrentes
KPIs a trackear más allá de recovery rate genérico:
- Recovery rate por sub-segmento: Identificar cuál responde mejor
- Tasa de aceptación de primera oferta vs. escalada: Optimizar secuencia de ofertas
- Tiempo promedio hasta primer pago: Meta <7 días desde contacto exitoso
- Costo de gestión vs. monto recuperado: Debe ser <25% para rentabilidad
- Tasa de re-incumplimiento: ¿Cuántos vuelven a caer en mora? Optimizar para minimizar
Compliance y Ética en Segmento Vulnerable
Morosos recurrentes con score bajo suelen ser población vulnerable. Cobranza debe ser:
- Empática: Voice agent entrenado para detectar estrés financiero y ajustar tono
- No-abusiva: Prohibir amenazas, hostigamiento, contacto excesivo (máximo 3 intentos/día)
- Transparente: Explicar claramente consecuencias de no pago (legal, score) sin exagerar
- Respetuosa de derechos: Cumplir horarios permitidos, respetar opt-out inmediatamente
- Orientada a solución: Objetivo no es castigar, sino encontrar plan viable de pago
El Futuro: IA Emocional para Casos Difíciles
La próxima generación de voice agents incorpora inteligencia emocional avanzada:
- Detección de crisis: Identifica llanto, pánico, desesperación en voz → ajusta tono a ultra-empático o escala a humano
- Análisis de veracidad: Detecta cuando "no puedo pagar" es real vs. evasión
- Personalización extrema: "Veo que eres madre soltera con 2 hijos, trabajas en [sector]. Diseñé un plan que se ajusta a tu ingreso mensual estimado de [monto]"
- Apoyo más allá de cobranza: "Te conecto con programa de asesoría financiera gratuita para ayudarte a salir de sobre-endeudamiento"
Conclusión: Los "Incobrables" No Existen, Solo Estrategias Inadecuadas
- Segmentación ultra-granular (5+ sub-segmentos vs. tratamiento uniforme)
- Ofertas adaptativas automáticas (quitas, planes ultra-flexibles, micro-pagos)
- Timing óptimo basado en flujos de ingreso (formal, informal, estacional)
- Fricción mínima para pago (link SMS, múltiples métodos, auto-servicio)
- Refuerzo positivo vs. amenaza (score improvement, salida de mora, oportunidades futuras)