Inicio/ Blog/ Optimizar cobranza de cartera castigada con IA: estrategi…

Optimizar cobranza de cartera castigada con IA: estrategias avanzadas 2026

18 jun 2026 – 12 min de lectura

por Ed Escobar Co-Founder & CEO

La cartera castigada representa uno de los mayores desafíos en gestión de cobranza: cuentas declaradas incobrables, clientes difíciles de contactar, montos que han acumulado intereses significativos y expectativas de recuperación históricamente bajas (5-15%). Sin embargo, la inteligencia artificial está transformando radicalmente este panorama.

¿Qué es Cartera Castigada y Por Qué es Tan Difícil de Cobrar?

Definición y Características

La cartera castigada (charged-off portfolio) incluye cuentas que:

  • Han superado 180+ días de mora: Típicamente 6-12 meses sin pago
  • Fueron provisionadas 100%: Contablemente se considera pérdida total
  • Presentan dificultades de contacto: Teléfonos inválidos, cambio de dirección, evasión activa
  • Acumulan intereses moratorios: Saldo original multiplicado 1.5-3x
  • Pueden tener disputas legales: Procesos judiciales estancados, quiebras, fallecimientos

Desafíos Únicos de la Cartera Castigada

DesafíoDescripciónImpacto en Recuperación
Localización70-80% de datos de contacto desactualizadosMuy Alto
MotivaciónCliente ha "normalizado" la deuda, no siente urgenciaAlto
Capacidad de pagoSituación financiera deteriorada, múltiples deudasAlto
Monto acumuladoDeuda original + intereses crea monto intimidanteMedio
Costo de gestiónAlta inversión de tiempo por cuenta recuperadaAlto
RegulacionesLímites estrictos en tácticas permitidasMedio

Cómo la IA Transforma la Gestión de Cartera Castigada

La inteligencia artificial aborda cada uno de estos desafíos mediante capacidades específicas:

1. Scoring Predictivo de Recuperabilidad

A diferencia de scoring crediticio tradicional, el scoring de recuperabilidad evalúa la probabilidad de recuperar una cuenta castigada específica:

Variables analizadas:

  • Historial de pago previo al castigo (patron de deterioro)
  • Interacciones recientes (contestó llamadas, leyó emails, abrió SMS)
  • Actividad digital (presencia en redes, cambios de empleo en LinkedIn)
  • Comportamiento de pago en otras obligaciones (bureau de crédito)
  • Tiempo desde último contacto exitoso
  • Razón original del default (desempleo, enfermedad, sobreendeudamiento)
  • Cambios en situación económica (nuevo empleo, herencias, liquidaciones)

Output del modelo:

ScoreProbabilidad de RecuperaciónEstrategia Recomendada
80-10045-60%Gestión intensiva inmediata, ofertas personalizadas
60-7925-44%Campañas persistentes, descuentos atractivos
40-5912-24%Gestión automatizada, ofertas agresivas
20-395-11%Bajo esfuerzo, esperar cambio de circunstancias

2. Skip Tracing Inteligente

La IA puede localizar deudores difíciles de encontrar mediante:

  • Análisis de redes sociales: Identificar perfiles activos, cambios de ciudad/empleo
  • Validación de teléfonos: Verificar estado de números (activo, desconectado, ported)
  • Referencias cruzadas: Contactar referencias laborales/personales del expediente original
  • Búsqueda en registros públicos: Padrones electorales, registros de propiedad, licencias
  • Análisis de patrones: Predecir nuevos números basado en patrones históricos del cliente

3. Voice Agents Especializados en Cartera Castigada

Los voice agents para cartera castigada tienen capacidades especializadas:

  • Tono empático avanzado: Reconocer que cliente ha tenido dificultades genuinas
  • Negociación flexible: Ofrecer descuentos 40-70% automáticamente según capacidad de pago
  • Manejo de objeciones: Responder a "ya no debo, pasó mucho tiempo" con argumentación legal clara
  • Planes de pago creativos: Cuotas muy bajas por tiempo extendido para generar re-engagement
  • Detección de cambio de situación: Identificar si cliente tuvo mejora económica reciente
  • Escalamiento estratégico: Transferir a negociador experto en momento de mayor apertura

Estrategias Avanzadas de Optimización con IA

Optimización de Ofertas de Settlement

La IA determina la oferta óptima de descuento para cada cuenta:

Modelo de optimización considera:

  • Probabilidad de aceptación según diferentes niveles de descuento (20%, 40%, 60%)
  • Capacidad de pago estimada del deudor
  • Valor presente neto de diferentes opciones (pago inmediato vs cuotas)
  • Costo de gestión adicional si no acepta oferta actual
  • Precio de venta a agencia de cobranza como alternativa

Ejemplo de optimización:

  • Deuda original: $10,000
  • Con intereses: $18,000
  • Valor en venta a tercero: $800 (4.4% del total)
  • Análisis IA:
  • Oferta 70% descuento ($5,400): 65% probabilidad de aceptación = $3,510 esperado
  • Oferta 50% descuento ($9,000): 30% probabilidad de aceptación = $2,700 esperado
  • Oferta 30% descuento ($12,600): 8% probabilidad de aceptación = $1,008 esperado
  • Decisión: Ofrecer 70% descuento maximiza valor esperado

Timing Inteligente de Contacto

Para cartera castigada, el timing puede ser más importante que la frecuencia:

  • Momentos de liquidez: Días de pago típicos (5, 15, 30 del mes), temporada de aguinaldos/bonos
  • Eventos de vida: Cambio de empleo, cumpleaños significativos (30, 40, 50 años), fin de año
  • Triggers externos: Cambios en legislación (condonación de deudas), programas de refinanciamiento
  • Aniversarios estratégicos: 1 año sin contacto ("última oportunidad antes de venta de cartera")

Multicanal Orquestado

Para cartera castigada, la estrategia de canales debe ser más sofisticada:

Secuencia típica optimizada por IA:

  1. Día 1-3: Email y SMS informando oportunidad única de settlement
  2. Día 4-7: Voice agent intenta contacto (3-4 intentos, diferentes horarios)
  3. Día 8-10: WhatsApp con mensaje personalizado y link de pago
  4. Día 11-15: Carta física certificada (genera sentido de formalidad/urgencia)
  5. Día 16-20: Voice agent con oferta mejorada si no respondió
  6. Día 21+: Gestor humano para negociación compleja si hay engagement

Framework de Implementación: Optimizar Cartera Castigada con IA

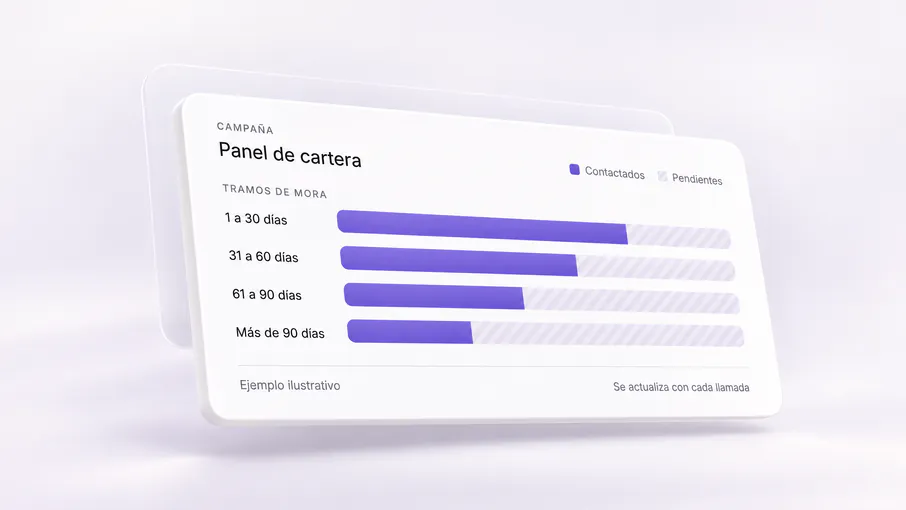
Ilustración de la interfaz de Kleva: panel de cartera de una campaña con barras de clientes contactados y pendientes por tramo de mora, sin cifras.

Fase 1: Evaluación y Data Preparation (Semanas 1-3)

  1. Auditoría de cartera:
  2. Volumen, antigüedad, distribución de montos
  3. Calidad de datos de contacto (% válidos)
  4. Historial de gestión previa y resultados
  5. Segmentos con mayor potencial
  • Data cleaning:
  • Eliminar duplicados, fallecidos, quiebras
  • Consolidar deudas múltiples del mismo cliente
  • Actualizar información de contacto básica
  • Definir objetivos:
  • Meta de recuperación (ej: 25% de cartera en 12 meses)
  • Presupuesto máximo (% de lo recuperado)
  • KPIs secundarios (tasa contacto, settlement rate, compliance)

Fase 2: Scoring y Priorización (Semanas 4-6)

  1. Desarrollo de modelo predictivo:
  2. Entrenar con datos históricos de recuperaciones exitosas
  3. Validar con muestra de control
  4. Ajustar pesos de variables
  • Skip tracing inteligente:
  • Actualizar datos del top 30-40% de score
  • Validar números telefónicos
  • Buscar emails y perfiles sociales
  • Segmentación estratégica:
  • Dividir cartera en 5-8 segmentos
  • Definir estrategia específica por segmento
  • Calcular ROI esperado de cada segmento

Fase 3: Configuración de Voice Agents (Semanas 7-9)

  1. Diseño de scripts especializados:
  2. Tono empático pero firme
  3. Árbol de decisión para diferentes objeciones
  4. Rango de ofertas de settlement por segmento
  5. Triggers de escalamiento a humano
  • Integración de sistemas:
  • Conexión con plataforma de pagos
  • CRM para tracking de interacciones
  • Sistema de grabación y compliance
  • Piloto controlado:
  • Probar con 5-10% de cartera de score medio
  • Validar cumplimiento regulatorio
  • Ajustar scripts basado en resultados

Fase 4: Despliegue y Optimización (Semanas 10+)

  1. Roll-out gradual:
  2. Semana 10-12: Alto score (30% de cartera)
  3. Semana 13-16: Score medio (40% de cartera)
  4. Semana 17+: Bajo score con estrategia mínima (30%)
  • Optimización continua:
  • A/B testing de mensajes y ofertas
  • Ajuste de modelo predictivo con nuevos datos
  • Refinamiento de segmentación
  • Optimización de timing y frecuencia
  • Decisión sobre cartera no recuperable:
  • Después de 90-120 días de gestión intensiva
  • Vender a terceros, castigar definitivamente o archivar

Métricas Críticas para Medir Éxito

MétricaDefiniciónBenchmark Sin IA
Liquidation Rate% de cartera castigada recuperada5-12%
Right Party Contact% de intentos con contacto efectivo15-25%
Settlement Rate% de contactos que aceptan acuerdo12-18%
Average Settlement %% promedio del saldo total pagado35-45%
Cost to CollectCosto como % de monto recuperado25-40%
Time to First PaymentDías desde inicio de gestión hasta primer pago75-120 días
Compliance Rate% de interacciones sin violación regulatoria92-97%

Consideraciones Regulatorias Especiales

La cobranza de cartera castigada tiene regulaciones aún más estrictas:

  • Statute of limitations: Validar que deuda no está prescrita legalmente según jurisdicción
  • Disclosure requirements: Informar monto exacto, derechos del deudor, opciones de disputa
  • Prohibición de amenazas falsas: No mencionar acciones legales que no se tomarán realmente
  • Documentación exhaustiva: Demostrar intento de buena fe antes de acciones legales
  • Protección al consumidor: No presionar a personas en bancarrota o con órdenes de protección

Conclusión: El Renacimiento de la Cartera Castigada

En un contexto donde la cartera castigada típicamente representa 3-8% de la cartera total de una institución financiera, optimizar su recuperación puede generar millones en valor previamente considerado perdido.
Volver al índice ↑
FAQ

¿Tienes preguntas?

Seguir leyendo
Tu siguiente paso

Más tiempo para resolver. Menos llamadas pendientes.

Ve qué llamadas y seguimientos puedes delegar. Decide con tu equipo qué quieres mejorar y cómo medirlo.

Solicitar demo