Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Cuando una empresa acumula una cartera vencida de proporciones masivas, el enfoque tradicional de gestión caso a caso se vuelve inviable. Miles de deudores en mora, en diferentes tramos, con distintas capacidades de pago y razones para el incumplimiento, requieren un enfoque sistemático, automatizado y estratégicamente diferenciado. La normalización de deuda masiva es el proceso de regularizar esta cartera vencida de manera organizada, combinando estrategias de negociación, herramientas de automatización y criterios claros de elegibilidad para cada tipo de propuesta.

La normalización de deuda es el proceso mediante el cual una empresa establece nuevas condiciones para el pago de deudas vencidas, con el objetivo de que los deudores puedan regularizar su situación sin necesidad de recursos legales. Esto puede incluir:
Los momentos más comunes para activar una campaña de normalización masiva son: post-crisis económica, cuando la mora se disparó por factores externos; cierre de línea de negocio, cuando se quiere liquidar una cartera residual; o cuando la morosidad supera el umbral definido como cartera castigada.
Antes de diseñar cualquier estrategia de normalización, es fundamental hacer un diagnóstico exhaustivo de la cartera vencida. Este diagnóstico debe responder:
Este diagnóstico define la estrategia. Una cartera con muchos deudores de bajo monto y mora temprana favorece una campaña masiva de normalización automatizada. Una cartera concentrada en pocos deudores de alto monto requiere negociación personalizada por especialistas.

La normalización masiva no puede ser uniforme. Ofrecer las mismas condiciones a todos los deudores es un error que tiene dos consecuencias negativas: se ofrecen quitas o beneficios a deudores que hubieran pagado sin ellos (pérdida de ingresos), y no se adaptan las propuestas a la realidad financiera de cada segmento.
| Segmento | Características | Propuesta de normalización recomendada |
|---|---|---|
| A - Mora temprana, buen perfil | 1-60 días, historial de buen pagador, montos medios | Recordatorio + link de pago total o en 2 cuotas. Sin quita. |
| B - Mora media, capacidad limitada | 61-120 días, irregulares, montos medios-bajos | Refinanciamiento a 6-12 cuotas con quita de intereses moratorios |
| C - Mora avanzada, voluntad detectada | 121-180 días, contactables, responden al contacto | Reestructuración con quita de hasta 30% del capital + plan extendido |
| D - Cartera castigada, difícil contacto | 180+ días, sin contacto previo exitoso | Propuesta de quita agresiva (50%+) a cambio de pago inmediato |
| E - Cartera inactiva, ilocalizable | Sin contacto posible, datos desactualizados | Actualización de datos, skiptracing, venta de cartera |
Cada propuesta de normalización debe estar diseñada para que sea atractiva para el deudor y viable financieramente para la empresa. Los principios guía son:
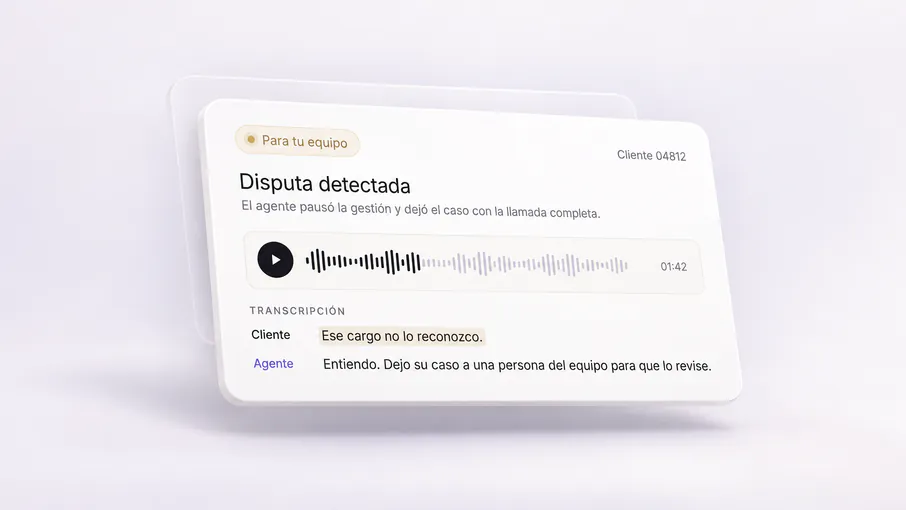
El gran desafío de normalizar miles de deudas simultáneamente es operativo: no hay suficientes agentes humanos para contactar y negociar con cada deudor de manera individualizada. Aquí es donde los voice agents con IA son transformadores.
Un Kleva voice agent puede:
Las campañas de normalización masiva deben cumplir con el marco legal de cobranza de cada país. Los puntos críticos son:
Para evaluar si la campaña de normalización está siendo exitosa, los KPIs clave son:
Una cartera vencida masiva no regularizada es una bomba de tiempo para la liquidez de cualquier empresa. La normalización sistemática, bien diseñada y correctamente automatizada, transforma ese pasivo en flujo de efectivo recuperable. En LATAM, donde los ciclos económicos son volátiles y la mora puede dispararse por factores externos, tener la capacidad de ejecutar campañas de normalización masiva de manera rápida y eficiente es una ventaja competitiva crítica.
Si tu empresa enfrenta una cartera vencida masiva y necesita una estrategia de normalización efectiva, descubrí cómo en kleva.co.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.