Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Cuando un fondo de deuda, banco o inversor evalúa otorgar financiamiento a una fintech, la tasa de morosidad es uno de los primeros indicadores que analiza. Una tasa de morosidad elevada señala problemas en la originación de crédito, en la selección de clientes o en la efectividad del proceso de gestión de cobranza. En todos los casos, el mensaje para el proveedor de capital es el mismo: el riesgo de esta inversión es mayor de lo deseable.
Esta percepción de riesgo se traduce directamente en precio: los fondos que prestan a fintechs con alta morosidad exigen tasas más altas para compensar el riesgo adicional, o directamente declinan financiar a la entidad. En mercados latinoamericanos, donde el diferencial entre fintechs de bajo y alto riesgo puede superar los 8-10 puntos porcentuales anuales, el impacto en la competitividad es enorme.
La relación entre morosidad y costo de fondeo no es lineal; hay umbrales que, una vez superados, generan saltos discontinuos en el costo. Los rangos típicos en el mercado latinoamericano:
El impacto de la morosidad en el costo de fondeo genera un círculo vicioso difícil de romper sin intervenciones estructurales:
La salida de este círculo vicioso requiere intervenciones que mejoren la efectividad de la cobranza sin aumentar proporcionalmente el costo operativo. Aquí es donde la cobranza con IA ofrece el mayor valor: más efectividad al mismo o menor costo.
Los proveedores de capital sofisticados no miran solo la morosidad total; analizan un conjunto de métricas de calidad de cartera:
Una fintech que puede mostrar mejora consistente en estos indicadores, impulsada por una estrategia de recuperación de deuda LATAM con IA, tiene un argumento muy sólido para negociar mejores condiciones de fondeo.

El roll rate —el porcentaje de deuda que migra de un tramo de mora al siguiente— es quizás el indicador más revelador de la calidad de la gestión de cobranza. Una cobranza automatizada efectiva intercepta a los deudores antes de que migren al siguiente tramo, cortando el deterioro de la cartera en su origen.
Los fondos de deuda que evalúan a una fintech también miran cuánto recupera de su cartera castigada. Un recovery rate alto demuestra que el proceso de recuperación de deuda LATAM es robusto y que las pérdidas netas son menores que las brutas.
Las cohortes de originación gestionadas con IA para cobranza muestran curvas de morosidad que se estabilizan antes y a niveles más bajos que las gestionadas manualmente. Esta predictibilidad es muy valorada por los proveedores de capital, ya que facilita la modelación del riesgo.
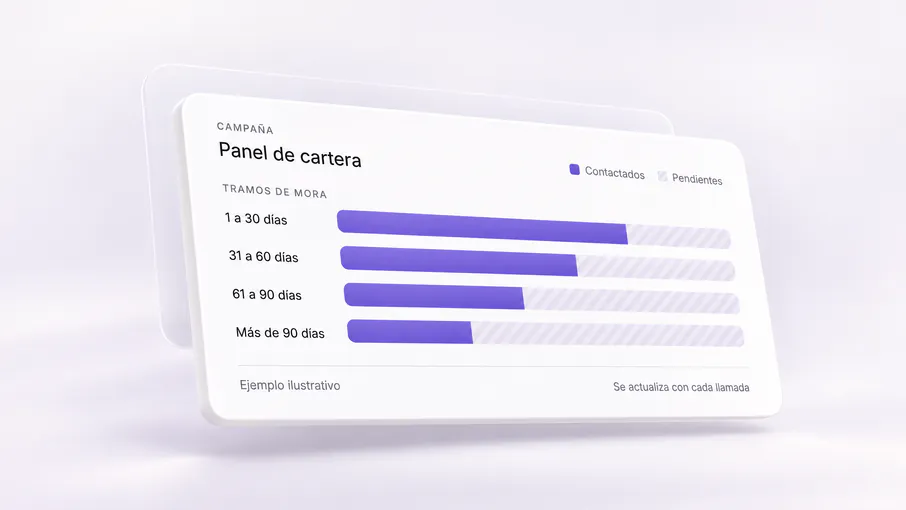
Identificar en qué tramos de mora se concentra el problema, cuáles son los segmentos de mayor riesgo y qué porcentaje del deterioro es evitable con mejor gestión.
La cobranza automatizada preventiva, antes del vencimiento, reduce el ingreso a mora en primer lugar. Es la intervención de mayor impacto y menor costo.
Los primeros 30 días son críticos.
Los fondos de deuda no solo miran los números actuales; quieren ver la tendencia. Documentar rigurosamente la mejora en los indicadores de gestión de cobranza es parte del trabajo de obtener mejores condiciones de fondeo.
En el negocio fintech, la morosidad no es solo un problema operativo; es el precio que se paga por el capital. Cada punto porcentual de mejora en la tasa de morosidad se traduce en mejores condiciones de fondeo, mayor disponibilidad de capital y mayor capacidad de crecer.
La cobranza inteligente con IA es la herramienta más efectiva disponible hoy para mejorar la morosidad de forma estructural, sostenible y a escala.
En la experiencia del mercado latinoamericano, el umbral crítico suele estar alrededor del 8-10%. Por encima de ese nivel, los fondos de deuda empiezan a aplicar spreads adicionales significativos o a reducir los montos disponibles.
Generalmente, se necesitan 2-3 trimestres de datos consistentes para que los proveedores de capital ajusten las condiciones. Por eso es importante empezar a mejorar la cobranza lo antes posible.
Indirectamente, sí. Los datos de comportamiento de cobro retroalimentan los modelos de originación: si cierto perfil de deudor tiene baja tasa de recuperación, el equipo de riesgo puede ajustar las políticas de originación para ese segmento.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.