Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Las microfinancieras en Colombia enfrentan un desafío único: gestionar carteras extensas con recursos limitados mientras atienden comunidades diversas. La IA para cobranza en microfinancieras está transformando esta ecuación, permitiendo automatizar procesos que antes consumían recursos masivos.
Esta tecnología no solo optimiza recursos, también democratiza el acceso al crédito al hacer viable atender segmentos tradicionalmente considerados de alto costo.

Las microfinancieras operan en un entorno complejo. Sus clientes suelen ser empresarios informales, agricultores, comerciantes de barrio y familias de estratos bajos que requieren atención personalizada. Sin embargo, mantener equipos de cobranza tradicionales es financieramente inviable.
Los principales obstáculos incluyen:
Una microfinanciera promedio gasta entre $15,000 y $25,000 COP por llamada de cobranza con gestores humanos. Cuando el préstamo promedio es de $500,000 COP, el margen operativo se comprime dramáticamente.
La inteligencia artificial para cobranza en microfinancieras opera a través de voice agents conversacionales que gestionan el ciclo completo de recuperación. A diferencia de los sistemas IVR tradicionales, estos agentes mantienen conversaciones naturales, entienden contexto y negocian planes de pago personalizados.
1. Procesamiento de Lenguaje Natural (NLP)
El sistema comprende dialectos regionales colombianos y adapta su comunicación según la ubicación del deudor. Un voice agent puede conversar con un costeño en Santa Marta usando expresiones locales, y minutos después atender a un paisa en Medellín con vocabulario apropiado.
2. Modelos Predictivos de Scoring
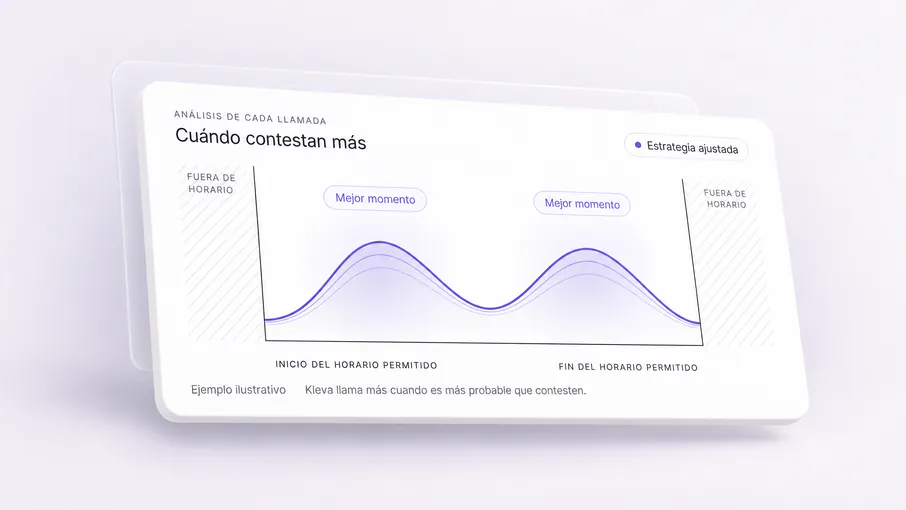
Algoritmos de machine learning analizan patrones de pago históricos, comportamiento transaccional y variables contextuales (día del mes, hora, historial de contacto) para determinar el mejor momento y estrategia de contacto.
3. Motor de Negociación Automatizada
El sistema evalúa la capacidad de pago del cliente en tiempo real y propone planes de pago ajustados a su situación. Puede ofrecer refinanciaciones, extensiones o pagos parciales dentro de parámetros predefinidos por la microfinanciera.
4. Integración Omnicanal
Aunque la voz es el canal principal, el sistema complementa con WhatsApp, SMS y notificaciones push, adaptándose a las preferencias de cada cliente.
Las microfinancieras que financian agricultores cafeteros o floricultores enfrentan ciclos de pago irregulares vinculados a cosechas. Los voice agents identifican automáticamente estos patrones y ajustan las estrategias de cobranza.
Por ejemplo, si un caficultor en el Eje Cafetero tiene un préstamo vencido en marzo pero su cosecha es en mayo, el sistema propone automáticamente una extensión sin requerir intervención humana. Esta flexibilidad automatizada reduce la morosidad y fortalece la relación cliente-institución.
Vendedores ambulantes, tenderos y comerciantes de mercados populares representan un segmento masivo pero difícil de atender. Requieren recordatorios frecuentes pero no invasivos, en horarios compatibles con sus jornadas laborales.
La IA programa llamadas para horarios de baja actividad comercial (temprano en la mañana o después de las 7 PM), aumentando la tasa de contacto efectivo.
Programas especializados para mujeres cabeza de familia requieren comunicación empática y flexible. Los voice agents están diseñados para detectar situaciones de vulnerabilidad y escalar a gestores humanos cuando se identifican crisis financieras genuinas.
Esta combinación humano-IA permite que el personal especializado se enfoque en casos complejos, mientras la tecnología gestiona los recordatorios y negociaciones estándar.

Las microfinancieras que implementan IA para cobranza reducen el costo de cada gestión al automatizar llamadas.
La combinación de contacto oportuno, personalización y negociación inteligente eleva las tasas de recuperación. El sistema identifica el momento óptimo de contacto para cada deudor, maximizando la probabilidad de acuerdo.
Colombia tiene regulaciones estrictas sobre cobranza (Ley 1266 de 2008, Circular Externa 052 de 2016 de SFC). Los voice agents están programados para cumplir automáticamente con restricciones horarias, frecuencia de contacto y tratamiento de datos personales.
Durante períodos de alta morosidad (post-crisis económicas, temporadas de menor ingreso), las microfinancieras pueden escalar la operación instantáneamente sin contratar ni capacitar personal adicional.
Fase 1: Integración de Datos
Conexión del sistema de IA con el core bancario de la microfinanciera. Se mapean campos de carteras vencidas, historial de pagos y datos de contacto.
Fase 2: Configuración de Estrategias
Definición de scripts conversacionales, políticas de negociación, límites de autorización y reglas de escalamiento a gestores humanos.
Fase 3: Piloto Controlado
Lanzamiento con un segmento acotado de la cartera (ej: mora de 1-30 días, montos menores a $1M COP). Monitoreo intensivo y ajustes.
Fase 4: Escalamiento Progresivo
Expansión gradual a toda la cartera, incluyendo segmentos de mayor morosidad y complejidad.
La evolución de la IA en cobranza microfinanciera se dirige hacia tres tendencias clave:
Hiperpersonalización Predictiva
Modelos de machine learning cada vez más sofisticados que anticipan situaciones de morosidad antes de que ocurran, permitiendo intervenciones preventivas.
Integración con Open Banking
Acceso (con consentimiento del cliente) a información de cuentas bancarias en tiempo real para proponer planes de pago alineados con flujos de caja reales.
Voice Agents Multimodales
Combinación de voz, video y texto en una experiencia unificada, permitiendo videollamadas automatizadas con avatares para clientes que prefieren comunicación visual.
Las microfinancieras colombianas que adoptan estas tecnologías hoy no solo optimizan su operación actual, están construyendo ventajas competitivas sostenibles en un mercado cada vez más digitalizado.
La IA para cobranza en microfinancieras de Colombia no es simplemente una herramienta de eficiencia operativa. Es un habilitador de inclusión financiera.
Una vendedora ambulante que solicita un préstamo de $300,000 COP puede ahora ser atendida con la misma calidad de servicio que un cliente corporativo, porque el costo de gestionar su cuenta es mínimo. Esto es transformación genuina.
Para las microfinancieras colombianas, la pregunta ya no es si adoptar IA para cobranza, sino cuándo y cómo hacerlo de manera que fortalezca su misión de inclusión financiera.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.