Inicio/ Blog/ Estrategia de cobranza por segmento de deudor: alto, medi…

Estrategia de cobranza por segmento de deudor: alto, medio y bajo riesgo

24 mar 2026 – 10 min de lectura

por Ed Escobar Co-Founder & CEO

Por qué la cobranza one-size-fits-all no funciona

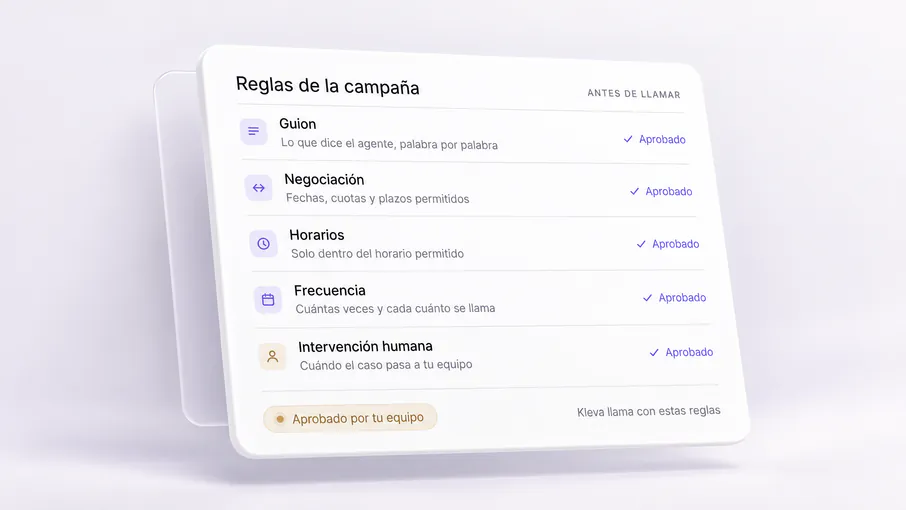
Ilustración de la interfaz de Kleva: reglas de la campaña aprobadas por tu equipo antes de llamar: guion, negociación, horarios, frecuencia e intervención humana.

Uno de los errores más costosos en la gestión de cobranza es tratar a todos los deudores de la misma manera. No es lo mismo un cliente que se atrasó por primera vez en tres años de relación comercial que uno que tiene cuatro compromisos incumplidos consecutivos. No es lo mismo una deuda de $200 con 10 días de mora que una de $15,000 con 120 días vencida.

La segmentación por riesgo del deudor es el fundamento de una estrategia de cobranza inteligente. Clasificar la cartera en segmentos de riesgo —alto, medio y bajo— permite asignar el recurso correcto al momento correcto, maximizar la recuperación de deuda y reducir el costo operativo significativamente.

En este artículo explicamos cómo construir esa estrategia y cómo la automatización de cobranza con IA hace que sea viable incluso para carteras de miles o decenas de miles de casos.

Cómo clasificar deudores por segmento de riesgo

La clasificación de riesgo no es arbitraria: se basa en variables cuantificables que predicen la probabilidad de cobro y el costo esperado de gestión. Las más relevantes son:

  • Días de mora: cuántos días lleva vencida la obligación.
  • Monto de la deuda: el valor económico en juego.
  • Historial de pagos: ¿ha cumplido antes? ¿Cuántas veces incumplió?
  • Respuesta a contactos previos: ¿atiende llamadas? ¿Responde mensajes?
  • Tipo de cliente: persona natural, empresa, distribuidor.
  • Canal de comunicación disponible: teléfono verificado, email activo, WhatsApp.

Los sistemas de cobranza con IA pueden analizar estas variables de forma automática y asignar un score de riesgo a cada deudor, sin que el equipo tenga que hacer esta clasificación manualmente.
Segmento de bajo riesgo: recuperación ágil y automatizada

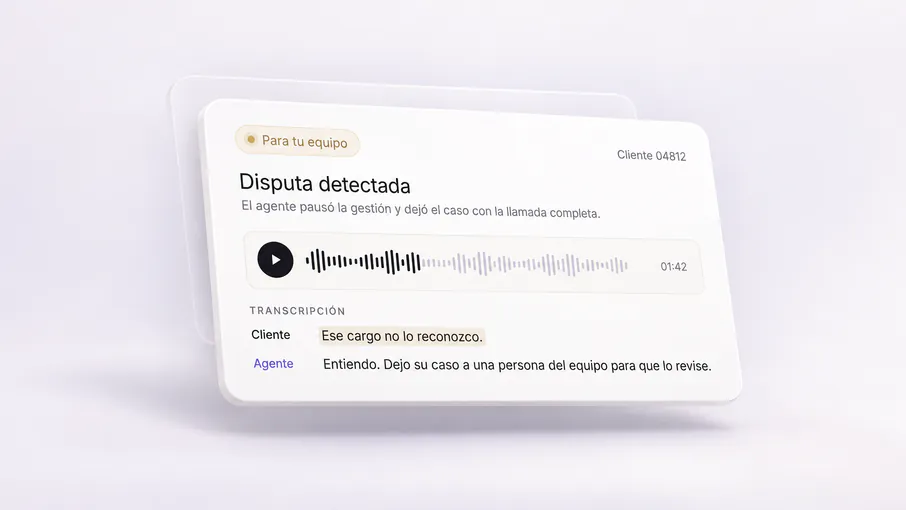
Ilustración de la interfaz de Kleva: caso para tu equipo por una disputa detectada, con la grabación de la llamada y la transcripción del momento en que el cliente no reconoce el cargo.

Los deudores de bajo riesgo son aquellos con:

  • Mora reciente (menos de 30 días).
  • Historial de pagos mayormente positivo.
  • Alta respuesta a canales digitales.
  • Deuda de monto moderado a bajo.

Para este segmento, la estrategia óptima es contacto temprano, automatizado y no intrusivo. Un recordatorio por WhatsApp o SMS, seguido de una llamada automática del voice agent si no hubo respuesta en 48-72 horas, suele ser suficiente para resolver el caso sin necesidad de intervención humana.

La clave aquí es la velocidad: cuanto antes se contacta al deudor de bajo riesgo, mayor es la probabilidad de cobro inmediato.

Segmento de riesgo medio: negociación estructurada con soporte IA

Los deudores de riesgo medio presentan:

  • Mora entre 30 y 90 días.
  • Historial de pagos mixto.
  • Respuesta irregular a los contactos.
  • Posible capacidad de pago pero con dificultades temporales.

Para este segmento, el enfoque debe ser más activo y con mayor frecuencia de contacto. La cobranza inteligente en este nivel combina:

  • Llamadas automáticas con voice agent que ofrecen planes de pago.
  • Mensajes personalizados que reconocen la situación del cliente y proponen soluciones concretas.
  • Escalación al agente humano cuando el deudor expresa voluntad de negociar pero necesita condiciones especiales.

El objetivo con este segmento no es solo cobrar: es convertir al deudor de riesgo medio en un pagador recuperado que vuelve a la base activa de clientes. Un trato respetuoso, con opciones reales de pago, tiene un impacto directo en la tasa de cobro y en la relación comercial a largo plazo.

Segmento de alto riesgo: gestión intensiva y especializada

Ilustración de la interfaz de Kleva: la agente de voz Sofía hablando, con la onda de su voz y la conversación en burbujas: la agente propone registrar el pago para el viernes y el cliente acepta.

Los deudores de alto riesgo son los más costosos de gestionar y los que tienen menor probabilidad de cobro espontáneo. Sus características:

  • Mora superior a 90 días.
  • Múltiples compromisos incumplidos.
  • Baja o nula respuesta a contactos anteriores.
  • Posible cambio de datos de contacto (número desactualizado, email inactivo).

La estrategia para este segmento requiere mayor intensidad y recursos especializados:

  • Actualización de datos: uso de servicios de data enrichment para encontrar nuevos números o canales de contacto.
  • Propuestas de quita: en muchos casos, ofrecer un descuento sobre el total de la deuda genera más valor que insistir en el cobro total.
  • Escalación temprana a gestión legal: cuando el monto lo justifica, iniciar el proceso jurídico antes da mayor poder de negociación.
  • Agentes humanos especializados: los negociadores con experiencia en deuda antigua tienen técnicas y tolerancia al rechazo que superan a los agentes generales.

Incluso en este segmento, la automatización de cobranza juega un rol: Kleva puede gestionar los primeros intentos de contacto de forma automática y escalar solo los casos que muestran apertura al diálogo, optimizando el tiempo de los negociadores senior.

Errores frecuentes en la segmentación de cartera

Implementar una estrategia por segmentos no es complicado, pero hay errores comunes que reducen su efectividad:

  • No actualizar el segmento dinámicamente: un deudor de bajo riesgo que no pagó en 30 días debe reclasificarse a medio riesgo automáticamente.
  • Asignar recursos altos a deudas pequeñas: mandar a un negociador senior a recuperar $80 no tiene sentido económico.
  • Ignorar el historial de comportamiento: la mora actual sin contexto no dice todo; un cliente con excelente historial que se atrasó una vez merece un tratamiento diferente.
  • No medir el costo por segmento: si no sabés cuánto cuesta recuperar un dólar en cada segmento, no podés optimizar la estrategia.

El impacto de la IA en la segmentación y gestión de cartera

Los modelos de cobranza con IA procesan en segundos lo que un analista tardaría días en evaluar manualmente. Estos modelos combinan datos de comportamiento, historial de pagos y variables externas para generar scores de riesgo que permiten tomar decisiones de gestión en tiempo real.

Conclusión: la segmentación es rentable

Tratar a cada deudor según su perfil de riesgo no es solo una buena práctica; es una ventaja competitiva directa. Las empresas que implementan estrategias de cobranza segmentadas con soporte de IA recuperan más, gastan menos y preservan mejor sus relaciones comerciales.

Si querés implementar una estrategia de cobranza inteligente por segmentos en tu empresa, contactanos hoy y armamos juntos la solución que necesita tu cartera.

Volver al índice ↑
FAQ

¿Tienes preguntas?

Seguir leyendo
Tu siguiente paso

Más tiempo para resolver. Menos llamadas pendientes.

Ve qué llamadas y seguimientos puedes delegar. Decide con tu equipo qué quieres mejorar y cómo medirlo.

Solicitar demo