Inicio/ Blog/ Cómo implementar IA en cobranza para microfinanzas: guía …

Cómo implementar IA en cobranza para microfinanzas: guía práctica 2026

29 may 2026 – 10 min de lectura

por Ed Escobar Co-Founder & CEO

Las microfinancieras en Latinoamérica enfrentan un desafío constante: recuperar cartera vencida de manera eficiente sin comprometer la relación con sus clientes. Con márgenes operativos ajustados y carteras fragmentadas, los métodos tradicionales de cobranza resultan costosos e ineficientes.

La inteligencia artificial está transformando radicalmente la gestión de cobranzas en instituciones microfinancieras.

En esta guía práctica, te mostraremos paso a paso cómo implementar IA en cobranza para microfinanzas, desde la evaluación inicial hasta la medición de resultados.

Por Qué las Microfinanzas Necesitan IA en Cobranza

El sector microfinanciero opera con desafíos únicos que hacen de la automatización inteligente una necesidad estratégica:

  • Altos volúmenes con montos pequeños: gestionar miles de créditos de bajo monto hace inviable la cobranza manual personalizada
  • Dispersión geográfica: clientes en zonas rurales o de difícil acceso aumentan costos de cobranza presencial
  • Márgenes operativos reducidos: cada peso invertido en cobranza impacta directamente la rentabilidad
  • Diversidad lingüística: atender clientes con diferentes dialectos y niveles educativos requiere flexibilidad

Las soluciones tradicionales de call center tercerizado pueden costar entre $8-15 USD por hora agente, haciendo insostenible la operación para carteras atomizadas.

Paso 1: Diagnóstico y Preparación de Datos

Antes de implementar cualquier solución de IA en cobranza, es fundamental realizar un diagnóstico exhaustivo de tu operación actual:

Auditoría de la Cartera Actual

Analiza estos indicadores clave:

  • Tasa de morosidad por producto, región y perfil de cliente
  • Costo de recuperación promedio por cada peso cobrado
  • Días promedio de mora antes del primer contacto efectivo
  • Tasa de contacto en diferentes canales (telefónico, SMS, WhatsApp)
  • Right Party Contact (RPC): porcentaje de veces que contactas al deudor correcto

Calidad de Datos

La IA en cobranza es tan efectiva como los datos que la alimentan. Verifica:

  • Teléfonos actualizados y validados
  • Información demográfica completa
  • Historial de pagos y compromisos anteriores
  • Preferencias de contacto documentadas

Paso 2: Selección de Tecnología y Proveedor

No todas las plataformas de IA para cobranza son iguales. Al evaluar proveedores para microfinanzas, considera:

CriterioQué BuscarPor Qué Importa

Capacidad MultilingüeSoporte para dialectos locales y regionalismosMejorar experiencia de clientes rurales o indígenas

Integración APIConectividad con core bancario y CRM existenteEvitar trabajo manual de carga de datos

Modelo de PricingPago por uso vs. licencias fijasProteger flujo de caja en temporadas bajas

Paso 3: Diseño de Flujos Conversacionales

La efectividad de un voice agent depende críticamente del diseño de sus conversaciones. Para microfinanzas, recomendamos:

Estructura de Contacto Temprano

El primer contacto debe ocurrir entre 1-3 días después del vencimiento, con un tono preventivo más que punitivo:

  • Recordatorio amigable del compromiso
  • Verificación de posibles inconvenientes (enfermedad, pérdida empleo)
  • Oferta de facilidades de pago si aplica
  • Agendamiento de promesa de pago con confirmación

Escalamiento Progresivo

Diseña tu estrategia en etapas según días de mora:

  • 1-7 días: Recordatorio preventivo, tono colaborativo
  • 8-30 días: Negociación activa, opciones de refinanciamiento
  • 31-60 días: Gestión intensiva, consecuencias claras pero empáticas
  • 60+ días: Derivación a gestión especializada o legal

La IA permite personalizar estos flujos según el perfil del cliente, historial de pagos y comportamiento previo, algo imposible con scripts tradicionales.
Paso 4: Piloto Controlado y Medición

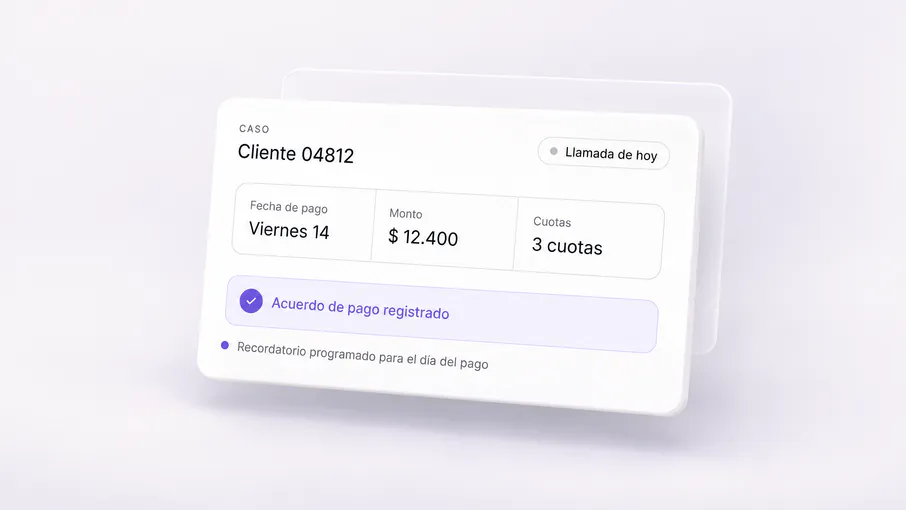
Ilustración de la interfaz de Kleva: ficha de un caso con la fecha de pago, el monto y las cuotas, marcada como acuerdo de pago registrado y con un recordatorio programado.

Implementa la IA en cobranza de forma gradual para validar resultados:

Diseño del Piloto

  • Selecciona un segmento representativo de 500-1000 cuentas
  • Establece un grupo de control con cobranza tradicional
  • Define KPIs claros: tasa de contacto, promesas de pago, recuperación efectiva
  • Duración mínima: 30 días para capturar ciclos completos

Métricas de Éxito

Monitorea estas variables diariamente:

  • Promesas de pago generadas: comparar vs. baseline tradicional
  • Tasa de cumplimiento de promesas: indicador de calidad conversacional
  • NPS o satisfacción del cliente: la experiencia no debe degradarse

Paso 5: Escalamiento y Optimización Continua

Una vez validado el piloto, planifica el roll-out completo:

Fases de Expansión

  1. Mes 1-2: Cobranza temprana (1-30 días de mora) en todas las sucursales
  2. Mes 3-4: Incorporar cartera de mayor antigüedad
  3. Mes 5-6: Expandir a recordatorios preventivos pre-vencimiento
  4. Mes 6+: Optimización con machine learning sobre datos históricos

Mejora Continua con IA

Las plataformas modernas de IA aprenden de cada interacción:

  • Ajustan horarios de contacto según disponibilidad del cliente
  • Identifican objeciones recurrentes y adaptan argumentos
  • Detectan patrones de cumplimiento para priorizar casos
  • Optimizan el tono y velocidad de habla según perfil demográfico

Comparativa: IA vs. Métodos Tradicionales para Microfinanzas

AspectoCobranza TradicionalIA con Voice Agents

Capacidad de EscalaLimitada por contrataciónIlimitada, instantánea

Horario de Operación8-12 horas/día24/7 respetando compliance

Consistencia en CalidadVariable según agenteUniforme y auditable

Obstáculos Comunes y Cómo Superarlos

Resistencia Interna al Cambio

Problema: Gestores de cobranza temen perder empleos con la automatización.

Solución: Posiciona la IA como herramienta de aumento, no reemplazo. Los agentes humanos se enfocan en casos complejos de alto valor mientras la IA maneja volumen rutinario. En la práctica, las microfinancieras no reducen personal sino que lo reorientan a actividades de mayor valor (negociación compleja, atención de sucursales).

Calidad de Datos Deficiente

Problema: Teléfonos desactualizados, direcciones erróneas.

Solución: Implementa un proceso de validación y enriquecimiento de datos antes del piloto. Servicios de verificación telefónica cuestan $0.01-0.03 USD por registro pero mejoran dramáticamente la tasa de contacto. La IA también puede ayudar a identificar números alternativos mediante análisis de redes sociales y referencias.

Expectativas Irrealistas de ROI Inmediato

Problema: Directivos esperan resultados en días.

Solución: Define horizontes de medición realistas: mejoras tempranas (tasa de contacto) en 7-14 días, impacto en recuperación a 30-45 días, ROI consolidado a 90 días. Comunica hitos intermedios para mantener apoyo ejecutivo.

Mejores Prácticas de Implementación

  • Involucra a Compliance desde día 1: asegura que todos los flujos respeten normativas locales de protección al consumidor financiero
  • Mantén el toque humano disponible: siempre ofrece escalamiento a agente humano para casos que lo requieran
  • Personaliza por segmento: no uses el mismo script para crédito agrícola que para comercial urbano
  • Monitorea satisfacción del cliente: la recuperación a corto plazo no debe sacrificar la relación a largo plazo
  • Integra con estrategia omnicanal: combina voice agents con WhatsApp, SMS y email para máxima cobertura

El Futuro de la IA en Cobranza para Microfinanzas

Las tendencias que veremos en 2026-2027:

  • Análisis predictivo de mora: modelos que identifican riesgo de incumplimiento antes del vencimiento
  • Negociación dinámica: ofertas de refinanciamiento personalizadas en tiempo real según capacidad de pago
  • Integración con billeteras digitales: facilitar pagos inmediatos durante la llamada
  • Análisis de sentimiento en vivo: detectar angustia financiera y ajustar enfoque empático
  • Voice biometrics: autenticación segura del deudor sin fricciones

Preguntas Frecuentes

¿Qué incluye implementar IA en cobranza para una microfinanciera?

La implementación incluye integración de datos, configuración de flujos conversacionales adaptados a tu mercado, y capacitación del equipo.

¿La IA en cobranza cumple con regulaciones locales en LATAM?

Las plataformas especializadas deben diseñarse con compliance integrado, respetando horarios permitidos, frecuencia de contactos, y prohibiciones específicas de cada país.

¿Qué pasa con clientes que hablan dialectos indígenas o regionalismos?

Las soluciones modernas de IA conversacional soportan múltiples dialectos y variaciones regionales.

¿Puedo combinar IA con agentes humanos en mi estrategia de cobranza?

Absolutamente, y es la práctica recomendada.

¿Qué retorno de inversión puedo esperar al implementar IA en cobranza?

El retorno depende del tamaño de tu cartera y de la calidad de tus datos; lo recomendable es medirlo con un piloto controlado frente a un grupo de control.

Volver al índice ↑
FAQ

¿Tienes preguntas?

Seguir leyendo
Tu siguiente paso

Más tiempo para resolver. Menos llamadas pendientes.

Ve qué llamadas y seguimientos puedes delegar. Decide con tu equipo qué quieres mejorar y cómo medirlo.

Solicitar demo