Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Las instituciones de microfinanzas en América Latina —microcréditos, cooperativas de ahorro y crédito, fintechs de préstamos personales— enfrentan una paradoja operativa: sus carteras tienen miles de deudores de bajo monto, lo que hace que los modelos de cobranza tradicionales sean prohibitivamente caros. La morosidad promedio del sector en LATAM oscila entre el 7% y el 15%, y el costo de recuperación frecuentemente supera el monto recuperado.
La solución está en la automatización de cobranza con inteligencia artificial, y en este artículo exploramos las estrategias específicas que funcionan para este sector.

A diferencia de la banca tradicional, las instituciones de microfinanzas operan con carteras atomizadas: miles de préstamos de entre $100 y $3,000 USD a clientes con acceso limitado al sistema financiero formal. Esto crea varios desafíos únicos:
Cuando el historial crediticio formal es escaso o inexistente, el scoring de deudores debe basarse en variables alternativas. Los modelos de cobranza con IA modernos pueden analizar:
Estos modelos de scoring alternativo permiten priorizar la gestión de cartera, identificando cuáles cuentas tienen mayor probabilidad de pago y concentrando los recursos de cobranza donde generan más impacto.
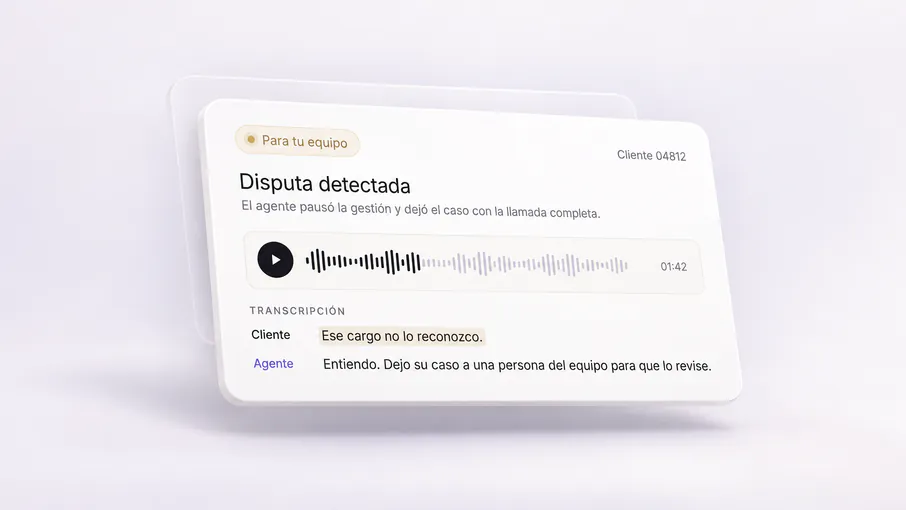
Para carteras de miles de microdeudores, el voice agent es la herramienta más costo-efectiva para el primer y segundo contacto de cobranza. Un voice agent moderno puede gestionar conversaciones naturales en español, adaptarse al tono del deudor y ofrecer soluciones concretas.
Las ventajas específicas para microfinanzas son:

En mercados como México, Colombia, Perú y Bolivia, las instituciones de microfinanzas exitosas combinan estrategias digitales con el tejido comunitario. La cobranza omnicanal más efectiva para microfinanzas incluye:
Los indicadores que más importan en gestión de cartera para microfinanzas son diferentes a los de la banca tradicional:
El estándar de la industria considera que un PAR30 inferior al 5% es saludable. Entre 5% y 10% es aceptable con gestión activa. Sobre el 10% se requiere intervención urgente en los procesos de cobranza y originación.
Los voice agents modernos pueden configurarse con guiones empáticos, pausas naturales y escalamiento automático a agentes humanos cuando detectan situaciones de vulnerabilidad o alta carga emocional. Kleva permite personalizar el tono y el flujo de cada conversación según el perfil del deudor.
Los modelos modernos de cobranza con IA operan bajo esquemas de pago por rendimiento (porcentaje de lo recuperado) o suscripción mensual escalable. Esto elimina la barrera de inversión inicial y hace la tecnología accesible para instituciones medianas y pequeñas.
Las instituciones de microfinanzas en LATAM ya no tienen que elegir entre eficiencia y misión social. Los sistemas de cobranza con IA como Kleva permiten gestionar carteras atomizadas de forma escalable, con un trato más consistente y empático hacia los clientes. El objetivo: reducir la morosidad, sostener el impacto social y mantener una cartera saludable para seguir prestando.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.