Inicio/ Blog/ Cobranza digital en cooperativas de ahorro Colombia 2026

Cobranza digital en cooperativas de ahorro Colombia 2026

28 may 2026 – 10 min de lectura

por Ed Escobar Co-Founder & CEO

Cobranza Digital para Cooperativas de Ahorro en Colombia: Transformación con IA

Las cooperativas de ahorro y crédito en Colombia enfrentan un momento decisivo. Con más de 6 millones de asociados y una cartera que supera los $30 billones de pesos, la morosidad se ha convertido en el principal desafío operativo. La cobranza digital con voice agents ofrece una solución que respeta los principios cooperativos mientras optimiza la recuperación de cartera.

El Desafío de Cobranza en el Sector Cooperativo Colombiano

Las cooperativas de ahorro y crédito operan bajo un modelo diferente al sector bancario tradicional. La relación con asociados se basa en principios de solidaridad, ayuda mutua y educación financiera, lo que hace que las estrategias agresivas de cobranza sean contraproducentes.

Problemas específicos del sector cooperativo:

  • Morosidad promedio de 5-8% vs 3-4% del sector bancario
  • Recursos limitados para mantener equipos grandes de cobranza
  • Necesidad de preservar la relación con asociados a largo plazo
  • Cobertura geográfica dispersa en zonas rurales y urbanas
  • Presión regulatoria de Supersolidaria sobre calidad de cartera

La cobranza digital con IA resuelve estos puntos sin comprometer los valores cooperativos. Los voice agents mantienen un tono respetuoso y educativo, enfocándose en soluciones y no en presión.

Marco Regulatorio: Cobranza Digital Bajo Supervisión de Supersolidaria

La Superintendencia de Economía Solidaria establece lineamientos claros para prácticas de cobranza en cooperativas. La Circular Externa 007 de 2015 y actualizaciones posteriores regulan procedimientos que aplican igualmente a canales digitales.

Requisitos clave de cumplimiento:
  • Respeto a la dignidad del asociado en todas las comunicaciones
  • Horarios: lunes a viernes 7:00-21:00, sábados 8:00-13:00
  • Prohibición de contacto con terceros no autorizados (referencias solo en casos específicos)
  • Registro detallado de todas las gestiones de cobro
  • Ofrecimiento de alternativas de pago y reestructuración
  • Derecho del asociado a presentar quejas ante la Supersolidaria

Cómo Funciona la Cobranza Digital con Voice Agents en Cooperativas

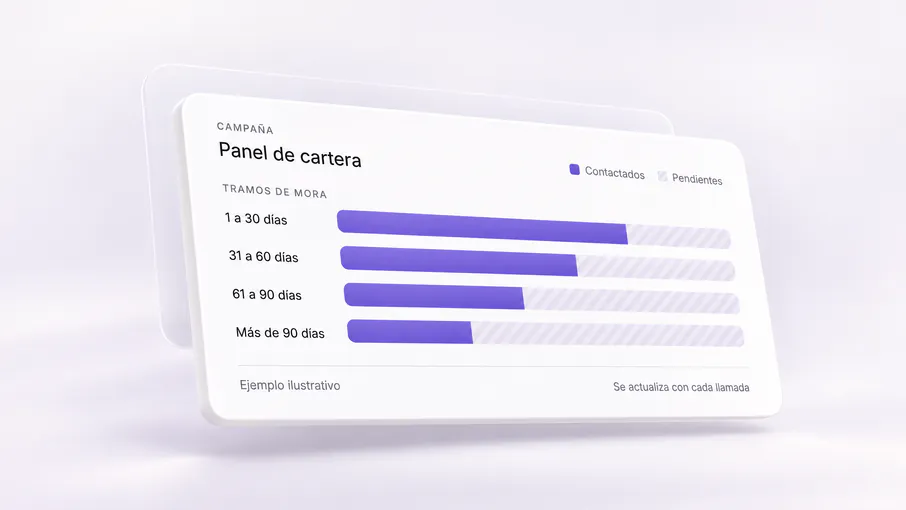
Ilustración de la interfaz de Kleva: panel de cartera de una campaña con barras de clientes contactados y pendientes por tramo de mora, sin cifras.

Los voice agents para cooperativas difieren significativamente de soluciones bancarias tradicionales. Deben balancear efectividad en recuperación con preservación de la relación asociado-cooperativa.

Características específicas para cooperativas:

  • Tono educativo: Los voice agents explican beneficios de ponerse al día, impacto en servicios cooperativos, y opciones disponibles
  • Reconocimiento de contexto: Identifican situaciones de dificultad económica genuina y ofrecen alternativas de reestructuración
  • Integración con CRM cooperativo: Acceso a historial completo del asociado (ahorros, créditos, participación en asambleas)
  • Escalamiento inteligente: Derivación a gestor humano cuando se detectan casos que requieren atención personalizada

Casos de Uso por Tipo de Cooperativa en Colombia

Ilustración de la interfaz de Kleva: tarjeta de la agente de voz Valeria en llamada, con el tiempo de la llamada y la transcripción en vivo de la conversación con el cliente.

Colombia cuenta con más de 300 cooperativas de ahorro y crédito con características diversas. La cobranza digital se adapta a las necesidades específicas de cada segmento.

Cooperativas multiactivas urbanas (Bogotá, Medellín, Cali): Gestión de volumen alto de cartera de consumo y microcrédito. Ideal para morosidad temprana (1-30 días).

Cooperativas especializadas (empleados, gremios): Enfoque en preservar relación laboral y gremial. Voice agents usan tono especialmente respetuoso, referencias a beneficios mutuales, y coordinación con descuentos de nómina. Efectivo para prevención de mora y seguimiento de acuerdos.

Cooperativas rurales y regionales: Cobertura de asociados en zonas dispersas geográficamente. Voice agents eliminan necesidad de traslados físicos, con dialectos adaptados a cada región (costeño, paisa, santandereano, etc.). Crucial para cartera agropecuaria con estacionalidad.

Cooperativas de pequeña escala: Recursos limitados para equipos de cobranza dedicados. Voice agents permiten gestión profesional sin inversión en infraestructura o personal. Modelo de pago por uso escalable con el tamaño de la cartera.

Implementación de Cobranza Digital en Cooperativas: Proceso Completo

La implementación exitosa requiere alineación con la cultura cooperativa y capacitación del equipo interno que supervisará el proceso automatizado.

Fase 1 - Alineación estratégica (Semana 1):

  • Presentación a consejo de administración y comité de cartera
  • Definición de políticas de cobranza digital alineadas con valores cooperativos
  • Segmentación de cartera por antigüedad, monto y perfil de asociado
  • Diseño de scripts que reflejen la voz de la cooperativa

Fase 2 - Configuración técnica (Semana 2):

  • Integración con software cooperativo (contabilidad, cartera, CRM)
  • Setup de voice agents con dialectos regionales apropiados
  • Configuración de reglas de negocio y escalamiento
  • Pruebas internas con asociados de confianza

Fase 3 - Piloto controlado (Semana 3):

  • Lanzamiento con 15-20% de cartera en mora temprana
  • Monitoreo diario de tasa de contacto, promesas de pago y quejas
  • Ajustes finos de tono, scripts y horarios según feedback
  • Validación de cumplimiento regulatorio en condiciones reales

Fase 4 - Escalamiento y optimización (Semana 4+):

  • Extensión gradual a toda la cartera gestionable
  • Capacitación a equipo de cartera en uso de dashboard y reportes
  • Establecimiento de KPIs y revisión mensual de resultados
  • Optimización continua basada en patrones de comportamiento

Beneficios para Cooperativas: Impacto Operativo y Regulatorio

La cobranza digital ofrece a las cooperativas beneficios que no se miden solo en dinero.

Beneficios no monetarios:

  • Mejora en indicadores de Supersolidaria (calidad de cartera, gestión de riesgo)
  • Reducción de quejas de asociados por prácticas inadecuadas
  • Datos estructurados para mejora continua de políticas de crédito
  • Capacidad de gestión en horarios extendidos sin costo adicional

Tendencias Futuras: Cobranza Predictiva y Prevención de Mora

La siguiente evolución de cobranza digital va más allá de recuperación reactiva hacia prevención proactiva basada en IA.

Capacidades emergentes para cooperativas:

  • Scoring de propensión a mora: Modelos de IA identifican asociados en riesgo antes de incumplimiento, permitiendo intervención temprana
  • Campañas preventivas: Voice agents contactan proactivamente a asociados con alta probabilidad de mora para ofrecer opciones preventivas
  • Análisis de sentimiento: Detección de situaciones de crisis financiera en conversaciones para activar programas de apoyo cooperativo
  • Optimización de momentos de contacto: IA determina mejor día/hora para cada asociado maximizando probabilidad de respuesta positiva

Cooperativas que adoptan cobranza digital ahora estarán posicionadas para aprovechar estas capacidades predictivas conforme la tecnología evoluciona.

Volver al índice ↑
FAQ

¿Tienes preguntas?

Seguir leyendo
Tu siguiente paso

Más tiempo para resolver. Menos llamadas pendientes.

Ve qué llamadas y seguimientos puedes delegar. Decide con tu equipo qué quieres mejorar y cómo medirlo.

Solicitar demo