El financiamiento de electrodomésticos y muebles es un motor de ventas crítico para retailers en América Latina. Tiendas departamentales, cadenas especializadas y negocios independientes ofrecen crédito directo que representa 40-60% de sus ventas totales. Sin embargo, la gestión de cobranza de estas carteras es compleja, costosa y afecta directamente la rentabilidad.
El Financiamiento en Electrodomésticos y Muebles: Características Únicas
El crédito al consumo en este sector tiene particularidades que lo diferencian de otros tipos de financiamiento:
- Ticket promedio: $300-3,000 USD según producto (TV, refrigerador, sala, recámara)
- Plazos típicos: 6, 12, 18, 24 meses con pagos quincenales o mensuales
- Tasa de aprobación alta: 60-75% para maximizar conversión en punto de venta
- Segmento socioeconómico: Clases media y media-baja con ingresos de $600-2,000 USD mensuales
Mora Recurrente y Predecible
A diferencia de crédito automotriz o hipotecario, el financiamiento de electrodomésticos presenta patrones específicos:
- Mora estacional: Picos en enero-febrero (post-navideño), agosto-septiembre (regreso a clases)
- Sensibilidad económica: Altamente correlacionada con empleo informal y remesas
- Tasa de mora típica: 8-15% de la cartera en cualquier momento
- Recuperación decreciente: 70% en los primeros 15 días, 40% a 30 días, menos de 20% después de 60 días
Desafíos Operativos de Cobranza Manual
Los retailers que gestionan cobranza internamente enfrentan:
- Equipos grandes y costosos: 1 cobrador por cada 300-500 cuentas activas
- Alta rotación de personal: 50-70% anual por estrés y bajos salarios
- Inconsistencia en gestión: Calidad variable según experiencia del cobrador
- Costos por gestión: $10-18 USD por contacto efectivo
- Baja cobertura: Solo 30-40% de la cartera morosa recibe seguimiento oportuno
Cómo Funciona la Cobranza Automatizada con IA
La cobranza automatizada utiliza voice agents impulsados por inteligencia artificial para gestionar el cobro de manera sistemática y personalizada.
1. Integración con Sistemas de Crédito
La plataforma se conecta con los sistemas del retailer:
- Sistema de crédito: Obtiene datos de contratos, pagos programados, saldos vencidos
- CRM: Accede a información del cliente (teléfonos, correos, historial de compra)
- Core bancario o ERP: Valida pagos realizados en tiempo real
- Pasarelas de pago: Genera links de pago inmediato vía WhatsApp o SMS
2. Segmentación Predictiva
Algoritmos de machine learning clasifican cuentas morosas según:
- Propensión a pago: Alta (mora accidental), media (necesita recordatorio), baja (requiere negociación)
- Días de atraso: 1-7, 8-15, 16-30, 31-60, 60+
- Monto en riesgo: Pequeño (menos de $200), mediano ($200-1,000), alto ($1,000+)
- Valor del cliente: Primera compra, recurrente, VIP (múltiples créditos pagados)
La IA ejecuta tácticas específicas por segmento:
- Mora temprana (1-7 días): Recordatorio amigable vía WhatsApp + llamada si no responde
- Mora media (8-15 días): Llamada de voice agent con oferta de facilidades de pago
- Mora avanzada (16-30 días): Negociación de plan de pagos o refinanciamiento
- Mora crítica (30+ días): Última oportunidad antes de escalar a cobranza jurídica
4. Conversaciones Naturales y Empáticas
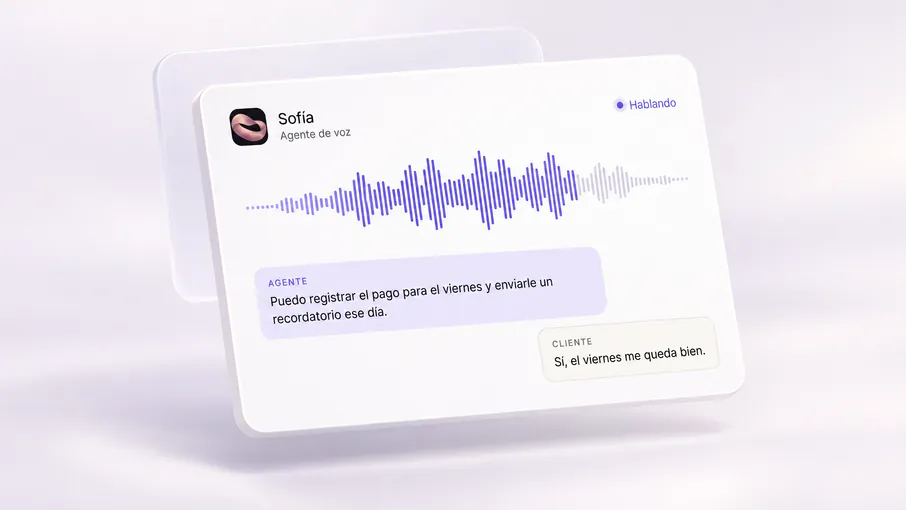
Los voice agents mantienen diálogos contextuales:
- Reconocen la voz del cliente y adaptan tono según su respuesta
- Responden preguntas sobre saldo, fechas de compra y opciones de pago
- Manejan objeciones comunes: "No tengo dinero", "El producto salió defectuoso", "Ya pagué"
- Ofrecen soluciones en tiempo real: pago parcial, extensión de plazo, condonación de intereses
Casos de Uso Avanzados en el Sector
Cobranza Preventiva Pre-Vencimiento
La estrategia más efectiva no es cobrar después de la mora, sino prevenirla. Los voice agents pueden:
- Llamar 3-5 días antes del vencimiento a clientes con historial de pagos tardíos
- Confirmar fecha de pago y método (efectivo en tienda, transferencia, domiciliación)
- Ofrecer recordatorios vía WhatsApp el día del vencimiento
- Enviar link de pago digital para mayor conveniencia
Reactivación de Clientes Cancelados
Clientes que completaron un crédito exitosamente son candidatos ideales para nuevas compras. La IA permite:
- Identificar clientes con crédito pagado en los últimos 6-12 meses
- Llamar con oferta de pre-aprobación de crédito con mejores condiciones
- Promocionar productos complementarios (compraron refrigerador, ofrecer estufa)
- Generar tráfico a tiendas o e-commerce con incentivos exclusivos
Gestión de Garantías y Quejas
Muchos clientes dejan de pagar porque el producto tiene defectos. Los voice agents:
- Detectan cuando el cliente menciona problemas con el producto
- Escalan automáticamente a servicio técnico o área de garantías
- Pausan cobranza temporalmente mientras se resuelve el problema
- Reanudan gestión una vez reparado o cambiado el producto
Esto protege la relación con el cliente y previene cancelaciones.
Negociación de Reestructuras
Para cuentas con mora avanzada, la IA puede:
- Evaluar capacidad de pago basada en historial
- Ofrecer automáticamente plan de pagos con quita de intereses
- Refinanciar el saldo en un nuevo plazo más manejable
- Generar contrato digital firmado vía SMS
La Solución de Kleva para Financiamiento Retail
Kleva es una plataforma de cobranza automatizada pensada para operaciones de alto volumen como financiamiento de electrodomésticos y muebles.
Más que un IVR
Los voice agents de Kleva no son simples IVRs o voicebots genéricos. Son asistentes conversacionales avanzados que:
- Entienden contexto: Reconocen cuando un cliente está dispuesto a pagar vs requiere negociación
- Escalan inteligentemente: Transfieren a humanos solo cuando es absolutamente necesario
Implementación: Del Contrato a la Operación (ejemplo de fases)
Semana 1: Análisis y Configuración
- Diagnóstico de cartera actual: volumen, aging, segmentación
- Mapeo de sistemas tecnológicos (core de crédito, CRM, pagos)
- Definición de estrategias de contacto por perfil de cliente
- Configuración de integraciones API
Semana 2: Diseño de Flujos
- Creación de scripts conversacionales adaptados al tono de la marca
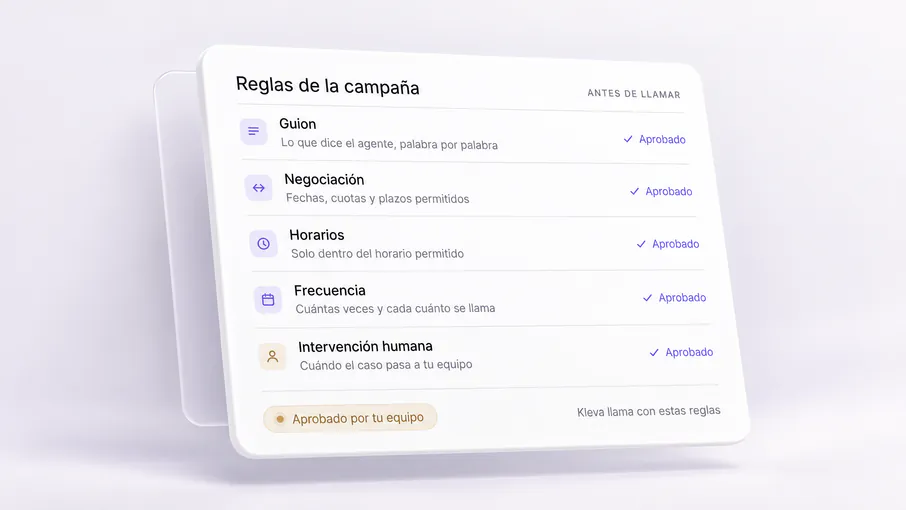
- Configuración de reglas de negocio (límites de descuento, planes permitidos)
- Definición de criterios de escalamiento a gestores humanos
- Diseño de reportería y KPIs de seguimiento
Semana 3: Piloto Controlado
- Ejecución con 10-15% de la cartera morosa (segmento de bajo riesgo)
- Monitoreo en tiempo real y ajustes de flujos
- Validación de integraciones con pasarelas de pago
- Capacitación de equipo interno en uso de plataforma
Semana 4: Escalamiento y Optimización
- Activación completa en toda la cartera
- Optimización continua basada en machine learning
- Reportería ejecutiva de resultados
- Definición de roadmap de mejora continua
Preguntas Frecuentes: Cobranza Automatizada en Retail
¿Los clientes rechazan hablar con un sistema automatizado?
En general, no: los clientes valoran la rapidez, la disponibilidad en horarios flexibles y la posibilidad de pagar inmediatamente mediante link digital.
¿Qué pasa si un cliente dice que el producto está defectuoso?
Los voice agents están entrenados para identificar menciones de garantía, defectos o problemas con el producto. En estos casos, el sistema escala automáticamente al área de servicio técnico o garantías, pausa la gestión de cobranza y registra el detalle para seguimiento. Esto previene deterioro de la relación con el cliente.
¿Cómo cuida la cobranza automatizada las buenas prácticas en crédito al consumo?
El sistema respeta horarios permitidos, evita lenguaje intimidatorio y registra todas las conversaciones para trazabilidad y auditoría.
¿Puedo mantener mi equipo de cobranza y complementarlo con automatización?
Sí. Puedes complementar tu equipo con automatización; esto optimiza el uso de tu personal más experimentado y maximiza recuperación.
Conclusión: Cobranza Automatizada es el Estándar para Retail LATAM
El financiamiento de electrodomésticos y muebles seguirá siendo un diferenciador competitivo crucial en el retail latinoamericano. La capacidad de recuperar eficientemente esa cartera determina la rentabilidad y sostenibilidad del negocio.
La cobranza automatizada con IA no es una tecnología experimental, es el nuevo estándar.
Si tu empresa ofrece financiamiento de electrodomésticos, muebles o productos de consumo duradero, es momento de transformar tu cobranza.