Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
El mercado de factoring para PyMEs enfrenta un desafío estructural: márgenes delgados, volúmenes masivos de facturas de monto pequeño a mediano, y diversidad extrema en perfiles de deudores. Una operación de factoring PyME típica gestiona 5,000-50,000 facturas mensuales con montos entre $500 y $50,000 USD, donde el costo de cobranza tradicional ($20-$50 por gestión) erosiona rápidamente la rentabilidad de la operación.
El factoring para pequeñas y medianas empresas es un servicio financiero crítico en LATAM: permite a PyMEs convertir cuentas por cobrar en liquidez inmediata, financiando operaciones sin endeudamiento bancario tradicional. Sin embargo, la economía del factoring PyME es compleja: descuentos de 2-8% mensual, riesgo de incobrabilidad del 3-7%, costos operativos de gestión y cobranza del 4-10%.
En este margen delgado, la eficiencia operativa en cobranza es la diferencia entre rentabilidad y pérdida. Una operación de factoring que gestiona 10,000 facturas mensuales con método tradicional incurre en costos de $200K-$500K USD mensuales solo en gestión de cobranza.
A diferencia del factoring corporativo donde se gestiona un número limitado de deudores grandes, el factoring PyME implica miles de deudores diversos: desde empresas formales con procesos estructurados hasta negocios familiares con gestión informal. Los perfiles incluyen: retailers con ciclos de pago definidos pero alto volumen de facturas, distribuidores con estacionalidad marcada y variabilidad de flujo, empresas de servicios con procesos de aprobación complejos, manufactureras con pagos atados a cobro de sus propios clientes.
Esta diversidad requiere estrategias de cobranza diferenciadas que la gestión manual no puede ejecutar a escala.
Una plataforma de cobranza automatizada para factoring PyME integra componentes tecnológicos críticos que operan de forma orquestada para maximizar recuperación minimizando costo.
El motor de priorización con machine learning analiza cada factura asignando un score de riesgo y propensión a pago basado en: historial de pago del deudor, comportamiento en otras facturas, días de mora actual, monto y antigüedad de la factura, industria y estacionalidad del deudor, indicadores macroeconómicos del sector. Este score determina qué facturas gestionar hoy, en qué orden y con qué estrategia.
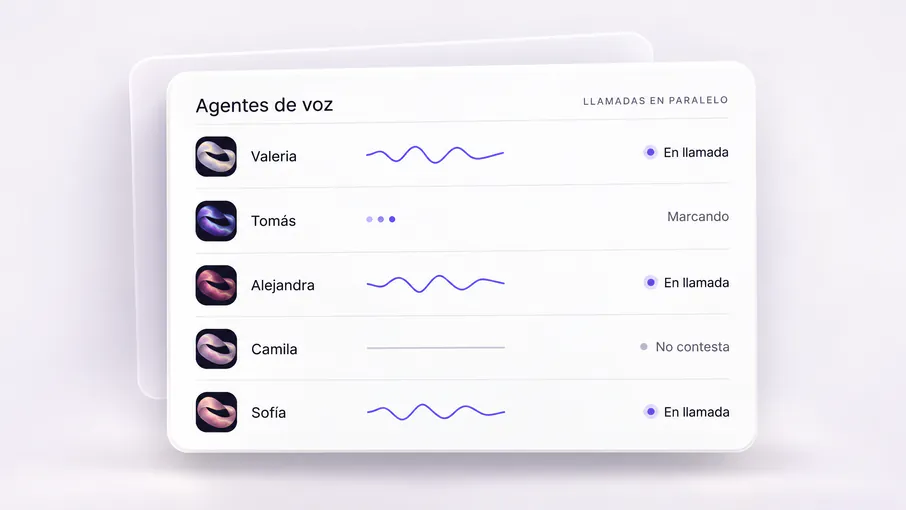
Los voice agents conversacionales son el componente de ejecución principal. A diferencia de IVRs que frustran con menús rígidos, los voice agents de 2026 mantienen conversaciones completamente naturales adaptadas al contexto del deudor y la factura específica.
Un voice agent para factoring PyME maneja conversaciones complejas: "Buenos días, habla Laura de FinanceCorp. ¿Me comunico con el departamento de cuentas por pagar de Distribuidora El Sol? Perfecto. Les llamo porque tienen una factura de $12,500 de su proveedor Manufacturas ABC con vencimiento hace 8 días. ¿Cuándo tienen programado el pago?". El sistema comprende respuestas como "está en proceso de aprobación", "hay un problema con la mercancía", "pagamos el día 30 de cada mes", adaptando su respuesta y estrategia.
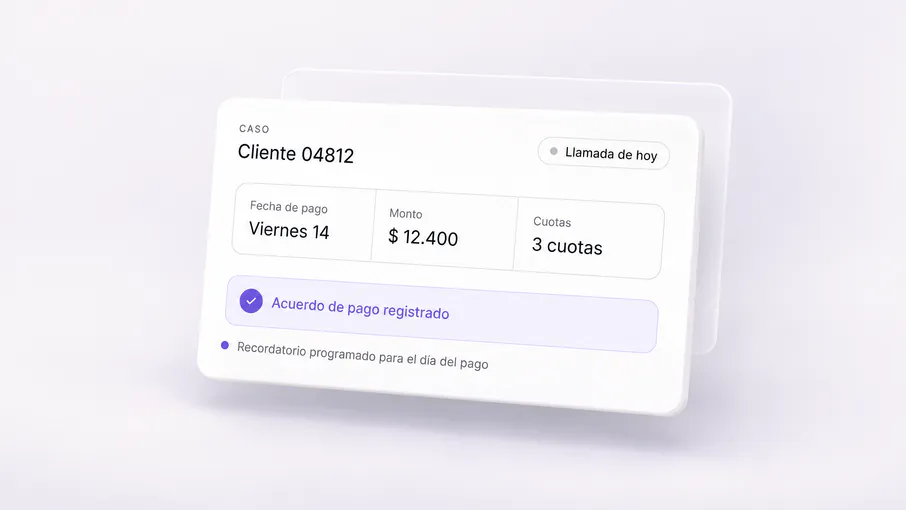
La efectividad de cobranza en factoring PyME depende críticamente de aplicar la estrategia correcta al perfil correcto de deudor. Los sistemas automatizados segmentan deudores en categorías y ejecutan playbooks específicos para cada una.
Este segmento (típicamente 20-30% de deudores, 40-50% del monto total) incluye empresas medianas con departamentos de cuentas por pagar, procesos de aprobación definidos y sistemas ERP. La estrategia óptima es recordatorio profesional y facilitación de proceso.
El flujo automatizado incluye: día 0 (vencimiento), email automático con factura y cuenta de depósito; día 3, SMS recordatorio con link a portal de autogestión; día 7, voice agent con llamada profesional: "Buenos días, los contacto respecto a factura #AB-12345 por $8,300 con vencimiento hace 7 días. ¿Tienen programada la fecha de pago? Puedo enviarles por email cualquier documentación que necesiten para procesarla".
Este segmento (40-50% de deudores, 30-40% del monto) incluye negocios pequeños sin departamentos especializados, donde el dueño o gerente general maneja cuentas por pagar. La estrategia requiere flexibilidad y enfoque en relación.
El voice agent adapta lenguaje y enfoque: "Hola Don Miguel, habla Carolina de FinanceCorp. ¿Cómo está? Lo llamo por la factura de su proveedor TechDistributor de $4,200 que venció la semana pasada. Sé que ustedes son puntuales, ¿pasó algo o simplemente no les ha llegado el dinero de sus clientes todavía?". Esta apertura empática facilita conversaciones productivas, logrando acuerdos de pago o identificación de problemas reales que requieren gestión especial.
Este segmento (10-15% de deudores, 15-25% del monto) incluye casos con disputa sobre la factura, problemas financieros reales o historial de incumplimiento. Requiere gestión híbrida con escalamiento a humanos.
El sistema automatizado detecta estos casos mediante señales: múltiples promesas incumplidas, menciones de "problema con la mercancía", resistencia persistente, deterioro súbito vs. historial. El voice agent recopila información y escala: "Entiendo que hay un problema con la entrega. Voy a conectar su caso con un especialista que puede revisar la situación y encontrar una solución. ¿Cuál es el mejor número para que lo contacte mañana?". Esta escalamiento inteligente permite que especialistas humanos concentren su tiempo en casos de alto valor que requieren creatividad y negociación compleja.
La efectividad de cobranza automatizada depende de integración profunda con los sistemas core de la operación de factoring: plataforma de originación, sistema de riesgos, core financiero, cuentas bancarias.
Las integraciones críticas incluyen: API bidireccional con sistema de factoring para sincronizar facturas, pagos, acuerdos en tiempo real; conexión con bureaus de crédito para enrichment de datos del deudor; integración bancaria para verificación automática de pagos y conciliación; conexión con ERPs de clientes (cedentes) para visibilidad de facturas originales. Esta integración permite que el voice agent tenga contexto completo: "Veo que tienen otras 3 facturas de este mismo proveedor con vencimiento próximo por $23,000 total. ¿Les gustaría consolidar el pago de todas?".
Una implementación típica de cobranza automatizada para factoring toma 6-10 semanas: semanas 1-2, mapeo de procesos actuales y diseño de flujos automatizados; semanas 3-4, integración con sistema de factoring y configuración de voice agents; semanas 5-6, entrenamiento de modelos de ML con datos históricos; semanas 7-8, piloto controlado con 10-15% del volumen; semanas 9-10, análisis de resultados, ajustes y preparación para roll-out completo.
La economía de la cobranza automatizada para factoring depende del modelo de pricing elegido.
Las plataformas de automatización ofrecen típicamente tres modelos de pricing: SaaS por volumen (cargo mensual según número de facturas/deudores gestionados), por uso (cargo por minuto de voice agent, mensaje enviado, email), basado en éxito (% del monto recuperado). Muchas operaciones combinan modelos: base SaaS mínima + cargos por uso variable.
Una operación de factoring que gestiona 10,000 facturas mensuales típicamente paga: $8K-$15K USD en base SaaS, $15K-$25K USD en cargos por uso (llamadas, mensajes), total $23K-$40K USD mensuales.
Los modelos de machine learning para factoring PyME deben capturar dinámicas específicas del negocio: comportamiento de pago B2B, estacionalidad de industrias, ciclos de cobro de cadenas de valor, impacto de condiciones macroeconómicas sectoriales.
Los features críticos para modelos de factoring incluyen: historial de pago del deudor (puntualidad, días promedio de atraso, tendencia), características de la factura (monto, antigüedad, proveedor, industria), contexto del cedente (relación comercial deudor-proveedor, antigüedad, volumen), variables temporales (día del mes, estacionalidad, eventos del ciclo de pago), indicadores sectoriales (salud de la industria del deudor, tendencias macroeconómicas).
Las operaciones avanzadas implementan múltiples modelos especializados: modelo de propensión a pago que predice probabilidad de pago espontáneo sin gestión, modelo de respuesta a canal que predice qué canal (voz, SMS, email, WhatsApp) será más efectivo para cada deudor, modelo de mejor hora de contacto que optimiza timing según patrones históricos, modelo de riesgo de disputa que identifica facturas con alta probabilidad de rechazo o conflicto, modelo de propensión a acuerdo que predice qué deudores aceptarán planes de pago.
La combinación de estos modelos permite estrategias micro-segmentadas: de 10,000 facturas en cartera, el sistema determina que 2,300 se pagarán espontáneamente (no gestionar), 4,100 responden mejor a voice agent (gestión automatizada), 2,800 requieren mensaje digital primero + follow-up telefónico, 800 requieren escalamiento a agente humano especializado.
La cobranza en factoring PyME opera en zona regulatoria compleja: el factor debe cobrar sin dañar la relación entre su cliente (cedente) y el deudor, cumplir regulaciones de prácticas de cobranza, y mantener registros para auditoría.
Los sistemas automatizados deben incorporar: registro inmutable de todas las interacciones (grabación de llamadas, logs de mensajes), restricciones de horario según regulación local, límites de frecuencia de contacto para evitar acoso, protección de datos personales según leyes de privacidad, opción de opt-out para deudores que prefieren contacto humano.
La evolución de cobranza en factoring PyME apunta hacia sistemas completamente integrados en ecosistemas financieros digitales. Las tendencias incluyen: integración con open banking para verificación en tiempo real de capacidad de pago del deudor, pagos embedded donde el deudor puede pagar directamente durante la llamada con voice agent mediante autorización biométrica de voz, factoring predictivo donde la plataforma anticipa qué facturas tendrán problemas de cobro antes de originarse, cobranza preventiva con contactos proactivos antes de vencimiento ofreciendo facilidades.
Los voice agents incorporarán IA generativa que adapta argumentación en tiempo real según respuestas del deudor, genera planes de pago personalizados optimizados con ML, y detecta oportunidades de cross-sell durante la conversación. La cobranza evolucionará de función reactiva a plataforma de gestión de relaciones que fortalece el ecosistema comercial entre cedente, factor y deudor.
En el mercado competitivo y de márgenes delgados del factoring PyME, la cobranza automatizada no es una mejora operativa sino una ventaja competitiva estructural.
Para operaciones de factoring que buscan rentabilidad sostenible y escalabilidad, la automatización es el camino inevitable.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.