Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Las microfinancieras en LATAM enfrentan la paradoja economica mas critica del sector: los creditos de bajo ticket ($100-$500) son esenciales para inclusion financiera pero economicamente inviables con cobranza manual. Gestionar manualmente mora de un credito de $200 cuesta $12-18, consumiendo 6-9% del capital prestado. Esta ecuacion hace insostenible el modelo de negocio microfinanciero tradicional.
La automatizacion de cobranza mediante voice agents resuelve esta paradoja. Esto no solo mejora margenes sino que democratiza acceso a credito para millones de latinoamericanos sub-bancarizados.
Este articulo explora como automatizar cobranza microfinanciera de bajo ticket logrando rentabilidad y escala.
Las microfinancieras atienden segmentos excluidos de banca tradicional: micro-emprendedores informales, trabajadores independientes, comunidades rurales. Estos clientes necesitan creditos pequeños ($100-$500) para capital de trabajo, emergencias, o consumo basico. Los montos pequeños implican menor riesgo individual pero mayor costo unitario de gestion.
Analisis de microfinancieras latinoamericanas muestra que creditos bajo $500 son marginalmente rentables o perdedores con cobranza manual. Las instituciones tienen dos opciones: aumentar ticket minimo (excluyendo segmentos mas vulnerables) o reducir drasticamente costo de cobranza. La automatizacion permite la segunda, preservando mision de inclusion.
| Concepto | Credito $200 | Credito $500 | Credito $1,000 |
|---|---|---|---|
| Costo cobranza manual | $15 (7.5% capital) | $15 (3% capital) | $15 (1.5% capital) |
| Viabilidad economica | Rentable solo con IA | Marginal manual, bueno con IA | Viable ambos casos |
La automatizacion de bajo ticket requiere diseño especifico que maximiza eficiencia mientras preserva efectividad.
Para creditos de $100-500, conversaciones largas (8-12 minutos tipicas en cobranza manual) son ineficientes. Los voice agents optimizados para bajo ticket completan gestion en 2-3 minutos: identificacion rapida, reconocimiento conciso del adeudo, consulta sobre posibilidad de pago, oferta de solucion, y generacion de promesa o link de pago.
La clave es IA conversacional que detecta rapidamente intencion del deudor (pagara hoy, pagara en dias, no puede pagar) y adapta el script en consecuencia, evitando rodeos innecesarios.
Los clientes de microfinanzas frecuentemente no tienen tarjetas de credito o cuentas bancarias formales. La integracion con metodos de pago alternativos es critica: billeteras digitales (Mercado Pago, Nequi, Yape, PicPay), agentes corresponsales (Oxxo, Rapipago, PagoFacil), transferencias bancarias simples, y codigo QR para pago en tiendas.
Durante la conversacion, el voice agent envia link de pago via SMS/WhatsApp que incluye todas las opciones disponibles. El cliente selecciona la mas conveniente y paga en minutos.
Con volumenes masivos (microfinancieras gestionan 10,000-50,000 casos morosos mensuales), la priorizacion inteligente es critica. IA analiza: historial de pagos previos, antiguedad como cliente, numero de prestamos cumplidos, comportamiento transaccional reciente, y dias de mora actual.
Genera score de propension a pagar (0-100) que prioriza contacto: clientes con score 80+ (buenos con crisis temporal) reciben contacto inmediato dia 1 de mora y clientes con score 40-80 (mayoria) dia 3-5.

Las microfinancieras atienden perfiles heterogeneos que requieren tacticas diferenciadas.
Los dueños de negocios informales (vendedores ambulantes, pequeños comerciantes, prestadores de servicios) tienen flujo de caja irregular: buenos dias y malos dias. La mora frecuentemente se debe a semana mala, no incapacidad estructural de pago.
Los empleados formales e informales con ingreso regular (quincenas, fin de mes) tienen patron predecible. Si la cuota vence dias antes de cobro, la probabilidad de mora temporal es alta. Los voice agents detectan este patron y proactivamente ofrecen: "Veo que tu cuota vence el 10 pero tu cobras el 15. ¿Te ayudaria diferir el pago 5 dias sin penalidad?"
Las microfinancieras rurales atienden agricultores pequeños con ingreso concentrado en cosecha (1-2 veces por año). Creditos que vencen fuera de ventana de ingreso tienen alta probabilidad de mora temporal.
Los voice agents adaptan el mensaje a su ciclo de ingreso: "Entiendo que la cosecha de cafe es en junio. ¿Te funciona refinanciar para pagar cuando coseches, o prefieres pagar una parte ahora con lo que tengas?" Esta comprension cultural es imposible en call centers centralizados con scripts rigidos.
Las microfinancieras frecuentemente operan con sistemas tecnologicos basicos. La implementacion de voice agents debe ser pragmatica y no requerir infraestructura enterprise compleja.
Las microfinancieras usan sistemas core diversos: Mambu, Temenos, Finerio, desarrollos custom locales. El voice agent necesita acceso minimo: identificacion cliente, monto adeudado, fecha vencimiento, contactos telefonicos, y capacidad de registrar promesa de pago.
Para instituciones sin APIs existentes, la integracion puede hacerse via archivos diarios: la microfinanciera exporta CSV con casos a gestionar cada mañana, el sistema procesa llamadas durante el dia, y devuelve CSV con resultados al final del dia. Este modelo no requiere cambios en core.
La elasticidad de la infraestructura cloud es critica para volumenes variables: las microfinancieras tienen picos estacionales (post-navidad, pre-cosecha) donde mora se duplica temporalmente. Con telefonia cloud, pueden escalar capacidad 3-4x durante pico y reducirla posteriormente, pagando solo por minutos usados.
Con volumenes de 10,000-50,000 casos mensuales, la visibilidad operativa es critica. Dashboards en tiempo real muestran: casos contactados hoy, tasa de contactabilidad, promesas generadas, pagos efectuados, casos escalados a humano, y proyeccion de recuperacion del mes.
Este analytics permite gestion proactiva: si contactabilidad cae (ej: base de datos con telefonos desactualizados), el gerente de cobranza identifica problema inmediatamente y lanza campaña de actualizacion de datos. Si cierto segmento convierte mal, ajusta scripts especificos. La visibilidad transforma cobranza de arte oscuro a ciencia basada en datos.

El business case para automatizacion en bajo ticket es extraordinariamente fuerte dado el dramatico diferencial de costos.
Una microfinanciera mediana con 20,000 creditos activos de ticket promedio $400, morosidad de 10% (2,000 casos morosos mensuales), gestiona cobranza en el siguiente escenario:
Escenario Manual: 8 cobradores con capacidad de 250 casos mensuales cada uno (2,000 casos total), costo $3,500 mensual por cobrador ($28,000 total), mas costos indirectos (supervision, infraestructura) de $7,000. Costo total: $35,000 mensuales = $17.50 por caso. Tasa de recuperacion: 42% en mora temprana.
Reducir este costo transforma completamente la rentabilidad, permitiendo reducir tasas de interes (mas competitividad), expandir a segmentos mas riesgosos (mayor inclusion), o aumentar reservas (mayor solidez).
La automatizacion de bajo ticket habilita casos de uso previamente inviables economicamente.
Los creditos ultra-pequeños para emergencias (medicamento, reparacion urgente, gasto imprevisto) son imposibles con cobranza manual: el costo de gestion excede el credito mismo.
Los clientes con historial perfecto de pago (3+ creditos cumplidos sin mora) son candidatos ideales para renovacion pre-aprobada. Voice agents pueden contactar proactivamente: "Hola Pedro, felicitaciones por tu excelente historial. Tienes pre-aprobado un nuevo credito de $600 con mejor tasa. ¿Te interesa?"
Las microfinancieras deben monitorear KPIs especificos que capturan eficiencia economica critica en bajo ticket.
La metrica mas importante: cuanto cuesta cobrar $1.
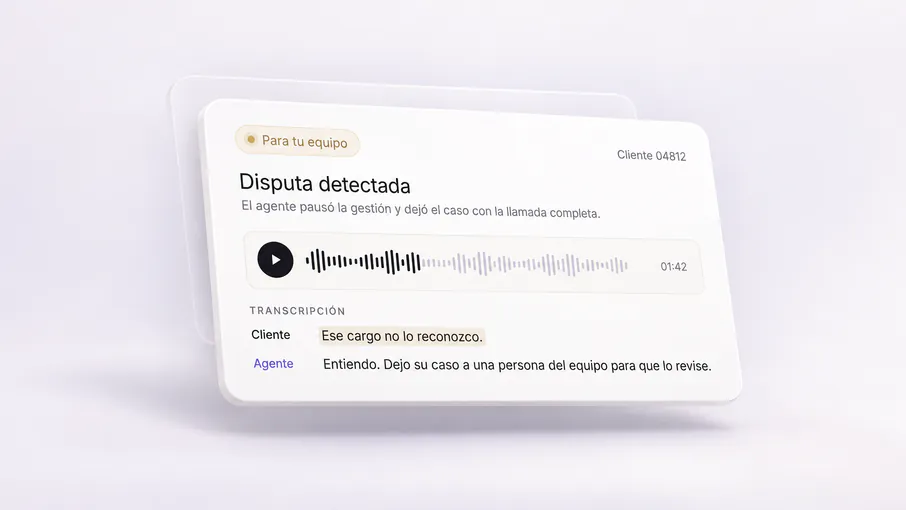
Porcentaje de casos morosos que se resuelven sin intervención humana. Este ratio permite dramatica reduccion de plantilla.
El monto minimo de credito economicamente viable dado estructura de costos. Con cobranza manual: $600-800.
Analizar cartera morosa: distribucion por ticket, tramo de mora, perfil de cliente. Priorizar segmento piloto: idealmente mora temprana (1-15 dias) en creditos de consumo $200-500 que representa mayor volumen. Validar calidad de datos de contacto (telefonos actualizados).
Implementar integracion tecnica: API o archivos batch con core microfinanciero, conectar medios de pago locales (billeteras digitales, agentes corresponsales), configurar horarios y frecuencia de contacto segun regulacion local.
Lanzar piloto con 500-1,000 casos. Monitorear metricas diarias: contactabilidad, conversion, cumplimiento de promesas, escalamientos. Escuchar muestra de grabaciones para validar calidad. Ajustar scripts basado en feedback real.
La pregunta para microfinancieras no es "¿debemos automatizar?" sino "¿cuantas familias dejamos de servir por mantener modelo operativo obsoleto e ineficiente?"
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.