Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
El modelo Buy Now Pay Later (BNPL) está transformando el comercio electrónico en Latinoamérica. Con tasas de crecimiento del 85% anual y más de 15 millones de usuarios activos en la región, las plataformas BNPL enfrentan un desafío crítico: la gestión eficiente de cobranza para mantener carteras saludables sin comprometer la experiencia del cliente.
La morosidad promedio en apps BNPL latinoamericanas ronda el 8-12%, significativamente más alta que en mercados desarrollados. La automatización de cobranza con IA conversacional emerge como la solución más efectiva, permitiendo escalar operaciones sin multiplicar costos operativos.
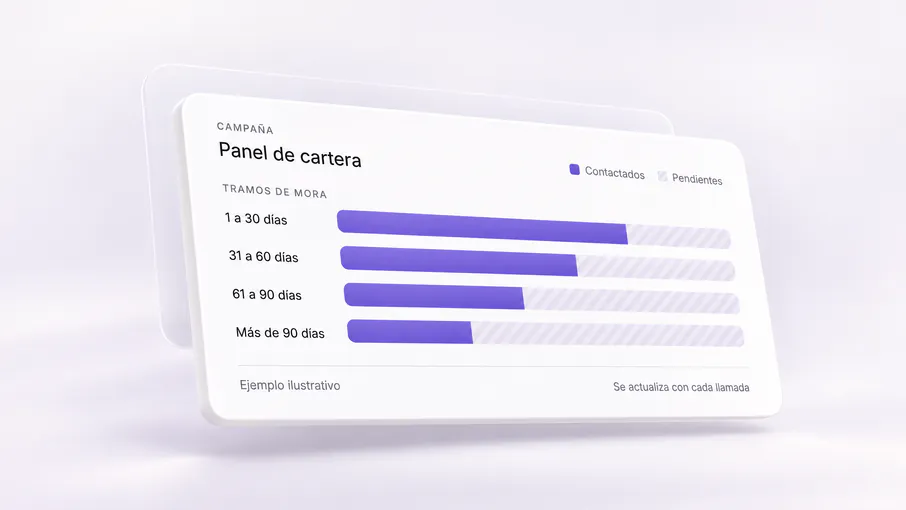
Las apps BNPL en la región enfrentan retos únicos. El ticket promedio de compra es menor ($50-200 USD) comparado con mercados desarrollados, lo que hace insostenible destinar equipos humanos completos a cada cuenta morosa.
La fragmentación de canales de comunicación complica la gestión. Un usuario puede responder en WhatsApp pero ignorar llamadas, mientras otro prefiere SMS. Las plataformas tradicionales no pueden personalizar estas preferencias a escala.
El contexto socioeconómico también es crítico. Muchos usuarios BNPL son "thin file" (historial crediticio limitado) o primeros usuarios de crédito digital, requiriendo educación financiera además de recordatorios de pago.
Los voice agents con IA generativa representan el siguiente nivel en automatización. A diferencia de los IVRs tradicionales, estos sistemas mantienen conversaciones naturales que se adaptan al contexto del usuario.
El voice agent identifica automáticamente la razón del impago, ofrece planes de pago personalizados, y puede procesar compromisos en tiempo real, sin transferir a un agente humano.
La automatización efectiva coordina múltiples canales según el perfil y comportamiento del deudor. Una secuencia típica podría ser: SMS día 1 post-vencimiento, WhatsApp día 3, llamada automatizada día 5, email con enlace de pago día 7.
El sistema aprende qué canal funciona mejor para cada segmento. Usuarios menores de 25 años típicamente responden mejor a WhatsApp, mientras que segmentos mayores prefieren llamadas directas.
Los mejores sistemas integran datos del perfil de compra, historial de pagos, y comportamiento navegacional. Si el usuario está navegando activamente la app pero no paga, el mensaje cambia: "Vemos que estás explorando nuevos productos. Para desbloquear tu límite de compra, necesitamos regularizar tu pago de $XX".
| Enfoque | Tasa Contacto | Tasa Promesa Pago | Costo por Gestión | Escalabilidad |
|---|---|---|---|---|
| Call center tradicional | 35-45% | 25-30% | $8-15 USD | Baja |
| SMS/Email masivo | 60-70% | 8-12% | $0.10-0.50 USD | Alta |
| IVR tradicional | 40-50% | 15-20% | $2-4 USD | Media |
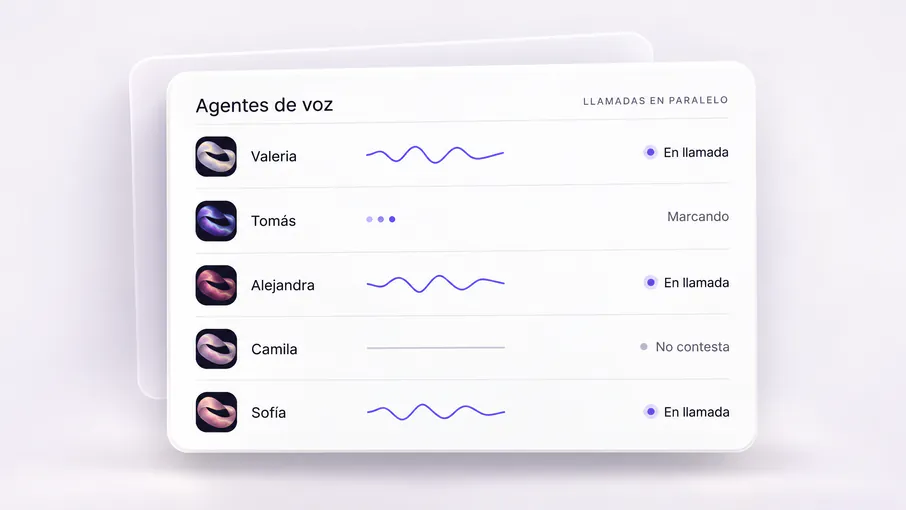
La mayoría de apps BNPL operan sobre arquitecturas modernas con APIs REST. La integración de automatización de cobranza debe conectarse con tres sistemas críticos: el core de originación de crédito, el procesador de pagos, y el CRM.
Las implementaciones más exitosas usan webhooks bidireccionales. Cuando el sistema de cobranza automatizado obtiene una promesa de pago, actualiza instantáneamente el CRM y puede pausar escalamientos automáticos.
El tiempo de implementación típico es 3-6 semanas para un MVP funcional, incluyendo training de modelos con datos históricos de la plataforma.
En BNPL, la velocidad es crítica. Los primeros 5 días post-vencimiento son donde se define el 70% de la recuperación. Las estrategias automatizadas más efectivas incluyen:
D+0 (día de vencimiento): Notificación push + SMS recordatorio amigable con link de pago. Tono educativo: "Tu cuota de $XX vence hoy. Paga en un clic".
D+2: WhatsApp conversacional con voice agent disponible. El mensaje incluye análisis de por qué el pago es importante (mantener límite de crédito, acceder a mejores condiciones).
D+5: Llamada automatizada con voice agent. Si no contesta, SMS inmediato: "Intentamos comunicarnos. Llámanos al [número] o paga aquí [link]".
Cada país latinoamericano tiene regulaciones específicas de cobranza. México limita horarios de contacto (8am-9pm) y frecuencia (máximo 3 llamadas por día). Colombia requiere declaraciones específicas de identificación del cobrador.
Los sistemas automatizados deben incluir estas reglas como configuraciones por país.

Los voice agents no solo cobran, también previenen mora. Cuando modelos predictivos identifican usuarios con alta probabilidad de default (cambio de patrones de compra, reducción de actividad), el sistema inicia conversaciones proactivas.
"Hola María, notamos que tu próximo pago es en 3 días por $150. ¿Todo bien? Si necesitas ajustar la fecha o el monto, podemos ayudarte".
Cuando un usuario regulariza una cuenta morosa, el voice agent puede ofrecer inmediatamente restaurar el límite de crédito o promover el siguiente nivel de membresía. La ventana de engagement post-pago es óptima para estas conversaciones.
Para segmentos de primer crédito, los voice agents pueden ofrecer micro-contenidos educativos: "¿Sabías que pagar a tiempo mejora tu scoring y te da acceso a mejores productos?" Esto construye alfabetización financiera a escala.
Las tendencias apuntan a automatización cada vez más sofisticada. Los modelos de lenguaje multimodales permitirán analizar tono de voz y emociones en tiempo real, ajustando el approach del voice agent dinámicamente.
La integración con open banking habilitará verificación automática de capacidad de pago y generación de planes personalizados basados en flujos de efectivo reales del usuario.
Las plataformas BNPL que adopten temprano automatización inteligente tendrán ventajas competitivas sostenibles: mejores unit economics, menor costo de capital (por menor riesgo de cartera), y experiencias superiores que fidelizan usuarios.
En un mercado donde los márgenes son ajustados y la competencia se intensifica, la automatización de cobranza con IA no es una opción sino una necesidad estratégica para escalar sustentablemente en Latinoamérica.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.