Detectar Fraude Deudores con IA Cobranza: Cómo Identificar Patrones Fraudulentos y Proteger tu Cartera
Las instituciones financieras de América Latina pierden entre el 8-15% de su cartera en cobranza por fraude - deudores que nunca tuvieron intención de pagar, identidades falsas, maniobras de ocultamiento de activos y esquemas sofisticados de evasión. Mientras los equipos de cobranza desperdician tiempo y recursos persiguiendo casos fraudulentos irrecuperables, la cartera legítima (clientes con intención de pagar pero dificultades temporales) recibe atención insuficiente.
La capacidad de detectar fraude deudores con IA cobranza representa un cambio fundamental: priorizar recursos en cuentas recuperables, identificar patrones de fraude antes de que escalen, y proteger la institución de pérdidas evitables.
Tipos de Fraude en Cobranza: El Enemigo Invisible
El fraude en deuda no es monolítico - existe un espectro de comportamientos fraudulentos:
1. Fraude de Identidad Sintética
Deudores que utilizaron información parcialmente falsa al solicitar crédito:
- Número de identificación válido pero asociado a información de contacto falsa
- Direcciones que no existen o son comerciales
- Referencias familiares/laborales fabricadas
- Múltiples solicitudes simultáneas con variaciones menores de datos
Señales IA detecta: Inconsistencias en datos, direcciones sin historial, números telefónicos nuevos sin registros previos, coincidencia parcial con patrones conocidos de fraude.
2. Fraude de Primera Parte (First-Party Fraud)
Cliente real que obtuvo crédito legítimamente pero nunca tuvo intención de pagar:
- Solicita crédito con intención premeditada de no pagar
- Maxea límites inmediatamente
- Desaparece o cambia contactos antes del primer vencimiento
- Repite patrón en múltiples instituciones simultáneamente ("bust-out")
Señales IA detecta: Utilización extrema en primeros días, retiros masivos de efectivo, cambio súbito de patrones de contacto, comportamiento idéntico a otros casos de fraude conocidos.
3. Ocultamiento Estratégico de Activos
Deudor con capacidad de pago pero oculta activos/ingresos:
- Transfiere propiedades a nombre de terceros
- Opera empresas bajo testaferros
- Mantiene cuentas bancarias no declaradas
- Recibe ingresos en efectivo no rastreables
Señales IA detecta: Estilo de vida inconsistente con ingresos declarados (análisis de redes sociales), relaciones corporativas complejas, direcciones compartidas con múltiples empresas.
4. Fraude Organizado
Redes de defraudadores operando coordinadamente:
- Grupos que comparten información de víctimas
- Falsificación de documentos a escala
- Lavado de dinero a través de deuda
- Colusión con empleados internos
Señales IA detecta: Patrones de red (múltiples deudores con conexiones), similitud de documentación, timing coordinado de defaults, referencias cruzadas sospechosas.
Cómo la IA Detecta Fraude en Procesos de Cobranza
Los sistemas de inteligencia artificial especializados en detección de fraude operan en múltiples capas:
1. Análisis de Comportamiento Transaccional
La IA analiza patrones históricos de uso del crédito:
- Velocidad de utilización: Maxeo de límite en 24-48 horas (red flag)
- Tipo de transacciones: 80%+ retiros de efectivo vs compras (sospechoso)
- Timing: Uso intenso inmediatamente después de aprobación
- Comercios: Transacciones en negocios atípicos o de alto riesgo
2. Análisis de Redes y Conexiones
Identifica relaciones ocultas entre deudores:
- Mismas direcciones IP en solicitudes "independientes"
- Números telefónicos compartidos o secuenciales
- Direcciones físicas/emails coincidentes
- Referencias que aparecen en múltiples aplicaciones
- Dispositivos móviles compartidos
Técnicas de grafos de conocimiento visualizan redes de fraude donde nodos individuales parecen legítimos pero la red completa revela organización fraudulenta.
3. Análisis de Conversaciones en Cobranza
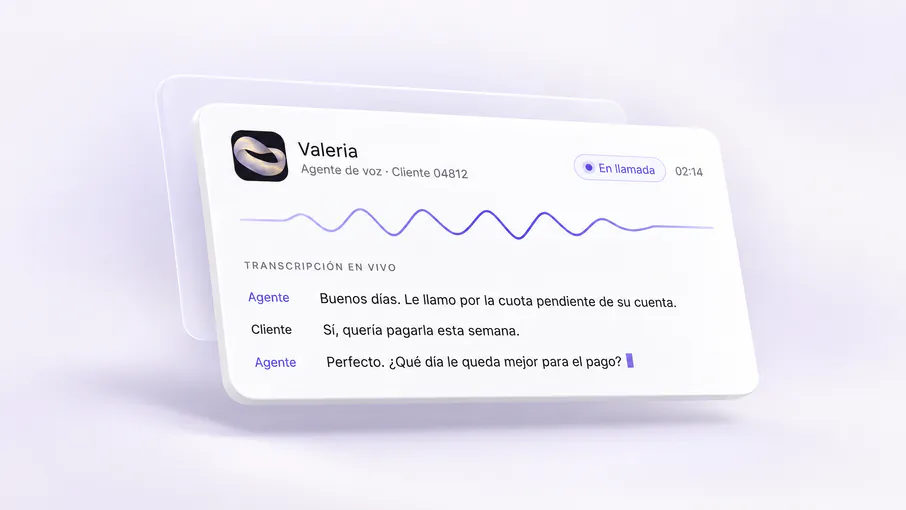
Los voice agents no solo cobran - detectan señales de fraude durante interacciones:
- Evasivas sistemáticas: Nunca contesta directamente preguntas sobre empleo/ingresos
- Inconsistencias: Información que cambia entre llamadas
- Tácticas dilatorias profesionales: Promesas sin cumplir repetidamente con excusas elaboradas
- Conocimiento de procesos legales: Deudor excesivamente familiarizado con tiempos judiciales (indica experiencia previa)
- Amenazas o agresión: Intentos de intimidar para que cese gestión
El análisis de lenguaje natural (NLP) identifica patrones lingüísticos asociados con fraude vs dificultad legítima.
4. Enriquecimiento de Datos Externos
Integración con fuentes externas:
- Listas negras compartidas: Bases de datos de fraude inter-institucionales
- Verificación de identidad: Cruces con registros civiles, electorales
- Redes sociales: LinkedIn, Facebook para verificar empleo/activos declarados
- Registros judiciales: Historial de demandas, quiebras fraudulentas
- Proveedores de data alternativa: Consumos de servicios, patrones de movilidad
5. Scoring de Fraude en Tiempo Real
Cada cuenta recibe score dinámico de probabilidad de fraude (0-100):
- 0-30: Cliente legítimo con dificultades - priorizar gestión de recuperación empática
- 31-60: Riesgo medio - requiere verificación adicional antes de invertir recursos
- 61-85: Fraude probable - estrategia de cobranza agresiva, preparar acción legal
- 86-100: Fraude confirmado - escalar inmediatamente a área legal/antifraude, no gastar recursos en gestión tradicional
Casos de Uso por Sector Financiero
Tarjetas de Crédito
Fraude típico: Bust-out (maxear límite y desaparecer), identidad sintética
Estrategia IA: Monitoreo de velocity de gasto, análisis de merchant categories, detección de cambios súbitos de contacto
Préstamos Personales Digitales
Fraude típico: Solicitudes múltiples simultáneas, información falsa de empleo
Estrategia IA: Verificación cruzada con empleadores, análisis de device fingerprinting, detección de solicitudes coordinadas
Microcréditos y Buy Now Pay Later (BNPL)
Fraude típico: Fraude de primera parte (nunca tuvo intención de pagar montos pequeños), identidades robadas
Estrategia IA: Análisis de comportamiento de navegación, verificación biométrica, patrones de compra
Créditos Vehiculares
Fraude típico: Venta inmediata del vehículo con garantía falsa, desaparición del deudor
Estrategia IA: Tracking GPS integrado con cobranza, monitoreo de mercados secundarios, verificación de registros vehiculares
Integración con Procesos de Cobranza
La detección de fraude no es proceso separado - se integra en flujo de cobranza:
Workflow Automatizado
Día 1 de mora:
- Sistema ejecuta scoring de fraude automáticamente
- Si score 0-30: Ruta a gestión empática estándar
- Si score 31-60: Ruta a verificación adicional antes de contacto
- Si score 61-85: Ruta a gestión agresiva con documentación legal desde inicio
- Si score 86+: Escala a equipo antifraude, suspende gestión de cobranza tradicional
Aspectos Éticos y Legales de Detección de Fraude
Balance entre Detección y Falsos Positivos
Sistemas demasiado agresivos clasifican clientes legítimos como fraudulentos, dañando relación y perdiendo recuperación.
Compliance y Protección de Datos
- Transparencia: Cliente puede solicitar explicación de por qué fue clasificado como riesgo alto
- Derecho a revisión: Proceso de apelación cuando cliente disputa clasificación
- Protección de datos: Análisis cumple GDPR, LGPD, normativas locales
- No discriminación: Algoritmos auditados para evitar sesgos de edad, género, geografía
Uso Responsable de Datos Alternativos
Análisis de redes sociales y datos alternativos debe ser:
- Proporcional al riesgo y monto en juego
- Transparente en políticas de privacidad
- Limitado a información pública
- Con opción de opt-out cuando legalmente requerido
Tecnologías de IA Utilizadas
Machine Learning Supervisado
- Random Forests: Clasificación basada en múltiples variables
- Gradient Boosting: XGBoost, LightGBM para predicción de fraude
- Redes neuronales: Deep learning para patrones complejos
Machine Learning No Supervisado
- Clustering: Identificar grupos de comportamiento anómalo
- Detección de anomalías: Isolation Forests, Autoencoders
- Análisis de componentes principales (PCA): Reducir dimensionalidad manteniendo señales de fraude
Procesamiento de Lenguaje Natural
- Análisis de sentimiento: Detectar evasivas en conversaciones
- Extracción de entidades: Identificar inconsistencias en información declarada
- Clasificación de intención: Distinguir dificultad legítima vs fraude
Análisis de Grafos
- PageRank modificado: Identificar nodos centrales en redes de fraude
- Community detection: Agrupar deudores con conexiones sospechosas
- Link prediction: Predecir relaciones ocultas entre casos
Implementación de Detección de Fraude en Cobranza
Fase 1 - Auditoría Histórica (Semana 1-3)
Análisis de cartera histórica para identificar fraudes conocidos, patrones, establecer baseline
Fase 2 - Entrenamiento de Modelos (Semana 4-6)
Desarrollo de modelos ML específicos para la institución usando data histórica, calibración de umbrales
Fase 3 - Integración (Semana 7-9)
Conectores con sistemas de cobranza, core bancario, fuentes de data externa
Fase 4 - Piloto Shadow (Semana 10-12)
Sistema opera en paralelo clasificando cuentas sin afectar procesos, validación de precisión
Fase 5 - Despliegue Gradual (Semana 13-16)
Activación progresiva de ruteo automático por score de fraude, monitoreo intenso de falsos positivos
Tiempo total: 14-16 semanas con énfasis en validación de precisión.
El Futuro de Detección de Fraude en Cobranza
Tendencias emergentes 2026-2028:
- Biometría conductual: Análisis de cómo el usuario interactúa con dispositivos para validar identidad
- IA explicable (XAI): Sistemas que pueden justificar decisiones de fraude en lenguaje humano
- Federación de datos inter-institucional: Detección colaborativa sin compartir datos sensibles (técnicas de privacy-preserving ML)
- Predicción preventiva: Identificar fraude en solicitud de crédito antes de desembolso
Conclusión: Inteligencia que Protege y Recupera
En un entorno donde fraude se sofistica constantemente, combatir con métodos manuales es batalla perdida. La IA no solo detecta fraude - optimiza recursos, protege clientes legítimos de procesos agresivos innecesarios y recupera significativamente más cartera genuina.
Las instituciones pierden recursos persiguiendo fantasmas mientras clientes reales con voluntad de pagar reciben atención insuficiente. La tecnología para resolver esto existe.
¿Tu institución está lista para dejar de desperdiciar recursos en fraude y multiplicar recuperación de cartera legítima?