Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
El mercado automotriz peruano enfrenta un desafío paradójico: mientras las ventas de vehículos crecen 12% anualmente, la morosidad en créditos vehiculares alcanza niveles preocupantes del 8-11%. Concesionarios, financieras automotrices y bancos especializados pierden millones de soles anuales en carteras vencidas que pudieron prevenirse.
La cobranza predictiva representa el siguiente nivel evolutivo en gestión de cartera: en lugar de reaccionar cuando un cliente ya está moroso, la inteligencia artificial identifica señales tempranas de riesgo y activa intervenciones preventivas.
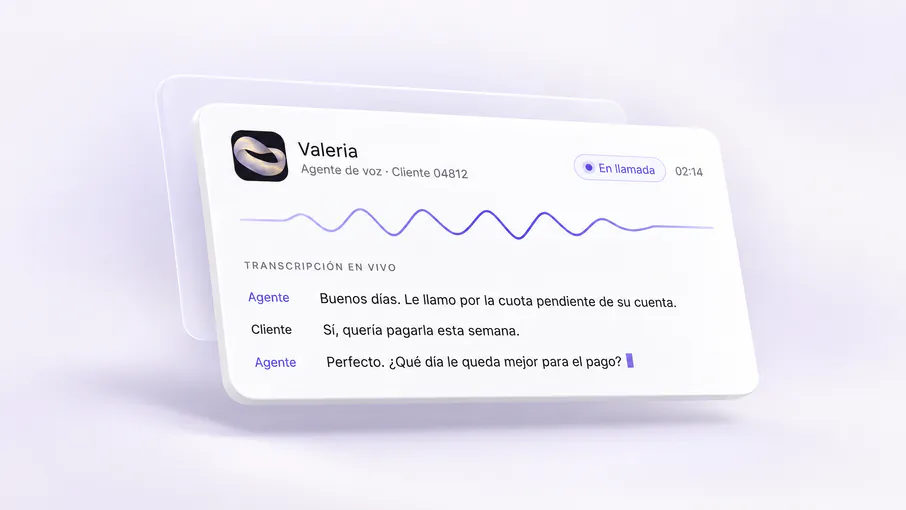
El sector automotriz en Perú opera con márgenes ajustados donde la cartera vencida impacta directamente rentabilidad y capacidad de otorgar nuevos créditos:
El costo de recuperar un vehículo en Perú supera los S/ 8,000-12,000 soles entre procesos legales, logística, almacenamiento y depreciación. Cada recuperación evitada mediante cobranza efectiva representa ahorro significativo.
Los modelos tradicionales actúan solo cuando el cliente ya incumplió, generando:
La cobranza predictiva combina análisis de datos masivos con inteligencia artificial para identificar clientes en riesgo de mora antes de que incumplan el pago. El sistema analiza cientos de variables para calcular probabilidad de incumplimiento y activar estrategias preventivas personalizadas.
Los algoritmos predictivos procesan múltiples dimensiones de información:
Comportamiento de pago histórico:
Indicadores de riesgo contextual:
Señales de comportamiento digital:
Cuando el modelo predictivo identifica cliente en riesgo, activa automáticamente estrategias diferenciadas:
Riesgo bajo (probabilidad 15-30%): Recordatorio amigable 5-7 días antes de vencimiento
Riesgo medio (probabilidad 30-60%): Contacto proactivo ofreciendo opciones de pago flexibles o extensión de plazo
Riesgo alto (probabilidad 60%+): Contacto inmediato con ofertas personalizadas de reestructuración antes de vencimiento
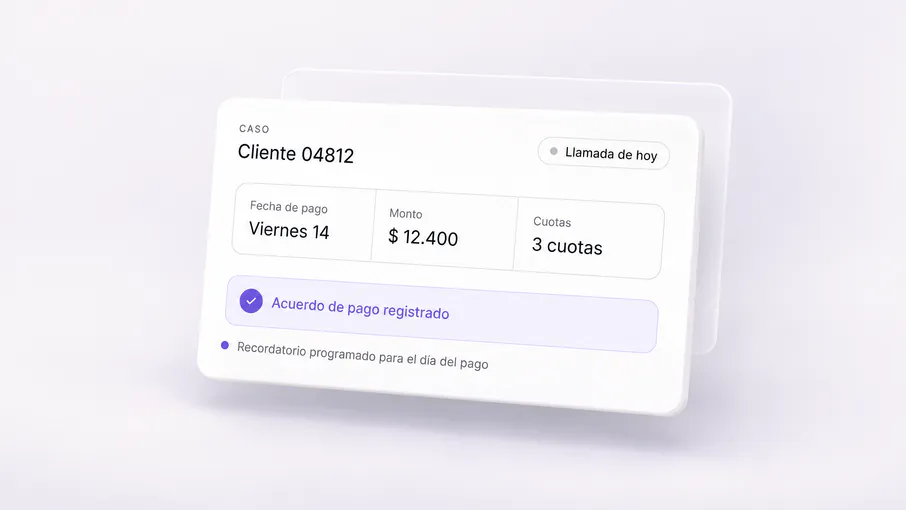
La transición de cobranza reactiva a predictiva requiere infraestructura tecnológica y cambio cultural organizacional:
La calidad del modelo predictivo depende directamente de la calidad de datos históricos:
El equipo de ciencia de datos del proveedor:
Conectar inteligencia predictiva con capacidad de acción automatizada:
Validar modelo con grupo controlado antes de despliegue masivo:
En Perú, sectores como turismo, pesca y agricultura presentan estacionalidad marcada. El modelo predictivo identifica clientes en sectores que ingresan temporada baja y activa contacto proactivo ofreciendo:
Cuando el modelo detecta señales de cambio laboral (reducción en depósitos, cambios en patrones de consumo), activa conversación proactiva del voice agent:
Para créditos en dólares, fluctuaciones cambiarias impactan capacidad de pago. El sistema monitorea tipo de cambio y contacta proactivamente clientes afectados ofreciendo conversión a soles con tasas preferenciales antes de que caigan en mora.
Clientes con excelente comportamiento predictivo reciben ofertas proactivas de:
Esto transforma cobranza de centro de costo a generador de ingresos adicionales.
La Superintendencia de Banca, Seguros y AFP (SBS) regula prácticas de cobranza en Perú, por lo que la plataforma debe cumplir con:
Cada interacción queda documentada con marca de tiempo, duración, transcripción y resultado, facilitando auditorías regulatorias.
No todas las plataformas predictivas son equivalentes. Evalúa estos criterios al seleccionar proveedor:
Verifica casos de éxito específicos en financiamiento vehicular. Las dinámicas de crédito automotriz difieren significativamente de otros productos financieros.
En contactos preventivos, la naturalidad conversacional es crítica. El voice agent debe sonar empático y humano, no robotizado. Solicita demostración con casos reales de tu cartera.
Perú presenta variaciones regionales (Lima, Arequipa, Cusco, norte); verifica que el voice agent las comprenda y se adapte a ellas.
Exige explicabilidad del modelo: qué variables impactan más la predicción, cómo se calculan probabilidades, cómo se actualiza el modelo con nuevos datos.
Verifica integración nativa con tu sistema core (Bantotal, Cobis, Temenos, etc.). Sincronización en tiempo real es esencial para decisiones predictivas precisas.
La cobranza predictiva no es tendencia futura—es realidad operativa hoy en las financieras automotrices líderes de Perú y LATAM. Las organizaciones que adoptan esta tecnología construyen ventaja competitiva sostenible mientras mejoran significativamente experiencia del cliente.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.