Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Las instituciones de microfinanzas en Perú (cajas municipales, cajas rurales, EDPYME, cooperativas) enfrentan un desafío único: gestionar carteras con miles de créditos de bajo monto ($500-$5,000 USD) donde el costo de cobranza tradicional puede superar el valor recuperable. Con tasas de morosidad que pueden alcanzar 8-12% en algunos segmentos, la eficiencia operativa es crítica para la sostenibilidad.
Una plataforma de cobranza inteligente con IA ofrece la solución: automatización masiva que reduce costos de forma significativa mientras mantiene tasas de recuperación competitivas.
En el contexto peruano, donde la Superintendencia de Banca, Seguros y AFP (SBS) supervisa estrictamente las prácticas de cobranza y donde las microfinanzas atienden sectores vulnerables, contar con un sistema que combine efectividad, cumplimiento y trato respetuoso es fundamental para cajas municipales como Arequipa, Huancayo, Cusco, y otras instituciones del sector.
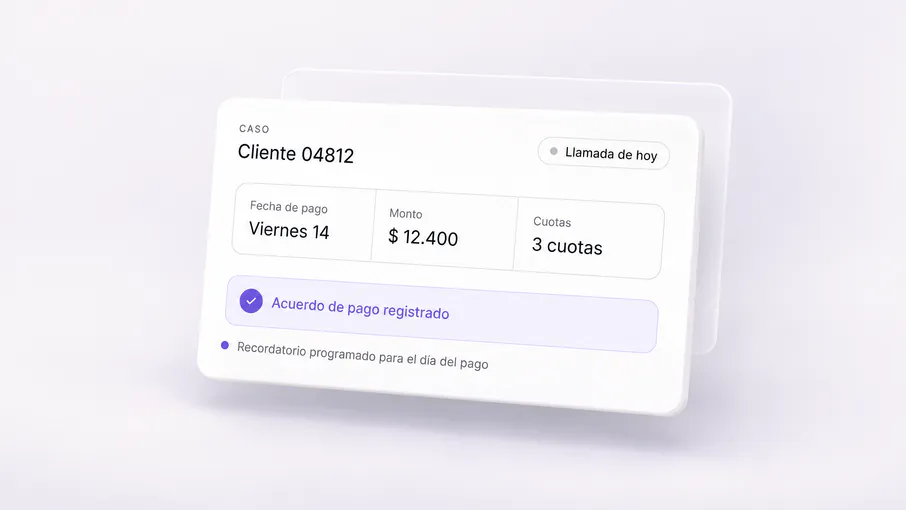
El sector de microfinanzas en Perú tiene características que lo diferencian de la banca tradicional. Primero, el perfil del cliente: emprendedores, comerciantes, agricultores con negocios informales o semi-formales. La capacidad de pago varía significativamente según estacionalidad, clima y condiciones del mercado local.
Segundo, la economía del crédito pequeño: un crédito promedio de $2,000 USD con mora de 30 días genera una deuda de $2,100 USD (considerando intereses). Si el costo de cobranza tradicional es $15-25 USD por contacto efectivo, se necesitan múltiples contactos, haciendo la recuperación marginalmente rentable o incluso negativa.
Tercero, la dispersión geográfica: las microfinanzas operan en zonas urbanas densas y rurales remotas. Un analista de crédito que debe visitar físicamente a deudores en comunidades andinas puede invertir días en pocas gestiones. La cobranza remota con voice agents es la única alternativa económicamente viable.
Finalmente, las regulaciones de la SBS establecen requisitos específicos para gestión de riesgo crediticio, clasificación de cartera y prácticas de cobranza. La Resolución SBS N° 11356-2008 sobre Reglamento para la Gestión del Riesgo de Sobreendeudamiento exige que las IMF no generen situaciones de sobreendeudamiento con sus prácticas de recuperación.
Una solución efectiva integra capacidades especializadas para el contexto de microcrédito. La segmentación predictiva de cartera debe ir más allá de días de mora: analizar tipo de negocio del cliente (bodega, taxi, agricultura), historial de cumplimiento, estacionalidad del ingreso, y zona geográfica. Un agricultor en Junín tiene ciclos de pago diferentes a un bodeguero en Lima.
La integración con sistemas core de microfinanzas (Bantotal, Temenos, sistemas propietarios) debe permitir acceso en tiempo real a: saldo de deuda, histórico de pagos, garantías asociadas, analista de crédito asignado y datos del negocio del cliente. Esto permite personalizar cada contacto según la situación específica.
| Funcionalidad | Aplicación en Microfinanzas | Beneficio |
|---|---|---|
| Segmentación por Actividad Económica | Adapta estrategia según negocio del cliente | Mayor tasa de promesa de pago |
| Detector de Estacionalidad | Identifica ciclos de ingreso (cosecha, temporada) | Ofrece planes de pago realistas |
| Coordinador con Analista de Crédito | Alerta al analista para visita en casos críticos | Combina automatización con toque humano |
| Generador de Planes de Pago | Crea facilidades automáticas según capacidad | Mejor cumplimiento de acuerdos |
| Compliance SBS Automático | Garantiza cumplimiento regulatorio | Menor riesgo de observaciones en supervisión |
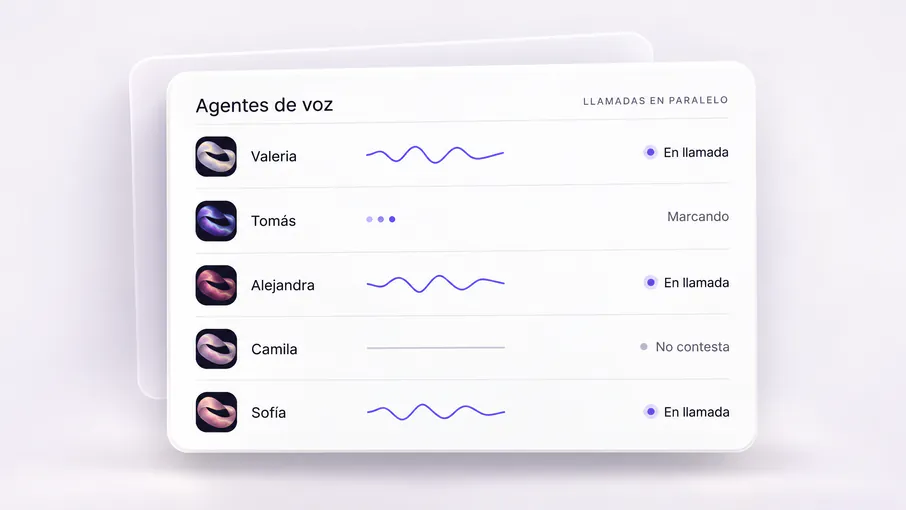
La efectividad requiere personalización por tipo de cliente. Para comerciantes urbanos (bodegas, restaurants, tiendas), el contacto puede ser directo sobre el crédito. El voice agent menciona el monto adeudado, fecha de vencimiento y consecuencias de mora (reporte a centrales de riesgo, imposibilidad de renovar crédito).
Para clientes rurales o agrícolas, el enfoque debe considerar ciclos productivos. Si un agricultor de café en Cajamarca tiene mora en julio pero su cosecha se vende en agosto-septiembre, el sistema debe reconocer esto y ofrecer reestructuración que se alinee con su flujo de caja. Un voice agent con análisis de contexto puede hacer estas ofertas automáticamente.
En créditos grupales o comunales (metodología común en microfinanzas), la estrategia debe involucrar presión social positiva. El voice agent puede mencionar que otros miembros del grupo están al día y preguntar si hay alguna dificultad que impida el pago. En casos de mora grupal, se puede contactar al presidente del comité.
Para clientes con mora recurrente (patrón de pagar siempre con 10-15 días de retraso), la estrategia debe ser preventiva: contacto antes del vencimiento ofreciendo recordatorio y opciones de pago.
La adopción sigue un proceso adaptado al contexto de IMF. La fase de diagnóstico analiza la composición de cartera por tipo de producto (individual, grupal, agrícola, comercial), identifica segmentos con mayor morosidad y evalúa capacidad operativa actual. Se mapean procesos de cobranza vigentes para entender qué funciona.
La integración técnica conecta la plataforma con el sistema core de la IMF. En Perú, muchas instituciones usan Bantotal, que tiene APIs estándar facilitando la integración. También se conecta con bureaus crediticios (Sentinel, Infocorp, Equifax) para enriquecer el scoring de cobrabilidad.
Durante la configuración de estrategias, se diseñan flujos por tipo de cliente y producto. Por ejemplo: crédito individual urbano en mora temprana recibe 3 intentos de contacto en 7 días; crédito agrícola en mora estacional recibe propuesta de reestructuración inmediata sin múltiples intentos de cobro estándar.
El piloto en una agencia permite probar la solución en un contexto controlado. Se selecciona una agencia representativa (ni la mejor ni la peor en morosidad), se capacita al equipo y se monitorean resultados diariamente. El despliegue progresivo extiende a otras agencias según se validen resultados, hasta llegar a toda la institución.

La SBS tiene regulaciones específicas para protección del cliente de microfinanzas. El Reglamento de Transparencia (Res. SBS N° 8181-2012) exige claridad en comunicaciones sobre deuda, incluyendo capital, intereses, moras y comisiones. Un voice agent debe mencionar el desglose completo, no solo el total adeudado.
La Resolución sobre Gestión de Riesgo Operacional establece que las IMF deben tener controles para prevenir prácticas inadecuadas de cobranza. Esto incluye: no contactar a terceros sobre la deuda sin autorización del cliente, no amenazar con acciones no contempladas en el contrato, y no acosar con llamadas excesivas.
Además, el sistema debe manejar reclamos según Código de Protección al Consumidor. Si un cliente disputa la deuda o reporta haber pagado, el voice agent debe pausar el contacto, verificar en el sistema core y, si hay discrepancia, generar un ticket para el área de operaciones antes de continuar con gestión de cobranza.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.