Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
Los créditos vehiculares presentan desafíos únicos en cobranza: montos significativos ($150,000-$800,000 MXN), plazos largos (36-72 meses), garantía física que requiere gestión, y necesidad de equilibrar firmeza con preservación de relación dado el valor del cliente.
Una plataforma de cobranza especializada para automotriz debe ir más allá de gestión básica. Requiere integración con sistemas GPS para rastreo de garantía, capacidad de gestionar reestructuraciones complejas, automatización que preserve experiencia del cliente, y cumplimiento estricto con regulaciones financieras.
Esta guía analiza las características esenciales que debe tener una plataforma para créditos vehiculares.
Los montos elevados justifican inversión en tecnología sofisticada. Un portafolio de 5,000 unidades con ticket promedio $350,000 MXN representa $1,750 millones en cuentas por cobrar. Incluso mejoras pequeñas en tasas de recuperación o reducción de DSO generan millones en valor.
La gestión de garantía física añade complejidad. Debes rastrear ubicación del vehículo, condición, uso, y valor depreciado actual. En casos de incumplimiento severo, necesitas capacidad de localizar, recuperar, valuar, y liquidar la garantía. Todo esto requiere integración de múltiples sistemas.
Los plazos largos (3-6 años) implican mayor probabilidad de eventos que afectan pago: pérdida de empleo, cambio de domicilio, problemas mecánicos costosos. La plataforma debe gestionar no solo mora simple sino reestructuraciones, refinanciamientos, y negociaciones complejas.
La sensibilidad del cliente requiere toque cuidadoso. Compradores de vehículos frecuentemente son clientes de alto valor para la institución. Cobranza agresiva que daña relación pierde oportunidades de ventas futuras, referencias, y servicios adicionales (seguros, mantenimiento, upgrades).
Integración con sistemas GPS permite visibilidad de garantías en tiempo real. La plataforma debe mostrar: ubicación actual del vehículo, historial de movimientos, alertas de salida de zonas geográficas permitidas, detección de intento de desinstalación de dispositivo. Esta información es crítica para evaluación de riesgo.
Gestión de estrategias por antigüedad de mora aplica tratamiento diferenciado: mora 1-15 días (recordatorios amigables automatizados), mora 16-45 días (contacto más frecuente con opciones de extensión), mora 46-90 días (negociación de reestructuración), mora 90+ días (proceso de recuperación de garantía).
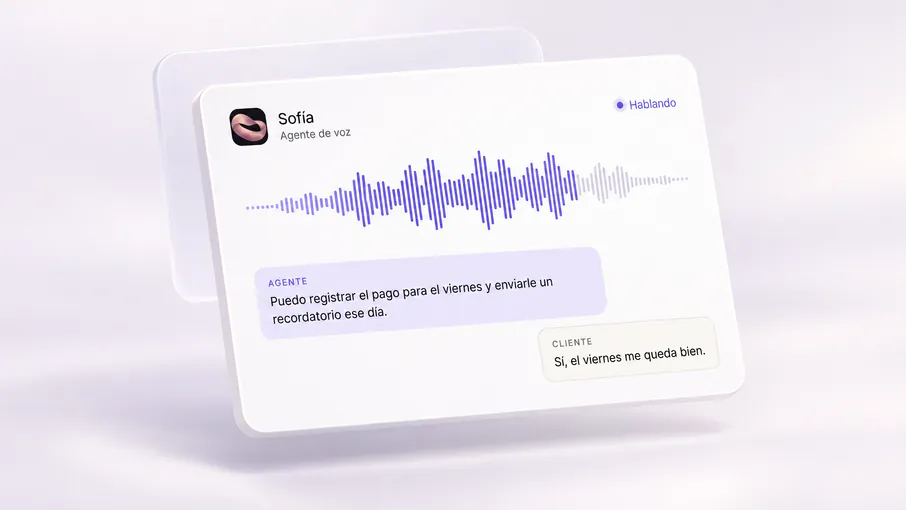
Automatización con voice agents maneja volumen eficientemente. Para créditos vehiculares, automatización gestiona mora temprana mientras especialistas humanos manejan casos complejos.
Capacidad de reestructuración flexible permite ajustar términos: extensión de plazo, período de gracia, reducción temporal de pago, refinanciamiento. La plataforma debe calcular automáticamente nuevas tablas de amortización, actualizar contratos, y generar documentación legal necesaria.
El core de originación alimenta datos iniciales: información del cliente, términos del crédito, tabla de amortización, datos del vehículo (marca, modelo, año, VIN), valor de garantía. Esta base de datos sincroniza con módulo de cobranza automáticamente cuando pagos vencen.
El sistema de telemática/GPS proporciona telemetría continua. APIs modernas permiten consulta en tiempo real: ¿dónde está el vehículo ahora? ¿Se ha movido fuera de la ciudad? ¿El kilometraje coincide con declarado? ¿Hay señales de manipulación? Esta data informa estrategia de cobranza.
El motor de comunicación omnicanal coordina contactos: voice agents para llamadas automatizadas, SMS para recordatorios, email para documentación, WhatsApp para comunicación informal, y portal web para autoservicio. Todos los canales comparten historial para experiencia coherente.
El módulo de valuación mantiene valor actualizado de garantías. Integración con libros azules digitales (Guía EBC, KBB México) actualiza valores de mercado mensualmente. En caso de recuperación necesaria, conoces valor liquidable actual para decisiones informadas.
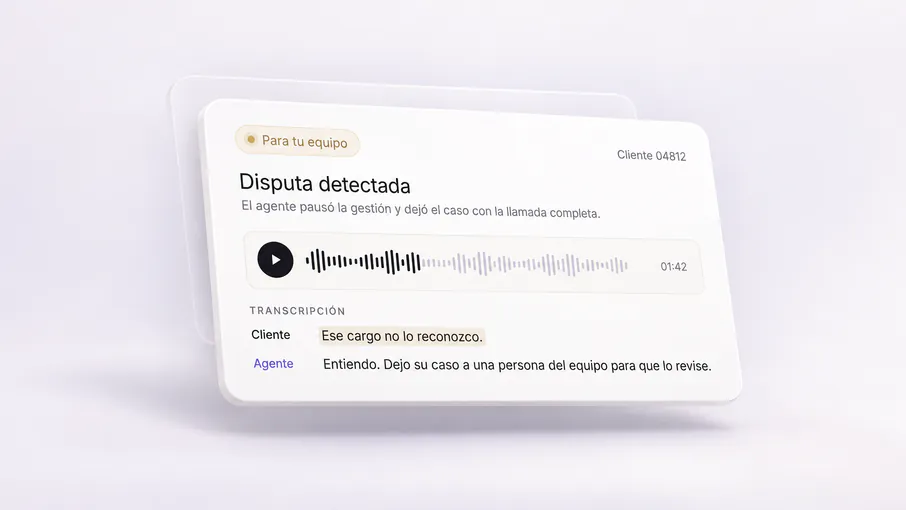
En el modelo híbrido, la IA gestiona la mora temprana y los especialistas humanos se enfocan en casos que requieren juicio sofisticado: reestructuraciones mayores, clientes de alto valor, situaciones con problemas mecánicos del vehículo, negociaciones de liquidación voluntaria, coordinación de recuperación física de garantía.
Cuando cobranza normal falla, la plataforma debe facilitar transición a recuperación. El workflow incluye: notificaciones legales automatizadas (requerimientos), coordinación con agencia de recuperación (ubicación GPS compartida), documentación fotográfica del estado del vehículo, valuación actualizada de mercado.
La gestión de inventario recuperado rastrea unidades en posesión: condición física, necesidades de reparación, costos de almacenamiento, ofertas recibidas. El objetivo es liquidar rápidamente minimizando pérdida. Cada día que vehículo permanece en inventario genera costos y depreciación.
El cálculo automático de pérdida determina: saldo insoluto del crédito, valor de liquidación del vehículo, costos legales de recuperación, gastos de reacondicionamiento. Esta información cierra el loop financiero y alimenta modelos de riesgo para mejorar underwriting futuro.
Las opciones de liquidación voluntaria antes de recuperación forzada preservan mejor valor: el cliente entrega voluntariamente, vende el vehículo y liquida diferencia, o acepta dación en pago. La plataforma debe facilitar estos arreglos que minimizan costos y fricción legal.
La tasa de recuperación por bucket de mora debe segmentarse: 0-15 días (objetivo: 85-90%), 16-30 días (75-80%), 31-60 días (60-70%), 61-90 días (45-55%), 90+ días (30-40%). Benchmarks diferentes a crédito personal porque montos mayores requieren más tiempo para arreglos.
El porcentaje de cuentas que requieren reestructuración típicamente 8-12% de la cartera. Esta métrica indica: si es muy alta (15%+), hay problemas de originación o capacidad de pago mal evaluada. Si es muy baja (3-5%), podrías estar dejando recuperaciones en la mesa por falta de flexibilidad.
La tasa de recuperación física de garantías mide eficiencia cuando mora escala: de cuentas que entran a proceso de recuperación, ¿qué porcentaje resulta en posesión del vehículo? Objetivo: 70-80%. Tasas bajas indican problemas con GPS (desinstalado), clientes que desaparecen, o ineficiencia de agencias de recuperación.
El valor de liquidación vs saldo (Loss Given Default) mide pérdida final. Objetivo: recuperar 60-75% del saldo mediante liquidación de garantía. Si recuperas menos, indica sobrevaloración inicial de garantías, deterioro excesivo, o proceso de liquidación ineficiente.
Las comunicaciones BCRA/CNBV para entidades financieras establecen requisitos estrictos: límites en frecuencia de contacto (máximo 3 veces al día), horarios permitidos, grabación obligatoria de todas las comunicaciones, derecho a designar representante, y procesos claros de atención de quejas.
La Ley de Protección de Datos aplica con rigor especial. La información financiera es sensible, el rastro GPS es información personal, y las grabaciones de llamadas contienen datos íntimos. Encriptación, accesos limitados basados en roles, y auditorías regulares son obligatorios.
Los procesos de recuperación de garantía tienen marco legal específico: notificación adecuada al deudor, derecho a regularizar antes de recuperación, procedimiento de avalúo transparente, aplicación de valor a saldo en forma establecida. Desviaciones generan litigios costosos.
La plataforma debe generar documentación de cumplimiento automáticamente: reportes regulatorios periódicos, evidencia de notificaciones enviadas, registros de consentimientos obtenidos, auditoría de accesos a información sensible. Esto reduce carga operativa y riesgo de sanciones.
Experiencia en automotriz es fundamental. Proveedores con casos de éxito en crédito vehicular comprenden desafíos específicos. Solicita referencias verificables, demos con datos realistas, y pilotos controlados antes de comprometerte.
Capacidad de integración con tu stack existente determina velocidad de implementación. Verifica APIs disponibles para: core de originación, sistemas GPS/telemática, pasarelas de pago, CRM, y herramientas de business intelligence.
Flexibilidad de configuración permite adaptar a tus procesos. Diferentes instituciones tienen políticas distintas de reestructuración, escalamiento, incentivos. La plataforma debe acomodar estas variaciones sin desarrollo custom costoso.
Soporte e implementación adecuados aceleran ROI. Proveedores enterprise ofrecen: gerente de cuenta dedicado, equipo de implementación, capacitación completa, soporte 24/7. Esto vale la pena versus precio bajo con soporte limitado.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.