Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
El primer ciclo de crédito es el momento de mayor riesgo y también de mayor oportunidad para una fintech de crédito al consumo. Es cuando el cliente todavía no tiene historial con la institución, cuando las expectativas no están completamente alineadas y cuando un pequeño problema de comunicación puede convertirse en mora innecesaria. Las fintechs que dominan el primer ciclo construyen bases de clientes saludables; las que no lo hacen acumulan cartera vencida desde el inicio.
Este artículo analiza las estrategias que usan las fintechs más exitosas de LATAM para reducir la mora en el primer ciclo, combinando tecnología, diseño del producto y gestión de cobranza inteligente.
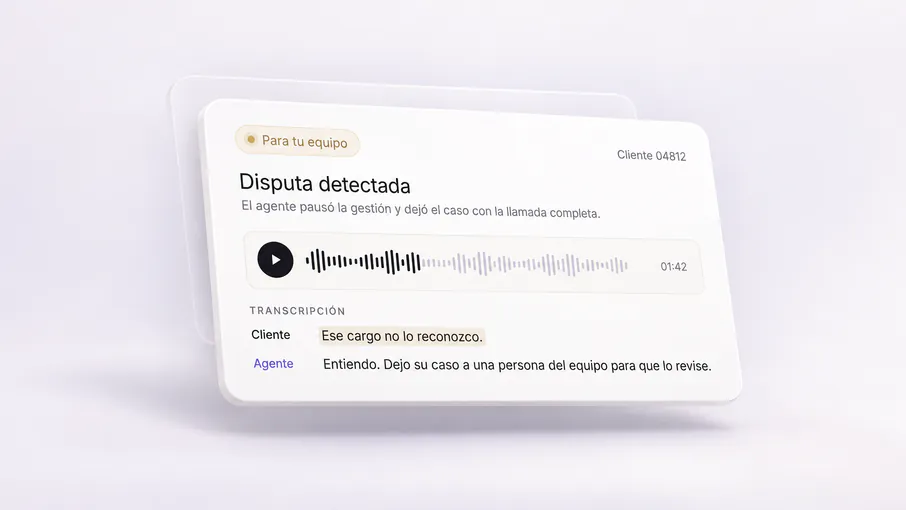
En crédito al consumo, el comportamiento en el primer ciclo es un predictor poderoso del comportamiento futuro del cliente. Un cliente que paga correctamente su primer crédito tiene una probabilidad mucho mayor de seguir pagando en ciclos posteriores. Uno que cae en mora desde el inicio —aunque sea por olvido o confusión— establece un patrón negativo que es difícil de revertir.
Además, la mora en el primer ciclo tiene un costo desproporcionado: el cliente todavía no ha generado suficientes ingresos para la institución como para amortizar el costo de la gestión de cobranza. Un crédito de primer ciclo que cae en mora y requiere gestión activa puede ser rentable cero o negativo, incluso si eventualmente paga.
La primera línea de defensa contra la mora en el primer ciclo es no colocar crédito en perfiles que no van a pagar. Los modelos de scoring tradicionales basados en buró de crédito son insuficientes para los clientes sin historial formal —que representan una porción muy significativa del mercado objetivo de las fintechs.
Las fintechs más avanzadas usan modelos de scoring alternativo que incluyen variables como comportamiento de uso del teléfono móvil, patrones de consumo, datos de redes sociales (con consentimiento), historial de pagos de servicios y variables geográficas. Estos modelos tienen mayor poder predictivo en poblaciones sin historial bancario y permiten aprobar a clientes viables que el buró rechazaría.
Un scoring más preciso en la originación es quizás la inversión con mayor ROI para reducir la mora en el primer ciclo: cada punto de mejora en el modelo se traduce en menor tasa de incobrabilidad sin sacrificar volumen de colocación.
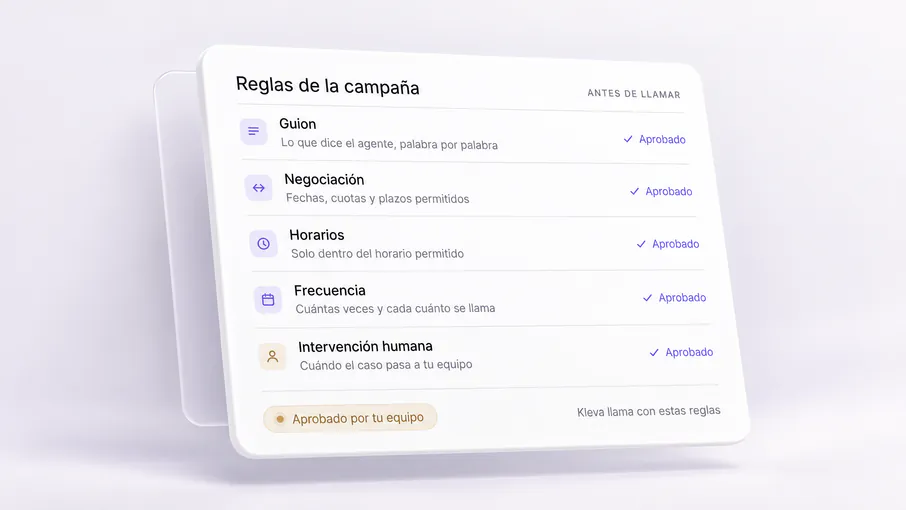
Muchos clientes de primer crédito en fintechs son clientes bancarizados por primera vez. No siempre entienden completamente el funcionamiento del crédito: fechas de corte, fechas de pago, consecuencias de la mora, cómo funciona el buró. Un onboarding bien diseñado que explique estos conceptos de forma clara y accesible puede reducir la mora por malentendido, que es una fracción significativa de la mora en el primer ciclo.
El onboarding digital permite personalizar el mensaje según el perfil del cliente, incluir recordatorios automáticos de la fecha de primer pago y confirmar que el cliente entendió las condiciones del crédito antes de desembolsar. Esto no solo reduce la mora: también mejora la experiencia del cliente y la tasa de renovación.
La mora en el primer ciclo es frecuentemente evitable con un simple recordatorio. Un cliente que recibe un recordatorio amigable 3-5 días antes del vencimiento tiene una probabilidad de pago significativamente mayor que uno que no recibe ninguna comunicación. La cobranza preventiva —antes de que ocurra el vencimiento— es la forma más eficiente y de menor costo de reducir la mora.
La automatización de cobranza permite implementar este recordatorio para el 100% de la cartera sin costo operativo incremental significativo. Un voice agent con IA puede llamar al cliente 3 días antes del vencimiento, confirmar que conoce el monto y la fecha, ofrecer asistencia si hay algún problema y registrar la respuesta.
Cuando el pago no ocurre en la fecha prevista, cada hora que pasa sin contacto aumenta la probabilidad de que el retraso se extienda.
La clave operativa es tener automatización lista para disparar el primer contacto de forma inmediata cuando un pago no se registra. Esto requiere integración en tiempo real entre el sistema de pagos y el sistema de cobranza automatizada. Esa integración permite activar el flujo de primer contacto automáticamente, con un voice agent que contacta al cliente en tono amigable, pregunta si hubo algún inconveniente y ofrece opciones de resolución.
A veces la mora no es falta de voluntad sino fricción en el proceso de pago. Si el único canal de pago disponible tiene horarios limitados, cobra comisiones altas o requiere procesos complicados, algunos clientes simplemente postergan. Agregar canales de pago accesibles —OXXO Pay, SPEI, tarjeta, pago con QR— reduce esta fricción y mejora la tasa de pago puntual.
El voice agent puede facilitar este proceso directamente durante la llamada de recordatorio: enviar un link de pago, generar un código para pago en efectivo o confirmar los datos bancarios para transferencia.
No todos los clientes de primer ciclo son iguales. Un modelo de segmentación por riesgo permite aplicar diferentes niveles de comunicación preventiva y de respuesta a mora según el perfil. Los clientes de mayor riesgo reciben comunicación más frecuente y proactiva; los de menor riesgo, comunicación más liviana que no resulta intrusiva. Este balance es clave para maximizar la tasa de pago sin deteriorar la experiencia del cliente ni generar quejas por exceso de contacto.
| Segmento | Comunicación Pre-vencimiento | Respuesta a Mora | Canal Principal |
|---|---|---|---|
| Bajo Riesgo | 1 recordatorio D-3 | Contacto D+1 | SMS + WhatsApp |
| Riesgo Medio | 2 recordatorios D-5 y D-2 | Contacto D+1 con voice agent | Voice agent + SMS |
| Alto Riesgo | 3 recordatorios + llamada D-1 | Contacto D+0 o D+1 prioritario | Voice agent + llamada humana |
En fintechs de LATAM, las tasas de mora en el primer ciclo oscilan entre el 5% y el 20% dependiendo del perfil de riesgo, la calidad del scoring y la efectividad de la comunicación.
Depende del modelo de negocio. Las fintechs de inclusión financiera aceptan más riesgo a cambio de tasas más altas; las que buscan rentabilidad conservadora segmentan más estrictamente. Lo que sí es claro es que aceptar clientes de alto riesgo sin la infraestructura de cobranza correcta es la receta para una cartera en deterioro acelerado.
El impacto es desproporcionado: un cliente que no pagó su primer crédito generó costos de originación, desembolso y cobranza sin ningún ingreso de intereses. El costo real puede ser 2-3 veces el monto del crédito cuando se consideran todos los componentes.
Generalmente sí. Un cliente que completó su primer ciclo correctamente tiene un historial verificable con la institución, lo que permite un scoring más preciso y suele correlacionar con menor probabilidad de mora en ciclos posteriores. La gestión del primer ciclo construye o destruye el portafolio de clientes para el largo plazo.
La mora en el primer ciclo de crédito al consumo no es inevitable ni un costo fijo del negocio fintech. Es un problema que tiene soluciones tecnológicas probadas: scoring alternativo, comunicación proactiva automatizada y respuesta inmediata a mora temprana. Las fintechs que invierten en esta infraestructura desde el inicio construyen carteras más sanas, clientes más leales y negocios más rentables.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.