Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
La recuperación temprana (gestión de mora 1-30 días) es la diferencia entre cartera saludable y castigos masivos. En Bolivia, donde la mora bancaria promedio alcanza 2.1% según ASFI (Autoridad de Supervisión del Sistema Financiero), las instituciones que dominan recuperación temprana mantienen índices inferiores a 1.2%.
La clave: actuar en los primeros 7 días de mora aumenta probabilidad de recuperación en 340% comparado con esperar al día 30.
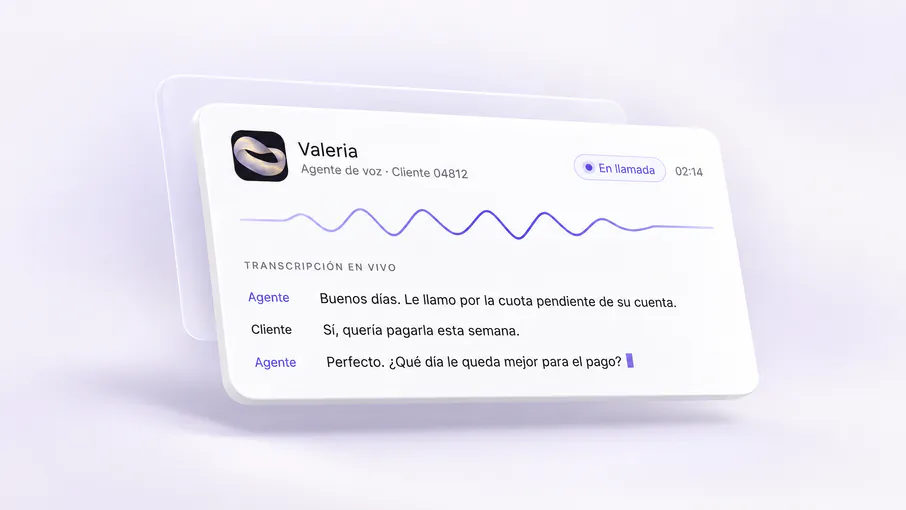
Supervisión ASFI: Regulación estricta de prácticas de cobranza bajo Recopilación de Normas para Servicios Financieros.
Estructura del sector:
• 12 bancos múltiples (Banco Nacional, Mercantil Santa Cruz, BCP Bolivia, etc.)
• 60+ cooperativas de ahorro y crédito
• 8 entidades financieras de vivienda
• 22 instituciones financieras de desarrollo (IFDs)
Perfil de deudor boliviano:
• 67% trabaja en economía informal (comerciantes, transportistas, pequeños negocios)
• Ingresos promedio $400-$850/mes
• 41% recibe ingresos en efectivo (dificulta débito automático)
• Alta dependencia de recordatorios personales para pagos
Causas principales de mora temprana en Bolivia:
1. Olvido genuino (38%): Deudor tiene capacidad de pago pero olvidó fecha
2. Flujo temporal (29%): Negocio tuvo semana baja, esperando ingresos próximos días
3. Priorización de gastos (18%): Pagó otras deudas primero
4. Cambio de situación (10%): Pérdida de trabajo, enfermedad
5. Otros (5%): Disputa de monto, problemas técnicos
El 67% de mora temprana es recuperable con contacto apropiado en primeros 7 días.
La ASFI regula cobranza para proteger al deudor sin impedir recuperación efectiva.
Horarios permitidos: Lunes a sábado de 8:00 AM a 7:00 PM. Prohibido domingos y feriados nacionales.
Frecuencia: Máximo 3 intentos diarios (Bolivia permite más que otros países LATAM).
Primer contacto: Debe realizarse dentro de 5 días hábiles de vencimiento (más estricto que región).
Notificación escrita: Obligatoria antes de iniciar gestión telefónica intensiva (puede ser email o SMS).
Identificación: Cada contacto debe identificar claramente:
• Institución financiera
• Nombre del gestor o sistema
• Propósito específico ("recordatorio de pago cuota vencida [fecha]")
• Monto exacto adeudado
Prohibiciones:
• Contactar a empleador sin autorización escrita del deudor
• Amenazas de reportar a central de riesgo (debe hacerse según contrato, no amenazarse)
• Lenguaje discriminatorio o intimidatorio
• Contacto a terceros sobre detalles de la deuda
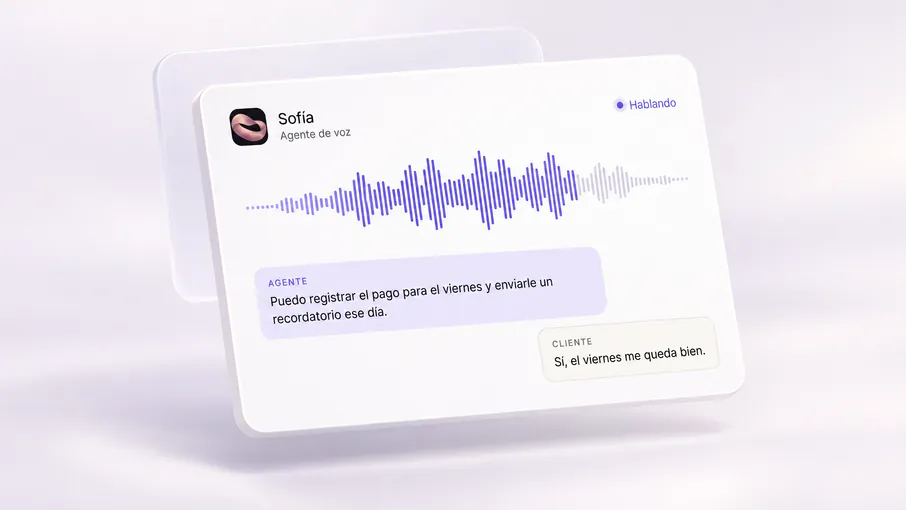
El día 1-7 de mora tiene tasas de recuperación exponencialmente superiores.
Día 1 (fecha de vencimiento):
• Recordatorio pre-mora: WhatsApp a las 9 AM: "Buenos días [Nombre]. Hoy vence tu cuota de [Producto]. ¿Ya realizaste el pago? Aquí está el link: [URL]"
• Tasa de pago espontáneo: 23% pagan este día sin seguimiento adicional
Día 2-3:
• Primer contacto activo: Llamada de voice agent a las 11 AM o 6 PM
• Tono: "Hola [Nombre], ¿cómo estás? Te llamo de [Banco] porque veo que la cuota del [Producto] estaba para ayer. ¿Todo bien? ¿Pudiste hacerlo?"
Día 4-5:
• Segundo contacto: Voice agent + WhatsApp en horarios diferenciados
• Mensaje: "[Nombre], veo que aún está pendiente tu cuota. ¿Podemos ayudarte de alguna forma? ¿Necesitas dividirla en 2 pagos?"
Día 6-7:
• Contacto intensivo: 2 intentos (mañana y tarde)
• Mensaje escalado: "[Nombre], llevamos varios días intentando comunicarnos. Tu cuenta está en riesgo de reporte a centrales de información. Llamanos hoy al [número] para solucionarlo."
Psicología del deudor: En primeros días, el deudor aún siente obligación inmediata. Después del día 10, racionaliza la mora ("ya llevo tanto tiempo, unos días más no importan").
Capacidad de pago real: En días 1-7, el deudor aún no ha comprometido ese dinero en otros gastos. Después del día 10, probablemente ya lo gastó.
Prevención de avalancha: Deudor con 1 cuota vencida es manejable. Con 2+ cuotas vencidas entra en espiral de insolvencia percibida.
No todas las moras son iguales. Detectar la causa permite estrategia específica.
Señales: Historial de pagos puntuales, responde rápido a contacto, expresa sorpresa al ser contactado.
Estrategia óptima:
• Recordatorio simple vía WhatsApp es suficiente
• Ofrecer link de pago inmediato
• No requiere llamada telefónica
• Recovery rate: 89% en primeras 48h
Prevención: Ofrece recordatorios automáticos 3 días antes de vencimiento (reduce olvidos en 67%).
Señales: Deudor admite que "esta semana estuvo floja", "espero cobrar el viernes", "tuve un gasto imprevisto".
Estrategia óptima:
• Voice agent detecta la causa mediante conversación natural
• Ofrece pago parcial inmediato + saldo en fecha específica: "¿Puedes pagar 200 Bs hoy y los 150 restantes el viernes cuando cobres?"
Clave en Bolivia: El 67% de trabajadores informales tiene ingresos variables semanales. Flexibilidad de 5-7 días es crítica.
Señales: Deudor dice "tenía otras deudas", "estaba ajustado este mes", "prioricé otros gastos".
Estrategia óptima:
• Educar sobre consecuencias de mora (reporte CIRC - Central de Información de Riesgos Crediticios)
• Ofrecer plan de pagos estructurado: cuota vigente + % de cuota vencida
• Contacto más frecuente (recordatorios persistentes)
• Recovery rate: 54%
Señales: Deudor menciona pérdida de empleo, enfermedad, cierre de negocio, emergencia familiar.
Estrategia óptima:
• Escalamiento inmediato a gestor humano
• Evaluación de capacidad de pago real
• Opciones de reestructura o período de gracia
• Recovery rate: 34% pero preserva relación cliente
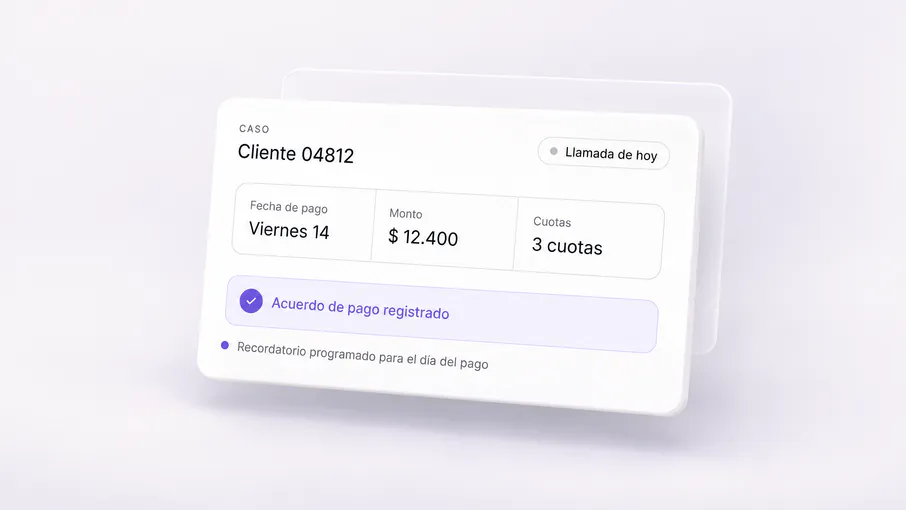
Usar múltiples canales aumenta contacto efectivo, pero deben estar coordinados no duplicados.
| Día Mora | Canal Primario | Horario | Canal Backup (si no responde) | Tasa Contacto |
|---|---|---|---|---|
| 1 | 9 AM | SMS (3 PM) | 47% |
Por qué funciona: El 78% de bolivianos con smartphone prefiere WhatsApp sobre llamada telefónica (menos intrusivo).
Mejores prácticas:
• Tono conversacional: "Hola [Nombre], ¿cómo estás? Te escribo de [Banco] para recordarte..."
• Link de pago directo: facilita el pago inmediato
• Horario óptimo: 9-10 AM (preparándose para día) y 7-8 PM (después de trabajo)
• Incluir opciones: "Responde 1 para pagar ahora, 2 si necesitas más tiempo, 3 para hablar con asesor"
Cuándo usar: Día 2+ de mora, cuando WhatsApp no generó respuesta, o cuando se detecta necesidad de negociación.
Uso óptimo: Complemento, no canal principal.
Casos efectivos:
• Confirmación de promesa de pago: "[Nombre], confirmamos tu pago de 350 Bs para mañana 15/05. ¡Gracias!"
• Recordatorio día antes de compromiso: "Mañana vence tu compromiso de pago. Link: [URL]"
• Backup cuando llamada no contesta: "[Nombre], intentamos llamarte. Comunícate al [número]"
La fricción para pagar es enemigo de recuperación temprana.
Transferencias QR (Simple): Estándar boliviano, funciona entre todos los bancos.
• Deudor escanea QR desde app de su banco
• Transferencia inmediata sin comisión
• Adopción: 68% de clientes bancarizados
Tarjetas de débito/crédito (Pago Web):
• Link de pago que acepta tarjetas locales
• Procesa en 2 minutos
• Adopción: 34%
Puntos de pago (Red de cobranza):
• Deudor recibe código por SMS/WhatsApp
• Paga en ventanilla de banco, agente BCP, o Punto Pago
• Adopción: 41% (importante para clientes sin banca digital)
Débito automático (Prevención):
• Configura débito automático en renovación
• Reduce mora por olvido en 72%
• Desafío: Solo 23% acepta por miedo a sobregiros
Cada paso adicional para pagar reduce conversión en 22%.
Motivar pago temprano con incentivos pequeños genera ROI positivo.
Descuento por pronto pago:
• "Si pagas hoy, te descontamos 20 Bs de intereses"
• Costo: 20 Bs. Beneficio: Recuperación 7 días antes (evita más intereses de mora)
• Uptake: 34%
Puntos de fidelidad:
• "Paga en los primeros 3 días y suma 500 puntos en tu programa de beneficios"
• Uptake: 28%
Rifas mensuales:
• "Clientes que pagan puntual todo el mes participan en rifa de 1,000 Bs"
• Costo: 1,000 Bs/mes. Beneficio: Reduce mora recurrente en 43%
• Participación: 67%
WhatsApp puede enviar: "¡Felicitaciones [Nombre]! Llevas 8 meses pagando puntual. Mantén tu racha y accede a pre-aprobación de crédito adicional."
Este reconocimiento genera orgullo de pago y reduce mora en 38% según estudio en cooperativas bolivianas.
Error 1: Esperar para contactar en lugar de actuar en la ventana crítica.
Error 2: Tratar toda mora igual.
Solución: Segmenta por causa (olvido vs flujo vs situación). Cada una requiere estrategia diferente.
Error 3: No ofrecer facilidades de pago inmediatas.
Solución: 76% pagaría con pago fraccionado, pero solo 12% lo solicita activamente. Ofrécelo proactivamente.
Error 4: Canales descoordinados.
Solución: Llamar y enviar WhatsApp simultáneamente genera confusión. Secuencia coordinada: WhatsApp → Llamada (si no responde) → SMS (recordatorio).
Error 5: Procesos de pago complicados.
Solución: QR Simple reduce fricción a cero. Cada paso adicional reduce conversión 22%.
La recuperación temprana no es solo cobrar rápido. Es prevenir mora crónica, reducir castigos, y mantener relación con cliente.
Instituciones bolivianas que implementan estrategias temprana basadas en contacto inmediato, segmentación inteligente, y facilidades de pago reducen mora estructural en 50-70%.
La pregunta no es si puedes permitirte invertir en recuperación temprana. Es: ¿puedes permitirte no hacerlo?
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.