Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.
El paradigma tradicional de cobranza—esperar a que el cliente se atrase para actuar—es fundamentalmente ineficiente y costoso. La cobranza preventiva automatizada cambia el juego: en lugar de reaccionar a la mora, la previene mediante contacto proactivo inteligente antes de la fecha de vencimiento.
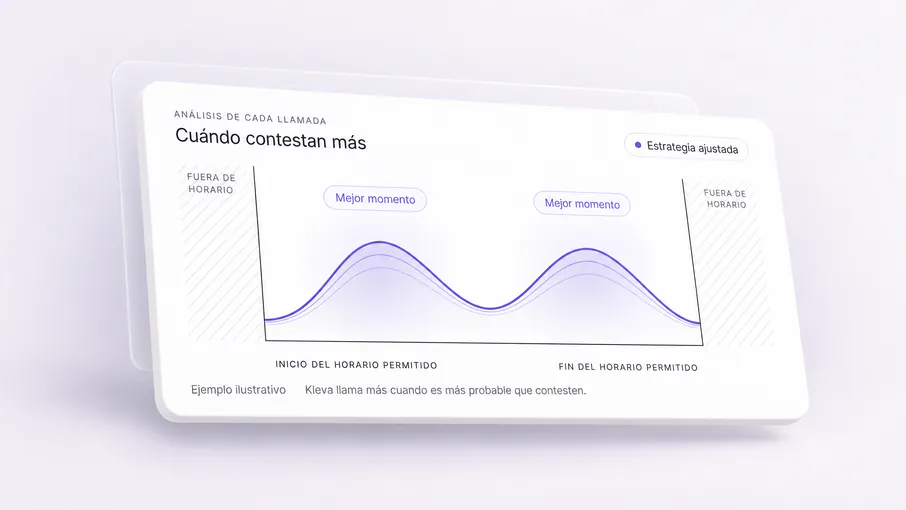
La cobranza preventiva es contacto proactivo con clientes antes del vencimiento de pago para recordar obligaciones, facilitar el proceso de pago, identificar problemas potenciales y ofrecer soluciones antes de que ocurra el atraso. No es simplemente un recordatorio, sino una intervención estratégica basada en señales predictivas de riesgo de mora.
Psicológicamente, la cobranza preventiva funciona porque cambia el frame de la conversación. Cuando llamas después del vencimiento, el deudor ya está en modo defensivo: sabe por qué llamas y activa mecanismos de evasión. Cuando llamas antes del vencimiento, la conversación es de servicio: "Te ayudamos a evitar cargos por mora" en lugar de "debes pagar lo atrasado".
Los datos de comportamiento en LATAM muestran que el 62% de atrasos de 1-15 días son involuntarios: el cliente olvidó, no recibió la notificación, tuvo un problema técnico con el método de pago, o simplemente postergó mentalmente.
Para fintechs, la cobranza preventiva tiene beneficio adicional: preserva la relación y evita daño reputacional. Los clientes de fintech valoran la experiencia digital fluida. Un recordatorio útil antes del vencimiento se percibe como servicio (similar a Google Calendar recordando una cita), mientras que una llamada agresiva post-vencimiento se percibe como acoso, generando churn del 23% en clientes contactados.
| Aspecto | Cobranza Reactiva | Cobranza Preventiva |
|---|---|---|
| Momento de Contacto | Después del vencimiento | 2-7 días antes del vencimiento |
| Frame Psicológico | "Debes pagar" (confrontación) | "Te ayudamos a evitar problemas" (servicio) |
| Estado del Cliente | Defensivo, evasivo | Receptivo, agradecido |
La implementación efectiva de cobranza preventiva automatizada para fintechs requiere tres componentes tecnológicos integrados: sistema de predicción de riesgo de mora, motor de orquestación de contacto multicanal, y voice agent conversacional con capacidad de resolución.
Componente 1: Modelo Predictivo de Riesgo de Mora
No todos los clientes necesitan cobranza preventiva. El modelo de ML analiza variables para generar un score de probabilidad de atraso (0-100) para cada obligación próxima a vencer. Variables clave incluyen: historial de pagos previos, días típicos de demora, patrón de consumo reciente, cambios en actividad de cuenta, correlación con fechas de pago salarial, tipo de producto, monto relativo a capacidad, y estacionalidad.
Clientes con score alto (70-100) tienen alta probabilidad de atraso y reciben contacto preventivo intensivo 5-7 días antes del vencimiento. Clientes con score medio (40-69) reciben recordatorio estándar 2-3 días antes. Clientes con score bajo (0-39) solo reciben notificaciones digitales pasivas (email, SMS) porque tienen alta probabilidad de pago sin intervención. Esta segmentación optimiza recursos: enfocar esfuerzo humano/automatizado donde realmente previene mora.
Componente 2: Orquestación Multicanal Automatizada
La secuencia de contacto preventivo debe ser multicanal para maximizar tasa de alcance. Una secuencia típica optimizada:
T-7 días (solo alto riesgo): Email con resumen de obligación próxima y link directo de pago.
T-5 días: SMS recordatorio con monto exacto y fecha. "Hola Ana, tu cuota de $420 vence el 15 de abril. Paga aquí: [link]".
T-3 días: Llamada del voice agent a clientes de riesgo medio-alto que no pagaron aún. Conversación empática que identifica si hay problemas de pago.
T-1 día: WhatsApp final para quienes no respondieron canales previos.
Componente 3: Voice Agent con Capacidad de Resolución
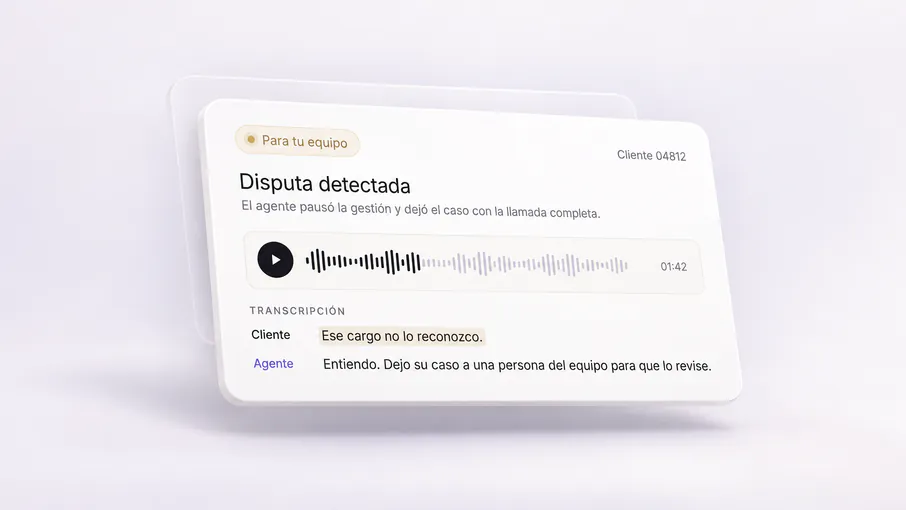
El voice agent preventivo no solo recuerda, sino que resuelve problemas en la misma llamada. Si el cliente dice "mi tarjeta venció, necesito actualizar el método de pago", el voice agent envía link seguro vía SMS inmediatamente. Si dice "no me llega el dinero hasta el día 18", el agente ofrece extensión automática de 5 días sin cargo (dentro de políticas). Si dice "no puedo pagar ese monto", el agente negocia plan de pago preventivo.
Las fintechs tienen características únicas que hacen la cobranza preventiva especialmente valiosa: base de clientes digitales con expectativas altas, productos de crédito alternativos, márgenes ajustados y necesidad de escalar sin explotar costos.
Caso 1: BNPL (Buy Now, Pay Later)
Los productos de "compra ahora, paga después" típicamente tienen cuotas pequeñas ($50-$300) con vencimientos frecuentes (cada 15-30 días). La mora en estos productos es desproporcionadamente cara: el costo de gestionar un atraso de $100 puede ser $12-$18, eliminando la rentabilidad de la transacción.
Caso 2: Microcréditos y Préstamos de Nómina
Estos productos tienen cuotas mensuales más significativas ($200-$2,000) y clientes con flujo de caja ajustado. La cobranza preventiva aquí identifica problemas de liquidez antes del vencimiento. El voice agent llama 5 días antes y pregunta: "Tu cuota de $850 vence el día 12. ¿Está todo listo para el débito automático?". Si el cliente expresa dudas ("creo que no voy a tener suficiente"), el agente negocia pago parcial inmediato + extensión del saldo, evitando mora completa.
Caso 3: Tarjetas de Crédito Digitales
Las tarjetas de crédito tienen pago mínimo mensual. La cobranza preventiva automatizada contacta 7 días antes del cierre con resumen: "Tu pago mínimo es $340. ¿Quieres programar el débito automático?".
Caso 4: Créditos para Comercios (Working Capital)
Empresas pequeñas tienen flujos de caja variables. La cobranza preventiva B2B utiliza un tono más consultivo: "Hola Jorge, la cuota de tu crédito comercial de $4,500 vence el día 20. ¿Hay algún ajuste que necesites este mes?".
Las fintechs tienen ventajas estructurales para implementar cobranza preventiva que los bancos tradicionales carecen, pero también enfrentan desafíos únicos que requieren estrategias específicas.
Ventaja: Data Granular en Tiempo Real
Las fintechs tienen toda la infraestructura digital nativa. Ven cada login, cada transacción, cada consulta de saldo en tiempo real. Esta data permite modelos predictivos mucho más precisos. Si un cliente que normalmente hace 15 transacciones semanales solo hizo 3 esta semana, es señal de problema de liquidez. El sistema automáticamente aumenta el score de riesgo y activa contacto preventivo más temprano. Esta granularidad es imposible en banca tradicional con sistemas legacy.
Ventaja: Stack Tecnológico Moderno
Las fintechs tienen APIs modernas, microservicios, infraestructura cloud. La agilidad permite experimentación rápida: probar diferentes mensajes preventivos, horarios, canales, y ajustar en días basándose en resultados.
Desafío: Menor Historial de Cliente
Las fintechs tienen clientes más nuevos (promedio 8-18 meses de relación vs 5-12 años en bancos). Menos historial significa menor precisión predictiva inicial. La solución: modelos basados en cohortes que usan comportamiento agregado de clientes similares (edad, ubicación, producto, monto) para compensar falta de historial individual. Con el tiempo, el modelo personaliza.
Desafío: Expectativa de Experiencia Digital Pura
Los clientes de fintech eligieron digital justamente para evitar interacciones humanas. Una llamada telefónica, aunque sea preventiva, puede percibirse como intrusiva si no se maneja perfectamente. La solución: voice agents con naturalidad excepcional (síntesis de voz indistinguible de humanos, conversación fluida) y opción de preferencia de canal. "Prefiero solo WhatsApp" se respeta automáticamente.
| Aspecto | Ventaja/Desafío | Estrategia para Fintechs |
|---|---|---|
| Data Granular | Ventaja | Modelos predictivos con 60+ variables en tiempo real |
| Stack Moderno | Ventaja | Integración rápida, experimentación ágil |
| Historial Corto | Desafío | Modelos de cohorte + personalización progresiva |
| Expectativa Digital | Desafío | Voice agents naturales + respeto de preferencia de canal |

La cobranza preventiva automatizada impacta positivamente todas las métricas críticas que los inversores y stakeholders de fintechs monitorean obsesivamente.
NPL Ratio (Non-Performing Loans)
El porcentaje de cartera en mora es el indicador de salud financiera más vigilado.
CAC Payback Period (Customer Acquisition Cost)
El tiempo para recuperar el costo de adquisición se reduce cuando el cliente paga a tiempo desde el inicio. Si el CAC es $120 y la ganancia por transacción es $8, el payback es 15 transacciones. Si el cliente se atrasa en la segunda transacción y abandona, el CAC nunca se recupera.
LTV (Lifetime Value)
Clientes que experimentan procesos de cobranza agresivos tienen 37% más probabilidad de churn después de pagar.
NPS (Net Promoter Score)
El NPS es crítico para crecimiento viral en fintechs. La cobranza reactiva agresiva reduce NPS en 18 puntos.
La cobranza preventiva automatizada debe integrarse perfectamente con el stack tecnológico que las fintechs ya utilizan para que la adopción sea fluida y el valor se realice rápidamente.
Core Banking / Lending Platform: Integración vía API con sistemas como Mambu, Galileo, Technisys para obtener datos de obligaciones, vencimientos, historial de pagos en tiempo real. La sincronización bidireccional asegura que acuerdos preventivos (extensiones, planes de pago) se reflejen inmediatamente en el core.
CRM / Customer Success: Conexión con Salesforce, HubSpot, Zendesk para que las interacciones preventivas se registren en el perfil del cliente. Si un cliente mencionó un problema financiero en una llamada preventiva, el equipo de Customer Success lo ve y puede ofrecer productos o soluciones adicionales.
Sistemas de Pago: Integración con gateways (Stripe, Mercado Pago, PSE) para enviar links de pago durante la conversación preventiva y confirmar transacciones en tiempo real. "Te acabo de enviar el link por WhatsApp. ¿Lo recibiste? Perfecto, cuando pagues me confirma automáticamente."
Plataformas de Notificación: Un dashboard único controla toda la cadencia preventiva sin cambiar de herramienta.
Analytics / BI: Flujo de datos hacia Looker, Tableau, Metabase para dashboards de efectividad de cobranza preventiva. Métricas clave: tasa de mora prevenida, ROI por segmento, efectividad por canal, distribución de scores de riesgo.
En el mercado fintech de LATAM, donde la competencia es feroz y los márgenes ajustados, cualquier ventaja en eficiencia operativa y experiencia del cliente es crítica para supervivencia y crecimiento. La cobranza preventiva automatizada ofrece ambas simultáneamente.
La cobranza preventiva representa un cambio filosófico de adversarial a colaborativo. En lugar de esperar a que el cliente falle para penalizarlo, anticipas problemas y ayudas a evitarlos. Esta mentalidad de servicio, escalada mediante IA conversacional, construye lealtad y diferenciación en un mercado donde la confianza es el activo más escaso.
Para founders y líderes de fintechs en LATAM, la pregunta no debería ser si implementar cobranza preventiva automatizada, sino cuánto están perdiendo cada mes que operan sin ella. La tecnología existe, el ROI es inmediato, y la ventaja competitiva puede ser definitoria.
Habla con una persona real
Sin bots, sin vueltas. Te mostramos Kleva en vivo.